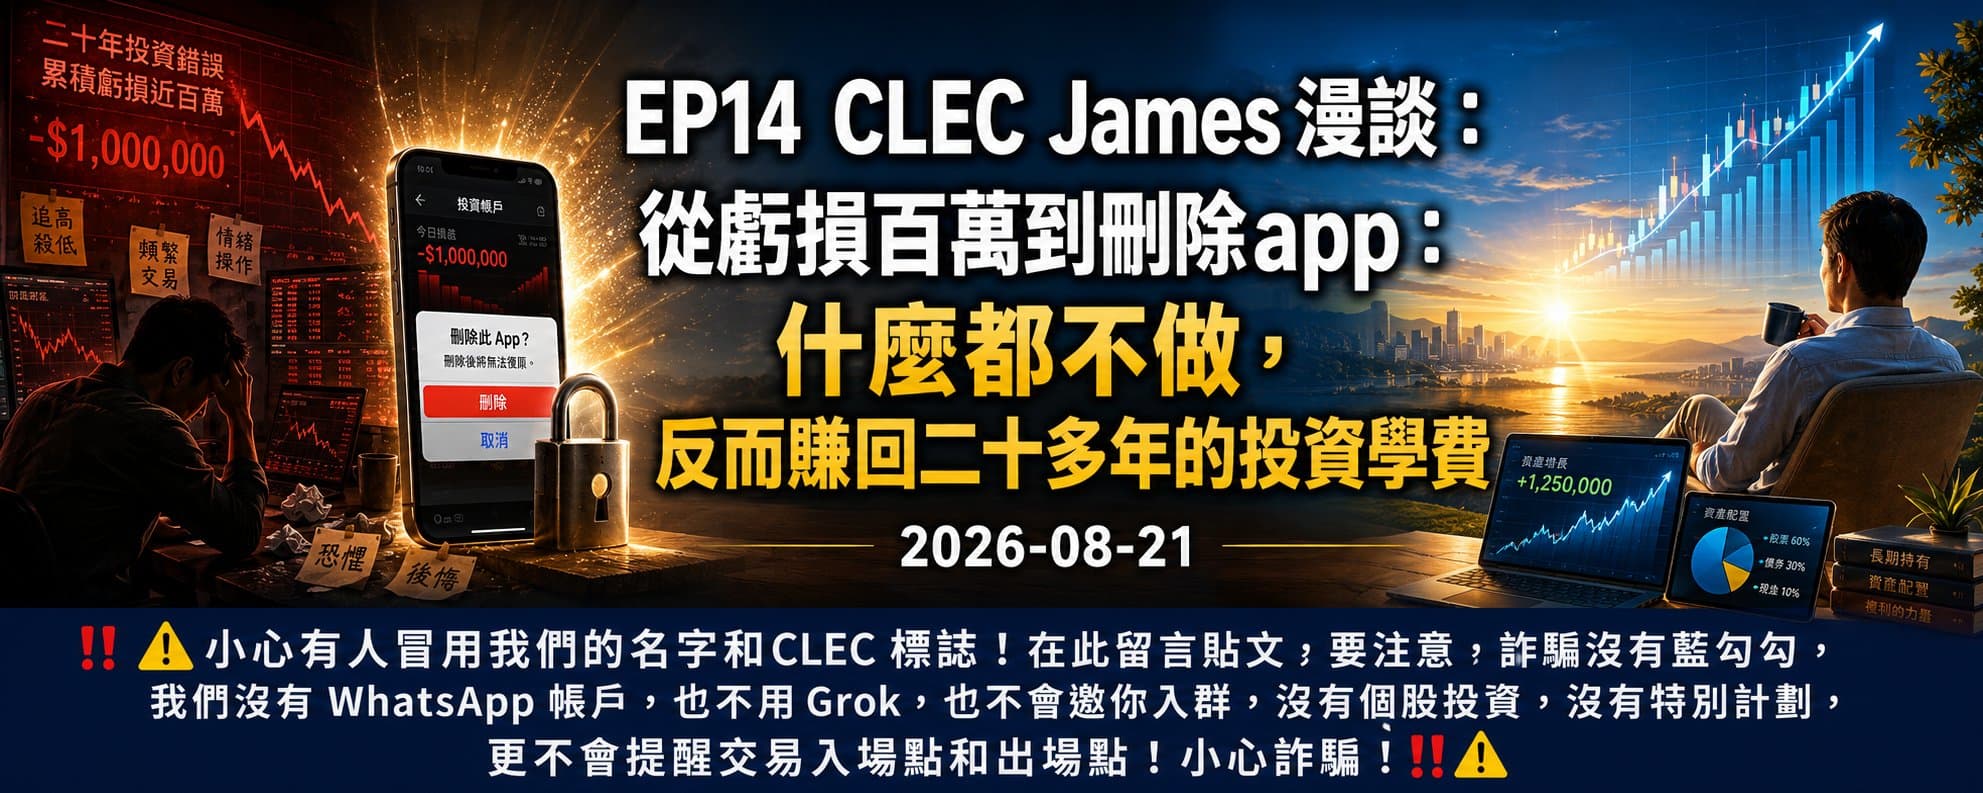
从亏损百万到删除 App:什么都不做,反而赚回二十多年的投资学费
CLEC James 漫谈第十四集:一位朋友走了二十多年弯路、付出近百万学费,从定期定额、存股、航运股一路做到恐慌指数 ETF;完成资产配置后把帐户封存一年,什么都没做,却几乎把过去的损失全部拿了回来。真正的考验不是上涨,而是下一次下跌。
大家好,这里是 CLEC James 漫谈,我是 James。
我们下周CLEC James 漫谈 停更一周
建议看完文章,可以听Podcast 的语音解说:到 Apple Podcast 和 Spotify 搜寻 「 CLEC James 漫谈 」就可以找到我们的频道。在Podcast Spotify 收听的也欢迎到 X 平台阅读完整文章!
今天想跟大家分享一位朋友的真实投资故事。
为了保护当事人的隐私,故事中的姓名、居住地、工作单位、帐户资料与详细资产金额,都已经删除或模糊处理。
这位朋友最近写信告诉我:
「老师,上一回写信给您,已经是一年前的事了。自从一年前完成资产配置后,我就把证券帐户封存起来,直到最近需要再平衡,才重新打开。」
当他再次登入帐户,看到里面的数字时,几乎不敢相信。
「一切就像做梦一样。我不敢相信,完全什么事情都没做,获利竟然如此丰厚。」
因为这一年,他完全没有选股票、没有猜高低点,也没有每天盯盘。他只是完成资产配置,然后把帐户关起来,继续过自己的生活。
结果,投资获利竟然比过去二十多年频繁操作时还要丰厚。
但这个结果不是从天上掉下来的。
在找到适合自己的投资道路以前,他已经走了二十多年的弯路,也付出了接近百万元的投资学费。
第一堂投资课:心态错误,定期定额也不一定赚钱
二十多年前,他第一次接触投资。
当时刚踏入社会,收入不高,但已经知道要存钱,也开始每个月定期定额投资基金。
他连续扣款了几年,后来因为手头比较紧,只能把基金赎回。赎回时的价格低于买进成本,所幸汇率变动弥补了一部分损失,最后大致打平。
这是他人生的第一堂投资课。
他发现,定期定额不是保证获利,汇率也可能影响投资结果。
后来,因为工作环境经常接触财经资讯,每天都能看到股市老师分析行情。他听着这些人讲得天花乱坠,慢慢觉得自己似乎也能从股票市场赚钱。
于是,他开始买卖个股。
刚开始只是小额进出,赚一点、赔一点,感觉没有什么大不了。直到金融海啸来临,他才第一次真正认识股票市场。
他用自己的资金,换来一次「腰斩之后再腰斩」的经验。
更令人难过的是,他最后承受不了压力,在市场接近最低点的时候卖出。卖掉以后,市场却开始反弹,他就这样错过后来的大幅上涨。
这是很多投资者都曾经历过的事情。
股票上涨时,觉得自己买得太少;股票下跌时,又害怕它会跌到一文不值。最后,往往是在价格最高、大家最乐观的时候买进,却在价格最低、所有人都悲观的时候卖出。
从存股、高股息,到「人弃我取」
金融海啸过后,他不敢再追逐热门股票,开始学习所谓的存股投资。
他选择一家大家熟悉的大型传统产业公司,希望透过长期持有与稳定配息,慢慢累积财富。
没想到,公司后来的殖利率一路下降。
他持有了几年,好不容易等到股价回到成本,便赶快卖掉。
接着,他又改买高股息ETF。持有一段时间后,同样是在价格回到成本时全部出场。
他以为自己的问题是没有找到正确的股票,因此开始阅读更多投资书籍。
有些书告诉他,要选择「人弃我取」的股票;别人越不看好的公司,可能越有投资价值。也有些书告诉他,应该投资自己熟悉的生活圈与产业。
于是,他开始长期定期定额买进一家当时不被市场看好的航运公司。
结果,股价从十几元一路跌到只剩几元。市场上不断传出公司亏损,甚至可能倒闭,股票可能变成壁纸。
他持续了好几年,终于等到股价慢慢回到成本附近。
但长期套牢的压力,已经耗尽了他的耐心。眼看亏损即将消失,他立刻把股票全部卖掉。
偏偏就在他卖出后不久,航运市场开始爆发,这档股票从几元一路涨到两百多元。
他看着股价不断上涨,心里非常懊悔。
人们常说,每个人的一生中,可能只有几次足以改变命运的机会。他认为这就是其中一次,而自己竟然在机会真正到来之前,把它卖掉了。
这件事让他明白,市场上的各种消息,往往会让投资者在最不该卖出的时候交出资产。
他也明白,人在长期承受压力的情况下,很容易做出事后看来不理性的决定。
但这份领悟并没有立刻让他走上正确的道路。
卖掉股票后,他竟然开始押注市场下跌
卖出航运股以后,市场气氛越来越热络。
大家都在买股票,他却想起了「擦鞋童理论」。
他认为,当所有人都在谈论股票,市场可能已经接近高点。既然市场上只有少数人能赚钱,那么自己就应该站在多数人的对面。
因此,他没有把资金重新投入股票市场,反而买进与恐慌指数相关的ETF,希望在市场崩跌时获利。
他后来形容,那时的自己实在太天真了。
因为他以为自己在跟一般投资者竞争,后来才发现,他其实是在跟拥有巨大政策工具与无限资源的中央银行对坐。
最后,那档恐慌指数ETF因为净值过低遭到清算,他只能拿回所剩不多的残值。
这次教训终于让他明白一件事:
股票市场长期向上,长期做空几乎是死路一条。
从第一次买基金,到个股、存股、高股息、航运股,再到恐慌指数ETF,他已经走了二十多年,也累积了接近百万元的损失。
但是,他没有放弃。
他相信,只有不断发现错误、修正错误,才有机会透过投资翻转人生。
等待完美买点,却让大部分的钱停止工作
后来,他花了大量时间研究货币制度、金本位、美元本位、中央银行以及金钱的本质,也听了许多财经与投资书籍。
他逐渐研究出一套自己的投资策略。
他决定定期定额买进指数ETF与高股息ETF。如果指数跌破半年线,就把投入金额加倍;如果市场跌得更深,就继续加倍,直到把手上的现金全部投入。
这个策略听起来似乎很有纪律。
问题是,市场不一定会按照他的剧本发展。
他空手等待了两年多,市场始终没有出现他所期待的长期大跌。即使偶尔下跌,也很快反弹,他根本来不及把资金投入。
结果,他的薪水继续增加,现金越存越多,股票部位却始终很小。
最后,他的现金与股票比例接近三比一。
他以为自己是在等待好机会,实际上却让大部分的钱停止工作。
就在这个时候,他看到了CLEC的投资影片。
他原本以为自己已经研究投资二十多年,应该懂得不少。看完课程以后,他却形容,自己的财商程度可能还停留在幼稚园。
因为他过去一直在研究如何预测市场、如何找到最低点、如何选择最好的股票,却从来没有真正理解资产配置的目的。
资产配置不是为了准确预测市场,而是承认我们根本无法预测未来。
说服另一半,用房屋资产创造投资资本
他开始大量观看CLEC的长篇与短篇内容,也邀请另一半一起看完整的投资课程。
后来,他提出一个计画:运用自住房屋申请长期、低利率的理财型房贷,再采取相对保守的资产配置,让原本没有工作的房屋资产开始工作。
另一半一开始有所怀疑。
毕竟在传统观念中,房贷就是债务,借钱投资更是一件危险的事情。
但看完课程、了解整体规划后,另一半终于同意。
他当时规划采用六成股票、四成现金或定存的配置,并将股票部分分散投资在好几档不同的ETF。
他写信询问我的意见。
我当时回覆他:
「你们运用房屋贷款活化资产,是很好的规划。但既然已经采用六成股票、四成现金的保守配置,股票部分就不需要再分散到长期回报率相对较低的指数。可以集中投资追踪那斯达克100指数的基金。」
「你的投资经验,也是许多一般投资者一生必经的道路。你能及时接触正确的资讯,开始走上长期投资的道路,已经是少数幸运的人。」
学得越多,他又把投资变复杂了
收到回覆后,他非常高兴,也继续反覆观看以前的影片,深怕漏掉任何重要提醒。
不过,当一个人刚开始理解资产配置时,很容易又犯另一种错误,就是想把每一种方法都放进自己的投资组合。
他把家庭资产分成三个证券帐户。
第一个帐户放房贷借出的资金,采用相对保守的配置;第二个帐户作为夫妻共同基金,负责子女教育、旅行与家庭大型支出;第三个帐户则由自己管理,加入杠杆型指数基金,希望取得更高的长期回报。
他还利用资产配置试算表反覆模拟,发现把原型指数、两倍杠杆与现金各配置三分之一,在某些历史情境下,最高报酬率似乎更高。
于是,他再次写信问我:
「老师,这种配置是不是比较好?三个帐户采取不同策略,是不是可以分散风险,也能让资金用途更加清楚?」
我告诉他:
「没有所谓永远绩效最好的资产配置。」更不会因为三种资产配置混合就比较安全!到时你会看到一种资产配置绩效好,将另外两个资产配置做操作,得不偿失!
在市场下跌时表现较好的配置,遇到持续上涨的大多头,绩效未必比较好;在大多头市场表现亮眼的配置,遇到大跌时,承受的波动也可能更大。
每一种资产配置,都可能在某种市场环境下表现良好,也可能在另一种环境中落后。
偏偏我们对未来的市场一无所知。
所以资产配置不是追求历史回测中最高的数字,而是选择一个自己真正能够长期持有、即使下跌也不会恐慌卖出的组合。
我也提醒他:
「就算资产放在三个帐户里,仍然要把所有帐户视为一个整体。三个帐户不代表三份资产,更不需要三套互相独立的投资逻辑。」
「如果每一个帐户都有不同配置、不同策略与不同再平衡方式,只会让投资越来越复杂。」
投资原本可以很简单,不要自己替自己制造麻烦。
完成配置后,他把帐户封存了一年
听完这些建议后,他重新整理了自己的投资。
他终于明白:帐户可以有好几个,资金用途也可以分开记录,但是家庭总资产只有一份,必须从整体角度进行配置。
他不再追求试算表中最高的历史报酬,也不再为每个帐户设计一套复杂策略。
完成资产配置后,他把证券帐户封存起来。
这一年,他不再每天看盘,不再预测高低点,也不再因为新闻、利率、战争或政治消息改变投资计画。
他只有在需要再平衡时,才重新登入帐户。
结果,当他一年后再次打开帐户时,发现过去二十多年累积的近百万元损失,竟然在完成配置后几个月内就几乎全部拿了回来。
之后,他仍然没有频繁操作,帐面获利却持续累积。
他在信中说:
「一切就像做梦一样。我不敢相信,完全什么事情都没做,获利竟然如此丰厚。」
真正的考验,不是上涨,而是下一次下跌
看到他的来信,我当然很高兴。
但我也要提醒他:
这次能够迅速拿回过去的损失,除了资产配置与长期持有,也因为这段期间的市场环境对投资者有利。
这并不代表市场永远只会上涨。
未来一定还会下跌,也可能出现百分之二十、百分之三十,甚至更大的回档。
现在真正重要的,不是帐户里赚了多少钱,而是下一次市场下跌时,他能不能继续遵守同样的原则。
投资者在市场上涨时,很容易相信自己可以长期持有。
真正的考验,是当新闻每天告诉你世界快要毁灭,帐户资产持续缩水,身边所有人都劝你赶快卖出时,你是否仍然相信自己的资产配置?
如果市场一跌,你又重新回到猜高低点、停损、空手等待的老路,那么过去的经验就可能再次重演。
最珍贵的获利,是人生重新恢复安定
这位朋友说,这一年来,只要有空,他就会反覆收听CLEC过去的节目。
他后来发现,自己得到的不只是财富。
在投资以外,他对人生、思想与内心安定,也有了不同的理解。
最近,他看了一部描述六祖慧能的戏剧。看完以后,他对「闻道、悟道、行道」有了更深的体会。
他说,每周六的课程就像一次传道。
台下有人先来,有人后到;有人悟性高,一听就懂;有人必须经历很多错误,才能慢慢明白。
其实,投资也是这样。
「有钱就买、做好资产配置、长期持有、打死不卖」,这些话听起来非常简单。
但没有经历过追高杀低的人,可能不知道长期持有有多么困难;没有在最低点卖过股票的人,也不一定能体会资产配置的重要。
同一句话,每个人因为人生经历不同,听到的意义也完全不同。
这位朋友走了二十多年弯路,付出接近百万元的学费,最后才真正理解:
投资不是比谁最会操作,而是比谁能够用适合自己的资产配置,在市场里留得最久。
很多时候,最好的操作就是不要操作;最重要的决定,就是完成配置后,不再随便做决定。
他封存的不是证券帐户,而是过去那个不断恐惧、后悔、预测市场、追高杀低的自己。
当他不再每天与市场搏斗,他的钱反而开始替他工作,他的人生也重新恢复安定。
所以,如果你现在还在寻找下一档会上涨的股票,或者每天猜测市场什么时候崩盘,不妨停下来想一想:
你真正需要的,可能不是更多资讯,也不是更精准的预测,而是一套自己能够长期执行的资产配置。
完成配置,留在市场,然后把时间拿回来,好好生活。
真正成功的投资,不是让我们每天都在想股票,而是让我们不必再为金钱恐惧,有时间陪伴家人、照顾健康、提升自己,也有能力关怀更多人。
很高兴这位朋友终于走上属于自己的富有之路。
也希望他的故事能够提醒每一位正在投资道路上摸索的人:
过去犯过的错误都不会白费,只要你愿意承认错误、修正方向,任何时候重新开始都不算太晚。
我们一起提升、健康、关怀、富有。
我是 CLEC James,感谢大家的收听,我们下一集再见。
更多文章
【如何面对未来「市场的可能」】
市场的未来只有两种可能:持续上涨趋势,或持续下跌趋势。本文说明下跌趋势可能如何演化。
第十三章【资本主义是一个有效率的主义】
资本主义是一个有效率的主义,有资金的出资金 有能力创业的去创业 有知识有劳动力的去工作 这就是资本主义 是希望大家贡献自己所有所长,创造社会更高的价值。 每个人都拿出自己所有,投入资本市场,创造价值。 一个年轻人 他有知识 他有体力 他有时间 他可以去上班 去劳动帮资本家工作,这就是一个劳工对资本主义的贡献。 一个创业
The Finance Buff
The Finance Buff - 2021年10月17日 今年早些时候,ProPublica 对超级富豪如何缴纳相对较少的所得税进行了曝光。 他们的技巧之一是靠借来的钱生活。 当他们不出售升值的资产时,他们就不会实现资本收益。 没有实现收益,没有税收。 与此同时,他们的资产不断增长,银行越来越愿意借给他们更多的
邮件列表
加入我们的社区
订阅邮件列表,及时获取最新消息和更新