视频导读
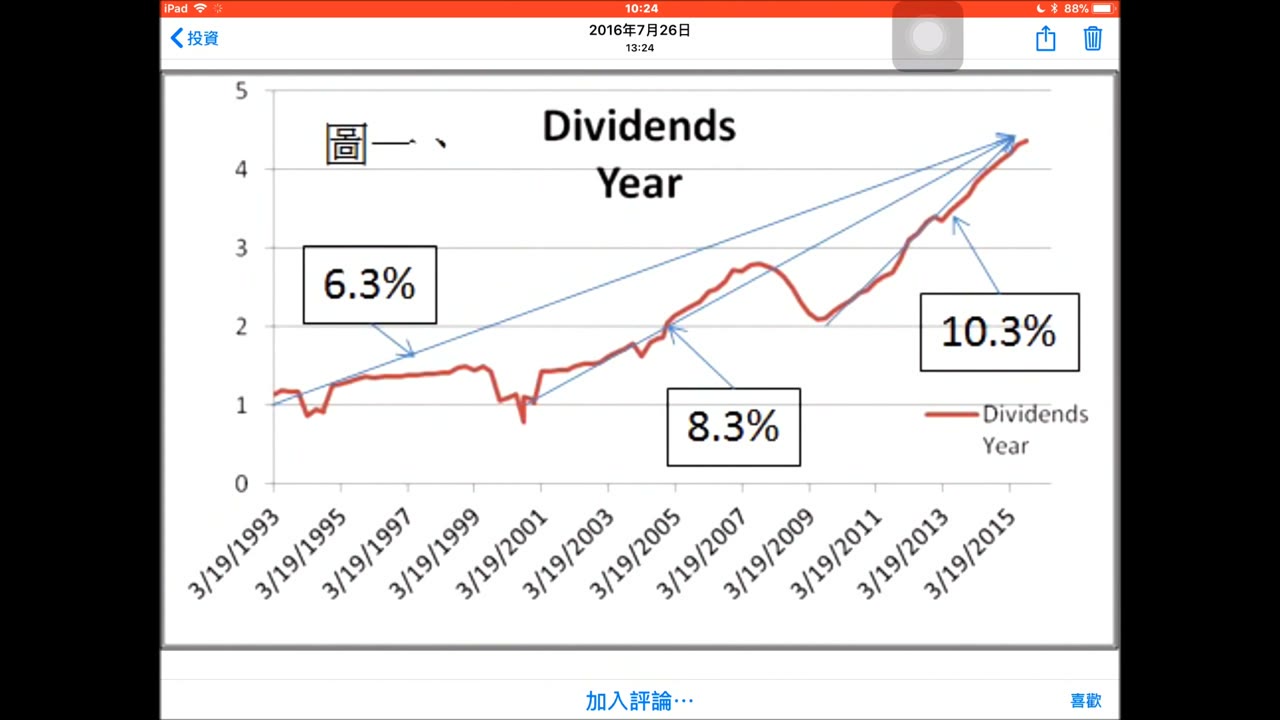
视频以 SPY 为例,说明讲者如何根据过往股息设定未来增长假设,并把累计股息、持有期限与期末股价纳入长期试算。讲者随后以出租房产作比较,讨论租金、管理负担与股息现金流的差异,再从企业盈利并未全部用于分配的角度解释其对股息延续性的看法。后半段改用每年固定投入的情境,展示复利假设下不同期限的试算结果。视频中的增长率、未来金额与股息延续性都是讲者的假设或判断,并非回报保证;税务仅被简短提及,没有提供具体规划方法。
视频重点
- 讲者把过往股息增长延续到未来作为试算前提,再估算长期累计股息与可能的期末股价;这些结果依赖假设,并非已经实现的数据。
- 视频把股息视为持有期间的现金流,并以“累计股息收回成本、股票仍然存在”的比喻说明讲者的长期持有观点。
- 讲者比较 SPY 股息与出租房产的租金、管理及相关负担,以此表达个人偏好;该比较不代表两类资产具有相同风险。
- 后半段以每年固定投入和持续复利为前提,比较较长期限的试算金额,并把税务列为资产积累后的关注方向,但没有说明任何税务操作。
内容章节
约 00:00:25 · 股息增长与长期试算前提
讲者明确把过去延续到未来作为假设,据此试算 SPY 的股息、持有期限、累计现金流与期末股价。
约 00:02:34 · 股息与出租房产的比较
视频以租金收入、管理负担和讲者提及的相关成本,对照股票股息的现金流特征。
约 00:03:43 · 经济变化下的股息观点
讲者讨论市场下跌时股息能否延续,并以企业通常不会分配全部盈利来解释其看法,同时也提到盈利大幅下降可能影响分红。
约 00:05:00 · 固定投入与复利情境
后半段以每年固定投入为假设,比较不同积累期限的试算结果;讲者也简短提到未来可能关注税务,但没有展开方法。
相关主题
SPY 股息、股息增长假设、长期持有试算、累计股息、出租房产比较、企业盈利与分红、固定投入、复利情境
本页内容由 AI 根据部分视频语音整理,旨在帮助了解主要讨论方向,可能遗漏次要内容或包含语音识别误差;实际内容以原视频为准。