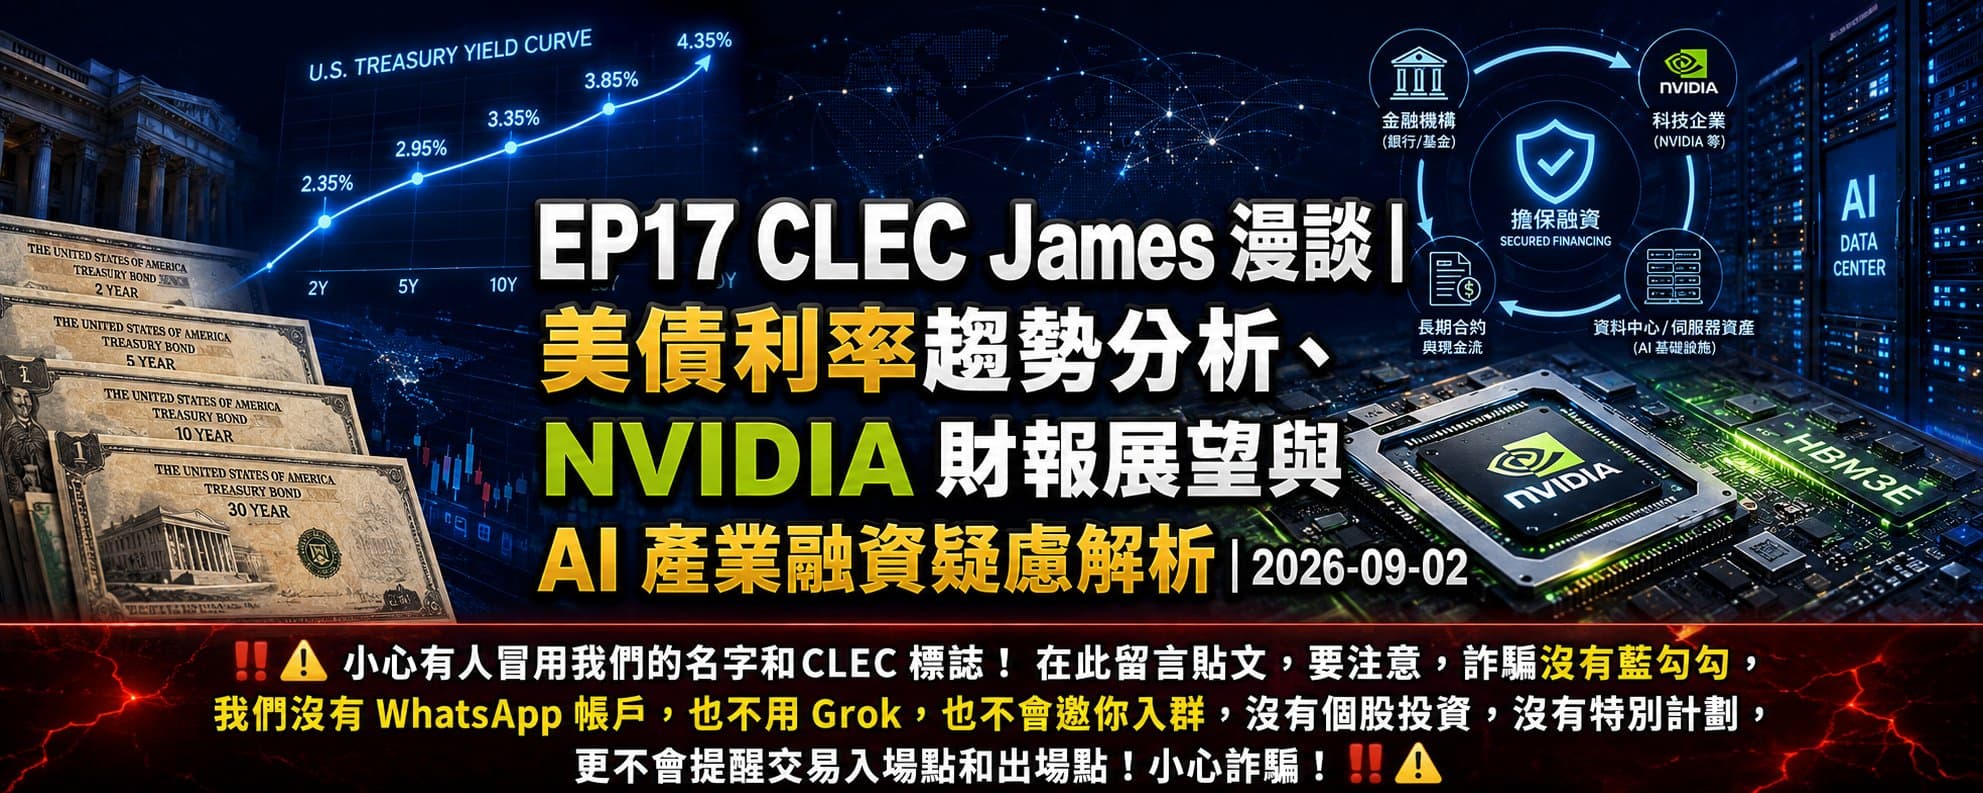
美債利率趨勢分析、NVIDIA 財報展望與 AI 產業融資疑慮解析
CLEC James 漫談第17集:美債利率趨勢分析、NVIDIA 財報展望與 AI 產業融資疑慮解析
逐字稿內容
大家好,這裡是 CLEC James 漫談,今天應該是第 17 章,日期是 9 月 2 號。
我們今天要談的幾個重點都跟金融有關:
-
美國國債的利率以及全球的利率問題。
-
NVIDIA(輝達)的業務財報與未來的營收狀況。
-
人工智慧(AI)所謂的「循環貸款」問題。
一、 全球利率趨勢與債券投資風險
現在美國的長債利率都在慢慢墊高。這個墊高的原因,不是因為美國國債的信用問題,也不太像是未來的通膨預期問題,比較像是全球資金不足的問題。
所謂資金不足,是因為現在股市發展熱絡,股市的風險貼水(回報率)比較高。舉例來說,過去股市回報率是 10%,債券回報率如果是 4%,對投資人來說債券的風險貼水還可以接受;但當股市的回報率達到 15% 甚至更高時,一般的債券投資人就會認為 4% 的風險貼水相對於股市回報太低了,進而拉高對債券回報的期望。
第二個原因是,因為人工智慧的發展帶動股市熱絡,大部分資金都要投入人工智慧的開發,以獲取未來的高回報。資金都被人工智慧公司所發行的公司債所吸收。也就是說,在資金總量有限的情況下,如果像 Meta、Oracle、Google 等科技巨頭所借的利率達到 6%、7% 時,買美國國債的資金就會相對減少,使得美國國債的利息面臨上升壓力,美國國債的風險貼水就要拉高。
這就造成很多投資美國國債的朋友會有極大的資本損失,因為美國國債利息拉高,美國國債的價格就會下跌。這也會牽涉到很多公司債的下跌。所以為什麼我一直跟大家講,買公司債跟買美國長期國債是一個風險極高、極高、極高的資產,不要去碰。很重要的事情講三遍:不要去碰美國長期國債,也不要去碰美國的公司債。你最好的選擇就是投資美國的股權收益,也就是 QQQ 股票資產,這樣你會得到比較好的風險貼水,不只可以抗通膨,又可以取得資產的增值。
未來全球因為人工智慧的大量資金投入,全球的資金就會相對緊縮,這會造成利息拉高。所以很多台灣的朋友,如果你們有信貸或是房貸,不要感受到利息升高而感到棄餒或害怕,你們的資金還是相對便宜的。當美國七大巨頭所借的公司債都要達到 5%、6% 以上的時候,台灣的資金還在 3%、4%,是相當便宜的。就算借出來放在貨幣市場基金(如 00865B)都相對安全,因為未來的利息應該是走升的。未來的資金需求會非常高,因為景氣會變得非常的好。
二、 NVIDIA(輝達)財報展望與供應鏈優勢
再來就是我們談人工智慧裡面最關鍵的一家公司:NVIDIA(輝達)。
輝達在財報裡面很重要的一個重點,就是它對未來一整年的財務預測都做出來了。它對未來的成長率維持在 70% 以上,毛利率也可以預估到 74% 左右。
它之所以能夠預估未來的毛利率,是因為輝達已經將所有零件供應廠商的單子都下單買好了,也就是未來一年的單子它都下了,對於 HBM 記憶體的訂單它都下了,也就是它把市場上的貨全部掃光了。這樣子它就可以保證它的成本,也可以預估它的毛利率,因為它的訂單應該都是在手上了。所以它敢把單子下給它的供應商,鎖定貨源。
那其他的公司,做 PC 廠的,或者是當初斤斤計較、想要砍零件廠價錢的公司,可能這次就會吃虧,而且可能拿不到貨,或者會被逼著用更高價的價錢才可以買到他們要的零件。所以這就是輝達的高瞻遠矚,它可以知道——因為它本來就是第一線接觸這些人工智慧公司建場的訂單,所以它的能見度最高,它可以預估到底有多少單子已經下到它的廠區了、買它的 IC 了,未來一年有多少貨是準備該出的,它就可以控制它的銷售跟它的成本,所以它可以預估未來一整年的成長率跟毛利率。對輝達這家公司來說,這方面是非常透明的。
三、 AI 產業融資模式與「循環貸款」疑慮釐清
再來就是市場上所擔心的「循環貸款」問題,好像輝達把錢帶給 AI 人工智慧的廠商,人工智慧廠商再回來買輝達的 IC,那這個是不是一個循環貸款?
其實依據我過去對於產業之間金融融資問題的了解,我解釋給大家聽。
第一個,在差不多十年前(2016、2017 年左右),亞馬遜(Amazon AWS)就已經開始在做融資的功能。那個時候有很多雲端廠商需要用 Amazon 的 AWS,但因為都在西雅圖(Seattle),要運算數據上傳下載比較慢,所以很多公司想要將很多雲端放在自己公司內部。
很多公司不想直接買斷雲端伺服器,他們想要用租的。可是銀行不太想貸款給這些公司,因為銀行對房地產很清楚,但對於中小型公司,銀行就不敢把錢貸給他們去買雲端設備。這些雲端設備,小公司又不想一次花幾百萬、幾千萬付出去,希望銀行可以貸款給他們。但銀行如果不敢放款給他們,他們就沒辦法去買雲端伺服器放在自己公司去執行 AWS 這些功能。
所以那時候亞馬遜就提出擔保,將機器放在客戶的公司內部,由中小企業公司去向銀行貸款;如果銀行不敢貸,就透過亞馬遜的擔保,跟銀行講:「沒關係你貸給他們,如果有問題,那個伺服器由亞馬遜接收。」這樣子銀行就不用擔心說,這些公司如果倒閉,拿了一堆伺服器不知道怎麼辦。因為銀行可能還懂得如何處理房地產拍賣,但拿了一堆伺服器,他們真的沒辦法去處理這些鐵殼子。
所以他們需要有亞馬遜的擔保。亞馬遜擔保後,機器貸給小企業、資金融通,如果之後公司財務有問題,付不出貸款,輝達(亞馬遜)就可以將機器取回,繼續放在其他需要的公司,並支付銀行的貸款。這就是間接擔保的問題。
有時候是亞馬遜將機器質押給銀行,放在客戶端,收取客戶端的月租費,這是另一種商業模式。所以輝達的商業模式應該有兩種:一種是雲端設備廠商向銀行貸款,銀行不知道設備廠商如果倒了、拿回來幾千億的雲端設備對銀行來說是非常陌生的資產,所以輝達先幫忙向銀行擔保,因為輝達知道這些設備的價值與運用。如果雲端設備廠商資金出了問題,這些設備輝達可以接收轉租給別人。輝達知道這個需求是很旺盛的,賣出去的東西是有價值的,它需要擔保的原因就是「銀行不懂科技」,不敢借錢給這些設備廠商,所以需要輝達出來擔保。
輝達牽頭拉了五個金融巨頭,開始放款給這些人工智慧廠商。因為銀行對雲端運算的伺服器不熟悉,如果幾千億的貸款最後還給他們一堆伺服器,銀行真的不知道怎麼處理。現在有輝達出面,承諾如果有人倒債或付不出貸款,輝達可以接過來轉租或用在內部運算,金融業的擔憂就解除了,資金就流出來了。
所以這不是循環貸款的問題,這只是金融融通,以及解決金融業對於不懂產品估值的放款疑慮。這樣輝達第一可以保證廠商有錢買它的 IC 與伺服器,二來也可以讓許多雲端廠商綁定輝達的 IC,不會去買 AMD 或 Google 的晶片。
總之,輝達這樣做解除了銀行業的疑慮。輝達對於伺服器的價值很清楚,知道怎麼變現,所以敢做這件事。大家不用太擔心人工智慧循環貸款的泡沫問題。
人工智慧現在沒辦法泡沫,因為人工智慧不是無限量可以擴充的。它有很多煞車機制(瓶頸):
-
HBM 記憶體限制:高頻寬記憶體(HBM)受限於產能,想吹大泡沫都沒那麼容易,因為記憶體不夠。
-
電力與場地限制:建廠沒辦法無限量蓋,因為電能不足、場地不足,許多美國城市也在抗議。
所以人工智慧有實體資源的限制,發展受到物理條件約束,大家不用太擔心泡沫化的問題。
Spotify
https://open.spotify.com/episode/7ojXiTqFyhcFUdHQ2Gan8E?si=whyxVlNTTJWWkeq2wi2XeQ
在Apple Podcast上聆聽:https://podcasts.apple.com/us/podcast/clec-james-%E6%BC%AB%E8%AB%87/id6798136771?l=zh-Hant-TW&i=1000787259216
更多文章
The Finance Buff
The Finance Buff - 2021年10月17日 今年早些時候,ProPublica 對超級富豪如何繳納相對較少的所得稅進行了曝光。 他們的技巧之一是靠借來的錢生活。 當他們不出售升值的資產時,他們就不會實現資本收益。 沒有實現收益,沒有稅收。 與此同時,他們的資產不斷增長,銀行越來越願意借給他們更多的
【天曉得!】
【天曉得!】CLEC 投資俱樂部 撰寫日期: May 16, 2019 有人問為何我會認為市場已經穩定! 首先我要說:【天曉得?】 再看我以下說明前,大家有個心理準備,這只是一種想像、且是一種直覺! 如果在市場可以非常肯定的說⋯⋯⋯⋯那必定是神或是騙子。我不是!所以我只能說 可能! 我今天會有這樣的感覺和判斷是以下原因
【市場一直都在震盪,不要理他就好!】
【市場一直都在震盪,不要理他就好!】CLEC 俱樂部 撰寫日期: August 12, 2019 2009 年到現在 2019年!十年間,上漲的年份只有三年,有七年是震盪的年份。 如果投資者一直關注震盪,幾乎是無法過安穩的日子。 除了 2009、2013、2017 是持續上漲,震盪小的年份,其他七年都是震盪劇烈的年份。
郵件清單
加入我們的社區
訂閱郵件清單,及時獲取最新消息和更新