影片導讀
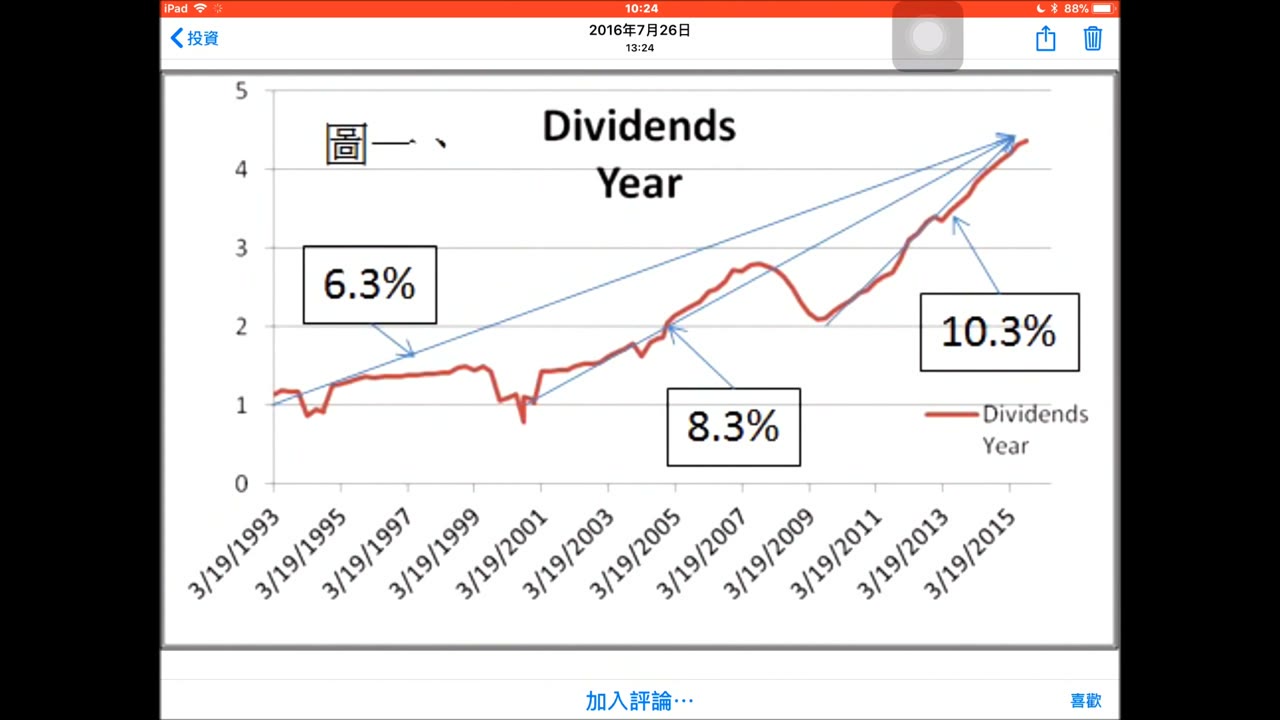
影片以 SPY 為例,說明講者如何從過往股息設定未來成長假設,並把累積股息、持有年限與期末股價放進長期試算。講者進一步以出租房產作比較,討論租金、管理負擔與股息現金流的差異,接著從企業獲利未全數分配的角度解釋其對股息延續性的看法。後段改用每年固定投入的情境,展示複利假設下不同期間的試算結果。影片中的成長率、未來金額與股息延續性都是講者的假設或判斷,不是保證報酬;稅務只被簡短提及,未提供具體規劃方法。
影片重點
- 講者以過往股息成長延續至未來作為試算前提,再估算長期累積股息與可能的期末股價;這些結果依賴假設,並非已實現數據。
- 影片把股息視為持有期間的現金流,並以「累積股息回收成本、股票仍然存在」的比喻說明講者的長期持有觀點。
- 講者比較 SPY 股息與出租房產的租金、管理及相關負擔,藉此表達其偏好;該比較是講者的個人判斷,不代表兩類資產具有相同風險。
- 後段以每年固定投入和持續複利為前提,比較較長期間的試算金額,並把稅務列為資產累積後的關注方向,但沒有說明任何稅務操作。
內容章節
約 00:00:25 · 股息成長與長期試算前提
講者明確以過去延續到未來作為假設,據此試算 SPY 的股息、持有年限、累積現金流與期末股價。
約 00:02:34 · 股息與出租房產的比較
影片以房租收入、管理負擔和講者所提及的相關成本,對照股票股息的現金流特性。
約 00:03:43 · 景氣變化下的股息觀點
講者討論市場下跌時股息能否延續,並以企業通常不會分配全部獲利來解釋其看法,同時也提到獲利大幅下降可能影響配息。
約 00:05:00 · 固定投入與複利情境
後段以每年固定投入為假設,比較不同累積期間的試算結果;講者亦簡短提到未來可能關注稅務,但未展開方法。
相關主題
SPY 股息、股息成長假設、長期持有試算、累積股息、出租房產比較、企業獲利與配息、固定投入、複利情境
本頁內容由 AI 根據部分影片語音整理,旨在協助了解主要討論方向,可能遺漏次要內容或包含語音辨識誤差;實際內容以原影片為準。