金融业最大的秘密:原来真的可以空手套白狼!
James 老师, 您好! 有一段时间没有跟您发讯息了,先向您请安问好。 最近生活过得很充实,工作也非常忙碌。 我们全家做身体健康检查,每半年做一次已经一年了,一切都正常医生告诉我们未来一年做一次就可以了。 最近想跟老师汇报两件有关银行融资的事情 最近券商受到资本适足率及授信额度水位限制的影响,目前无论是新增
James 老师, 您好! 有一段时间没有跟您发讯息了,先向您请安问好。 最近生活过得很充实,工作也非常忙碌。 我们全家做身体健康检查,每半年做一次已经一年了,一切都正常医生告诉我们未来一年做一次就可以了。
最近想跟老师汇报两件有关银行融资的事情
1. 股票质押
最近券商受到资本适足率及授信额度水位限制的影响,目前无论是新增借贷还是借新还旧,都开始变得比较困难。虽然我的借款要到明年年中才到期,暂时没有问题,但我已经开始提前布局,为未来做准备。因此我又重新研究银行端的股票质押业务。目前了解到中国信托、联邦银行、台新银行以及国泰世华都有提供相关服务利率在2.7-3.0之间。最后我选择联邦银行,主要是因为过去曾经和他们有往来过。
重新了解之后,我意外发现只要持有的股票符合银行认可标准,而且能够办理质押,理论上是有机会透过持续展延与资金调度,长期运用银行资金,前提是利息都要正常每月缴纳。虽然和美国的模式还是有些差异,但已经相当接近。我接洽的是联邦银行企业金融部门。他们虽然主要服务企业户,但也可以承作个人股票质押。第一次申办需要维持率 200%以上,且首次动拨金额至少要 1,000 万新台币。之后每年续约则没有额度限制。
基本上只要还款记录正常,银行没有理由不续借,这也是承办人员亲口告诉我的。银行会收取一些开办费(大约4-6千, 中信2万),但金额不高,可以忽略不计。我上周五已向联邦送件,预计流程大约需要三个星期。根据我目前账户上的股票部位,我申请了4,500 万元的授信额度。等额度核准下来之后,之后就可以利用银行资金替换券商质押。等整个流程完成之后,我再向老师汇报。
2. 信用贷款
我把银行信贷-拼图的最后一块也补上了。
由于我在台湾没有报税资料,因此无法提供一般上班族的薪酬或工作证明。我改以账户上的股票资产以及往来银行的现金流记录作为财力证明提供给银行审核。6 /10 日送件,当天下午照会,银行直接给我核最高800万. 6 /11 日就完成拨款,速度比我预期还快。前三个月利息1.68%,第四个月起2.99%,开办费9000 (换算下来一年的成本约在2.6%)实在有够便宜!资金到位后,我先预留了一年份需要偿还的本息金额约125万,直接买入 00865B;
剩余资金则直接分批投入 00662、0056 和 QQQI。当下立即买完,一次就把部位建好。我的想法很简单,如果之后下跌,我也认,因为本来就是长期持有,没必要纠结还要等. 等一年之后,中国信托会在第12个月的时候主动问我要不要再借新还旧. 最后,还是要感谢老师一路以来的提携与指导。很感恩自己有机会能跟在老师身边持续学习,也因为老师的启发,让我能够不断探索各种金融工具与资产配置的方法,稳健前进。
投资要坚持的相信自己,其它的就交给命运 祝老师身体健康、平安顺心。
James 老师回复
你真的很了不起。你能够找到解决方案,并更深入地了解台湾的金融体系运作方式。我想和其他人分享你的一些重点见解,这样他们也可以从你的融资策略和知识中学习。 在金融界,有可能利用别人的钱,用自己很少的资本建立财富。你能利用多少,你能创造多少财富,最终取决于你的知识深度和你愿意投入多少努力。
此致, James
免责声明
所有的邮件 视频内容与回复信息仅供参考,我不是专业的投资顾问,也不是专业的税务人员,所有信息仅是个人经验分享,投资须谨慎,投资和任何决定与行动都要自行负责。
撰稿: James。
PS:补充
对话重点总结 这段讨论主要围绕在 银行股票质押、信用融资,以及银行与券商质押的差异。
一、银行股票质押与券商股票质押的差异
-
银行股票质押与券商股票质押本质上不完全相同。
-
银行会评估客户资产规模、信用状况及还款能力。
-
只要股票符合银行认可标准,且客户条件良好:
-
利息正常缴纳
-
维持率正常
-
信用记录良好 银行通常愿意持续续约。 也就是说: 银行比较看重「客户关系与还款能力」; 券商比较看重「担保品价值与维持率」。
二、购屋贷款的 72-2 条款限制 询问: 「购屋贷款受限72-2是什么意思?」 补充说明: 72-2条款主要限制: 针对:
-
建商
-
不动产放款
-
土地融资
-
购屋贷款 银行放款总额不得超过一定比例。 目的:
-
防止房地产泡沫
-
降低银行风险
-
避免过度集中于房地产市场 因此: 受影响的 ✅ 房贷 ✅ 建商融资 ✅ 土地开发融资 不受影响的 ✅ 股票质押贷款 ✅ 信用贷款 ✅ 一般企业融资 因此特别指出: 如果申请的是周转金、股票质押或一般融资,就不受72-2限制。
三、银行其实希望好客户一直借钱 CLEC 群友进一步分享: 银行会筛选客户。 真正优质客户通常具备:
-
大量资产
-
稳定现金流
-
良好信用
-
准时付息 这类客户对银行而言非常珍贵。 因此银行常见做法:
-
每年续约
-
不要求偿还本金
-
额度持续保留 只要:
-
利息照缴
-
维持率正常
-
信用正常 银行通常愿意一直借下去。
四、银行真正赚的是利息 观察: 银行的现金其实就是他们的负债。 银行最希望看到的是:
-
客户长期借款
-
每月正常付息
-
现金流稳定进帐 因为: 对银行而言 最理想的客户不是: ❌ 借了很快还清的人 而是: ✅ 长期借款且从不违约的人 ⸻
五、整段对话最重要的启发 这也是 CLEC 投资哲学与金融运作最大的结合: 传统思维 努力存钱 → 买资产 → 还清负债 金融思维 建立优质资产 → 让银行愿意借钱 → 长期使用银行资金 → 自己的资产持续增值 → 利息正常支付 → 达成资产与负债并存的循环 一句话总结 银行并不怕你借钱,银行怕的是找不到愿意长期付利息、信用良好的优质客户。 而对投资人而言: 当你拥有优质资产与良好信用后,借款不再只是负债,而是一种可以长期运用的金融工具。
作者

分类
更多文章
[ 将 IRA 提早转到 ROTH 是有好处的。]
[ 将IRA 提早转到ROTH 是有好处。 ] CLEC 投资理财教育频道 撰写日期: December 27, 2019 如果低收入者或无一般收入者,从IRA 转到ROTH 算入一般收入,的联邦税率在 12% 以内,还是值得提前转换。 如果还有工作收入,或已经开使领取社保金,或有房租等其他收入,造成税率已经高过12%,就不值得提前将IRA转ROTH。 在没有其他特别收入状况下,将IRA 提早转到ROTH 是有好处。 只要转换金额并入所
【年轻人投资5年至今 绩效卓越的成功实例】
2014底 曾经有位朋友写给我 『如何教年轻人投资』。提及他 如何鼓励女儿存款及长期投资概念。时间过得真快,现在他告诉我 这几年来证实了 正确的投资方式 是有效的投资!相信以长期投资概念理财 未来是可以致富的! 以下是他来信全文: 自我女儿开始投资 在她的投资帐户里 除了第一年每月固定存入$200以外,2014年至20
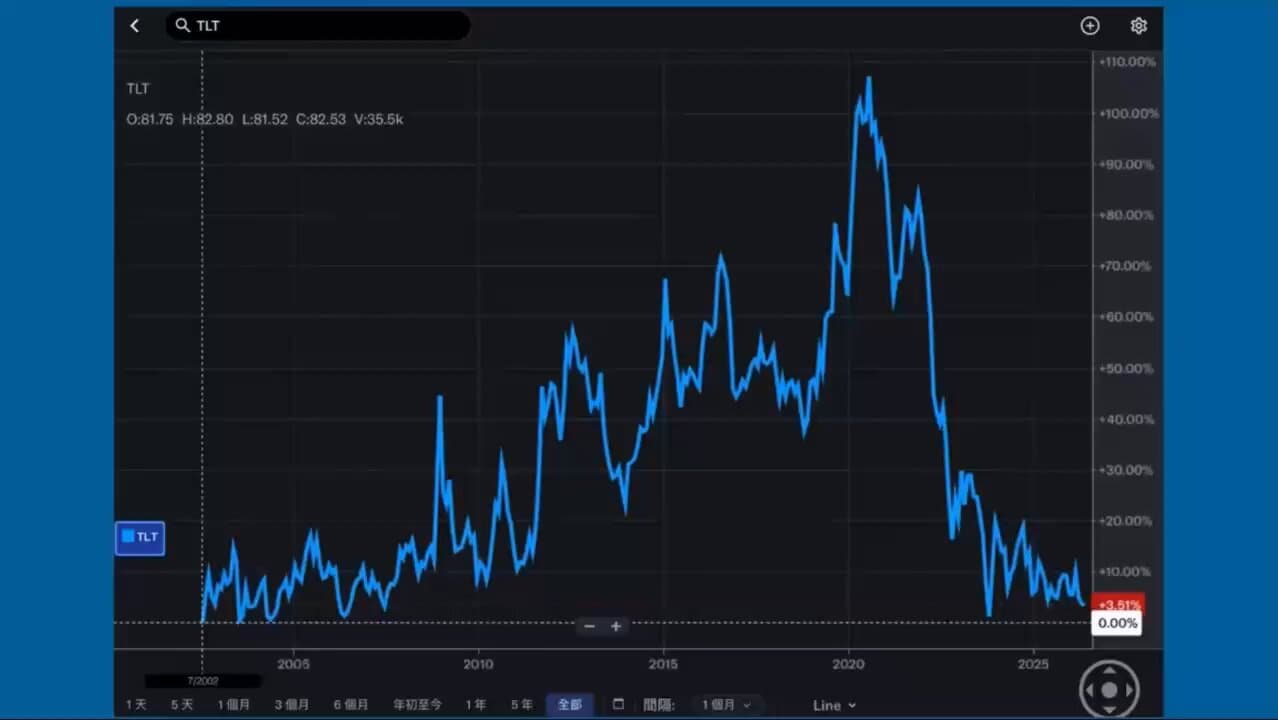
碰到长期债券,小心财富被炸得粉身碎骨!
TLT 二十年下来年化报酬只有 4%,2020 年高点买进至今从 164 元跌到 85 元、腰斩一半。长期债、公司债、垃圾债、结构债都不要碰,唯一能碰的是 BOXX、SGOV、BIL 与台湾 00865B 等短期债券。
邮件列表
加入我们的社区
订阅邮件列表,及时获取最新消息和更新