视频导读
课程先从100万美元退休金的目标倒推准备时间和每月投入,并通过投入 SPY 的测算说明:在模型假设下,越早开始积累,每月所需金额可能越低。随后,讲者把同一思路应用到台湾地区的退休情境,列出不同准备年限的新台币投入案例。后半段转向退休后的资金提取,比较年度支出等于、低于或高于模型收益时,资金可能保持、增长或逐步耗尽的差异。视频中的金额、回报和年限都是课堂测算及讲者观点,并非本站对退休结果的保证或个性化投资建议。
视频重点
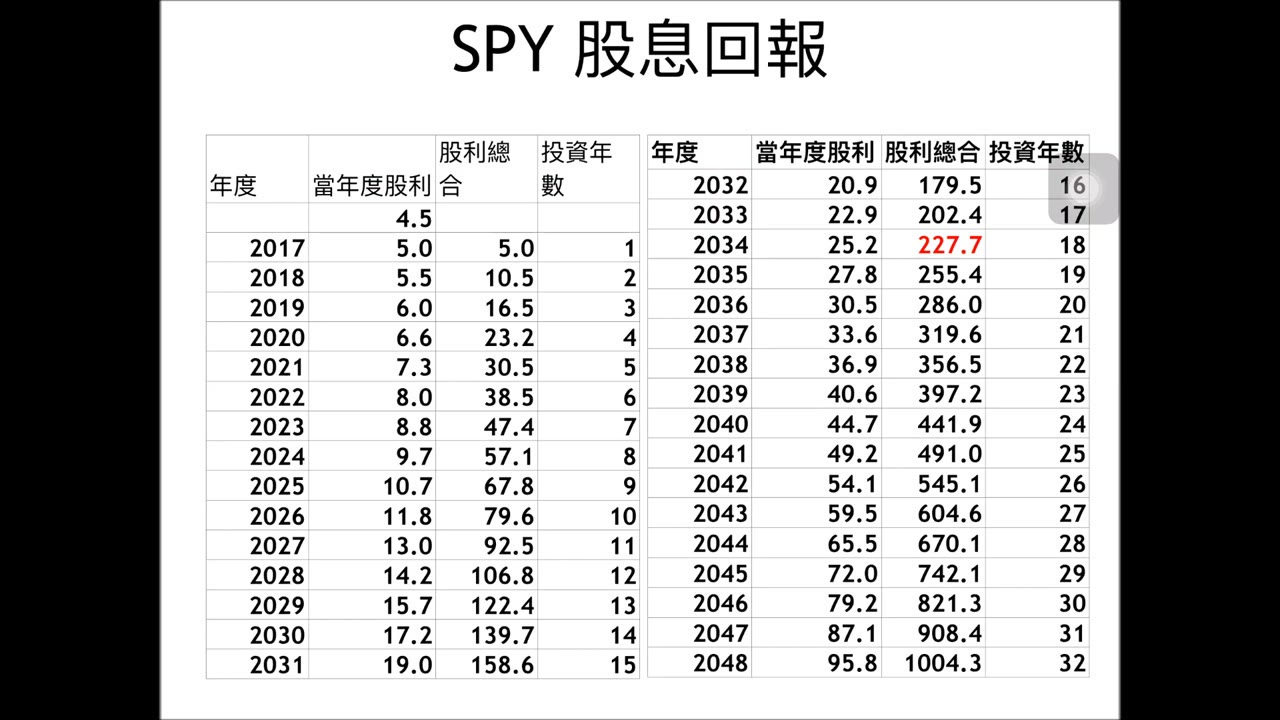
- 讲者以二十年后积累100万美元为例,在视频的 SPY 模型中测算每月投入1500美元,以此说明规划退休目标时需要同时考虑剩余年限。
- 课程比较较早和较晚开始积累的差异,强调时间会放大持续投入的效果;视频中的金额是模型案例,不代表实际回报。
- 台湾地区的情境以1000万新台币为退休目标,视频分别测算了二十年每月投入1.5万元和四十年每月投入2000元的准备方式。
- 提取模型显示,如果年度支出高于视频假设的收益,资金可能逐步耗尽;如果支出较低,剩余资金可以继续投入,结果可能产生明显差距。
内容章节
约 00:00:00 · 从退休目标倒推每月投入
讲者以二十年后积累100万美元为例,演示如何将退休时间、目标金额和每月投入放入同一项测算。
约 00:01:54 · 台湾地区的退休金准备情境
视频将目标换成1000万新台币,比较二十年和四十年准备期对每月投入金额的影响。
约 00:02:57 · 退休支出与资金延续
课程以100万美元退休金模型,比较年度支出等于模型收益,以及本金略少时可能产生的长期差异。
约 00:04:51 · 小幅支出差异的长期影响
讲者比较每年支出10万、11万和12万美元的视频测算结果,说明支出高低可能改变资金耗尽或增长的路径。
相关主题
退休金准备、100万美元退休金、每月投入测算、时间复利、台湾退休规划、退休金提取、年度支出控制
本页内容由 AI 根据部分视频语音整理,旨在帮助了解主要讨论方向,可能遗漏次要内容或包含语音识别误差;实际内容以原视频为准。