
00701
Grok+特斯拉FSD+ChatGPT、Gemini,AI Agent时代正式降临
短篇
Grok+特斯拉FSD+ChatGPT、Gemini,AI Agent时代正式降临
视频展示讲者如何使用Gemini从历史邮件中查找讲义与回撤工具链接,并转述高端AI Agent代写邮件取得订阅退款的案例;随后以特斯拉自动驾驶与Grok语音控制演示AI代理处理导航任务。 所有数字、条件与适用性仍须逐项核实。
25:29

00700
保险借款不用还利息?别再被话术骗了!教育不能外包,财务安全也不能外包
短篇
保险借款不用还利息?别再被话术骗了!教育不能外包,财务安全也不能外包
视频由AI快速发展切入,主要质疑「保单借款不用利息」话术:讲者区分不用每月缴息与完全无利息,并称利息会增加欠款或消耗保单价值。后段延伸到理赔争议及儿童教育不能外包。 所有数字、条件与适用性仍须逐项核实。
37:08

00699
真正的安全不是没负债,而是手上永远有现金
短篇
真正的安全不是没负债,而是手上永远有现金
视频主张有负债仍应保留现金,因为房产、股票与工作可同时受冲击;以30%现金、80%市场跌幅及失业情境比较是否被迫低卖。现金年数应按地区就业与替代收入条件决定,而非固定答案。 所有数字、条件与适用性仍须逐项核实。
19:19
00698
维持率200%,却差点违约交割!我终于明白:真正的风险是失去主动权
短篇
维持率200%,却差点违约交割!我终于明白:真正的风险是失去主动权
视频先以15%年化假设比较一亿元资产是否继续工作,再讨论股票质押的流动性:若把全部股票划拨给银行或券商,即使维持率看似充足,也可能因无法续借或取回资产而失去主动权。 所有数字、条件与适用性仍须逐项核实。
19:42
00697
我花了十年才明白:慢慢变有钱,才是真正的答案
短篇
我花了十年才明白:慢慢变有钱,才是真正的答案
视频以一名三十多岁来信者的十年转变说明「慢慢变有钱」:从低薪、感情投入与赌博心态,转向紧急备用金、90% 00662/10% 00670L及减少看盘。未来财富与市场持续上涨均是讲者预测。 所有数字、条件与适用性仍须逐项核实。
35:49
00696
2026年 投资第一堂课‘价值十亿元的投资讲座’第三章
短篇
2026年 投资第一堂课‘价值十亿元的投资讲座’第三章
讲座第三章整理资产配置:讲者把现金比作空气,主张其余资金尽快投入,并依个人支出、QQQI现金流、成长资产与短债调配;对退休提领提出80/20或65/35示例。比例与报酬均非通用答案。 所有数字、条件与适用性仍须逐项核实。
32:30
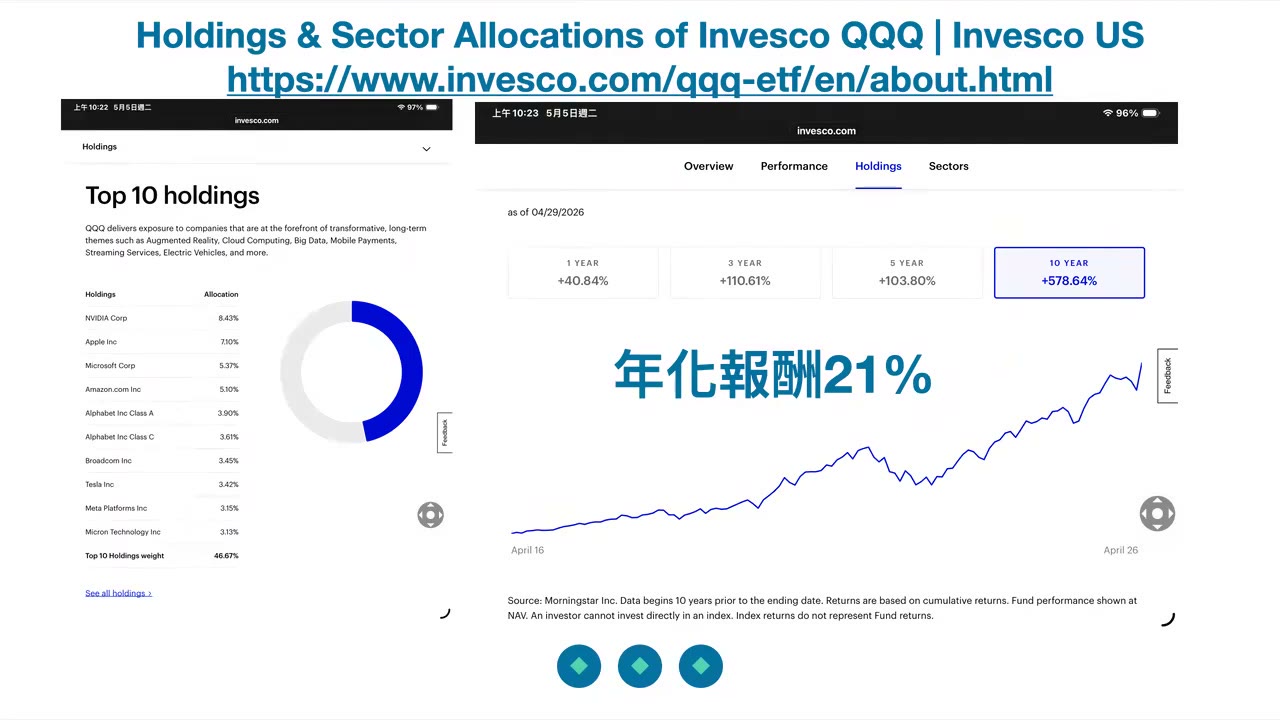
00695
2026年 投资第一堂课‘价值十亿元的投资讲座’第二章
短篇
2026年 投资第一堂课‘价值十亿元的投资讲座’第二章
讲座第二章讨论长期投资标的:讲者偏好QQQ与部分台湾大型股指数,反对全球型基金与长天期、公司或高收益债,并以产业链及历史图表支持观点。绩效、产业前景与安全性均是其判断。 所有数字、条件与适用性仍须逐项核实。
42:20
00694
2026年 投资第一堂课‘价值十亿元的投资讲座’第一章
短篇
2026年 投资第一堂课‘价值十亿元的投资讲座’第一章
「价值十亿元投资讲座」第一章由讲者自述科技与投资经历,延伸到劳工与资本、越早投资、教育目的、储蓄以及物质和体验消费。致富、阶级与报酬内容均属讲者哲学,不是可保证结果。 所有数字、条件与适用性仍须逐项核实。
56:15
00693
当父母不是父母:有些关系,必须断!你该学会为自己活一次
短篇
当父母不是父母:有些关系,必须断!你该学会为自己活一次
视频以来信者父亲反复隐瞒借款为背景:第一次揭露欠款逾300万元人民币,之后又添加近100万元。讲者主张无法替不负责任的家人承担一生,必要时可创建距离或中断关系;债务责任仍须法律核实。 所有数字、条件与适用性仍须逐项核实。
27:18
00692
尊重市场(市场永远上涨),是你唯一的生存之道。犹豫是人生最大风险
短篇
尊重市场(市场永远上涨),是你唯一的生存之道。犹豫是人生最大风险
视频整理讲者对长期持有、周期判断与风险控制的看法:主张至少50%资产留在市场、以现金与低杠杆作日常防护,并反对因情绪或犹豫频繁进出。「市场永远上涨」是讲者命题,不是收益保证。 所有数字、条件与适用性仍须逐项核实。
26:03
00691
负债100万、人生崩溃…我却在谷底找到真正的财富之路
短篇
负债100万、人生崩溃…我却在谷底找到真正的财富之路
视频以正现金流为核心,讨论信贷销售宣称2%至3%但实际成本可能超过10%的风险,并以借高利贷创业、连利息也无法负担的案例,主张先还债再用每月结余投资。贷款成本、还款条款与债务心理风险均须另行核对与处理。
24:49
00690
从“劳碌命”到资本人生:摆脱酱缸文化,走向民族复兴与富有自由
短篇
从“劳碌命”到资本人生:摆脱酱缸文化,走向民族复兴与富有自由
视频以一位30多岁中国女性从贫困山区求学至博士、与配偶投入100万元人民币的来信为主轴,交织周期调整、原生家庭创伤、投资信念、亲子关系与生育传承等讲者观点。这些观点不能淡化家庭暴力伤害,也不能替代个人的婚育选择。
37:06