Facebook 讀者問題 [ 為何我們只建議投資美國指數基金 而 不建議全球指數和新興國家 ]
Facebook 讀者問題 [ 為何我們只建議投資美國指數基金 而 不建議全球指數和新興國家 ? ] 輕鬆聊投資 CLEC投資頻道 博文日期: June 10, 2020 回覆: 我們投資追求的是回報率,尤其我本身的投資哲學,就是在眾多投資產品裡面尋找出穩定長期回報率相對高的投資標的。在我過去投資30年的經驗中,美國包
Facebook 讀者問題 [ 為何我們只建議投資美國指數基金 而 不建議全球指數和新興國家 ?] 輕鬆聊投資 CLEC投資頻道 博文日期: June 10, 2020
回覆:
我們投資追求的是回報率,尤其我本身的投資哲學,就是在眾多投資產品裡面尋找出穩定長期回報率相對高的投資標的。在我過去投資30年的經驗中,美國包含廣泛公司的指數基金 QQQ、SPY還是最棒的投資標的,長期投資不會變壞。
我經過 2008 年 次貸風暴的階段,新興國家和原物料在當時是漲幅相對的高,但是時間是在短期間發生。這就是新興國家和原物料暴漲暴跌的特性。而且當新興國家和原物料跌下去之後通常需要很長一段時間在底部盤整,新興國家和原物料到目前也盤整超過10年。
雖然在未來的期間,有可能突然之間新興國家和原物料會有一個爆發期,但我們投資不是在投資煙花型態的投資標的,我們也無從知道這個煙花什麼時候會發射爆裂,為了短暫的美麗,花費非常長的時間和機會成本,對於投資是不值得的。
投資美國指數基金,雖然有時也會有泡沫,但通常泡沫在兩年內就結束,因為我們知道美國整個國家的恢復力是非常的強大。但新興國家和原物料,本身不具備自我恢復能力,就得經過時間和外在世界的環境改變之後,才能借助國際的經濟環境的幫助慢慢地改善自己的體質。
其實在世界經濟的產業鏈裡面,美國是站在一個火車頭的位置,他是拉動全球經濟的動能,所以通常美國是會從泡沫中恢復最早上漲且持續最久的國家。
再來是第二車廂,包括日本、歐洲、韓國、台灣、香港、新加坡等的資本密集高端製造國家。
再來是中國在第三車廂 [ 中國現在的地位是非常的特殊,因為產業中包括太多的製造業,所以就無法像其他亞洲國家一樣具備高端資本密集的產業,所以現在中國所處的位置是單獨在第三車廂的位置。中國在經歷幾次的轉型之後,可能就有機會進入第二車廂。]。
最後的是第四車廂,就是原物料的國家,像巴西、澳洲、蘇聯、加拿大...等。
在越前面的車廂的國家,經濟是比較有自我恢復的能力,股市回報率相對比較高,越後面的車廂就比較接近煙花似的經濟,也就是整個全球經濟縺的最尾端,當市場泡沫階段的時候他們只是展現的最後一點煙花。
既然我們知道美國是全球的火車頭 [ 至少目前狀況是如此,我也沒看到短期會有太大的改變 ],我們為何要捨棄的回報率的投資標的,而將資金放在沒有效率的新興國家。
以下我是拿美國的指數基金 QQQ、SPY和 新興國家 EEM 中國 FXI 台灣 EWT 全球指數 VT 和MSCI 原物料UCI 在兩個時期做比較的績效,還是美國指數經歷過長期的考驗,績效是相對的好。
這也就是我為什麼只建議美國的技術基金,因為長期投資美國指數基金,就是跟著美國的產業科技創造力高成長一起獲利。
更多文章
第九十四章【統計、概率、隨機 與 意外】
理解合乎邏輯的「真」「偽」命題 與投資關係。 統計方法: 是一種數學方法和科學領域,旨在收集、整理、分析和解釋數據。它涉及收集大量數據,對這些數據進行整理和摘要。 目的: 是通過數據分析來提供客觀的、量化的信息,以幫助我們更好地理解和解釋現象,做出合理的決策和推斷。 結果: 敘述統計用於描述和總結數據,例如計算平均值、

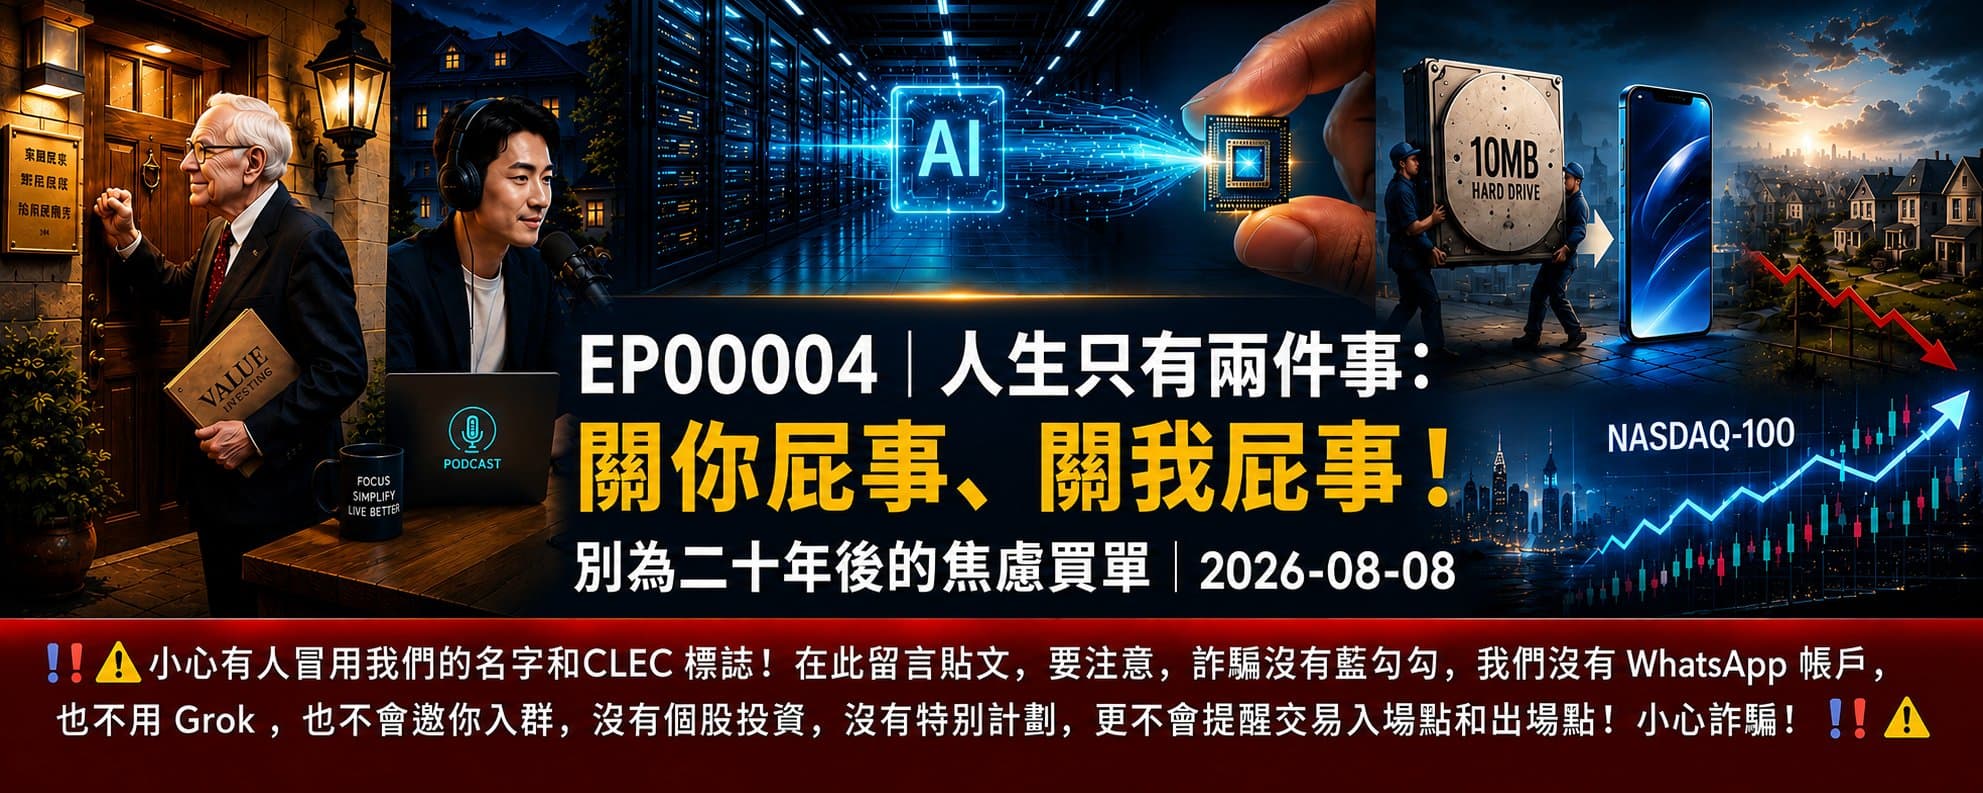
人生只有兩件事:關你屁事、關我屁事!別為二十年後的焦慮買單
CLEC James 漫談第四集:從巴菲特挨家敲門被拒的故事講起,帶出「兩小時、八公里」的取捨原則,並談 AI 微型化、房地產人口迷思,以及為什麼不該把一半以上的收入全留給遙遠的未來。
是退休好,還是要去創業?
能夠退休後不必再創業;除非要創造世上沒有、能為人類謀福利的事業,否則直接投資產業龍頭即可。
郵件清單
加入我們的社區
訂閱郵件清單,及時獲取最新消息和更新