影片導讀
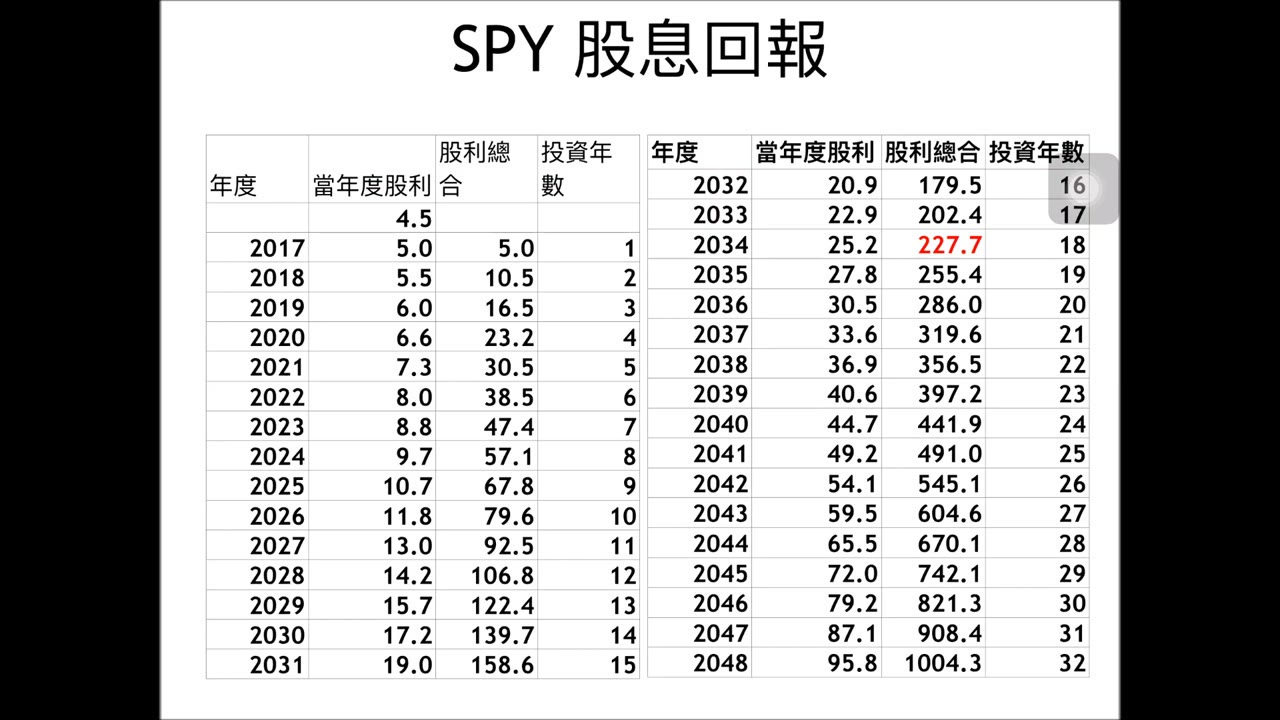
課程先從一百萬美元退休金的目標倒推準備時間與每月投入,並以投入 SPY 的試算說明:在模型假設下,越早開始累積,每月所需金額可能越低。接著,講者把同一思路換成台灣退休情境,列出不同準備年限的台幣投入案例。後半段則轉向退休後的提領問題,比較年度支出等於、低於或高於模型收益時,資金可能維持、增長或逐步耗盡的差異。片中金額、報酬與年限都是課堂試算及講者觀點,不是本站對退休結果的保證或個人化投資建議,實際情況可能不同。
影片重點
- 講者以二十年後累積一百萬美元為例,在片中 SPY 模型下試算每月投入一千五百美元,藉此說明退休目標需要連同剩餘年限一起規劃。
- 課程比較較早與較晚開始累積的差異,強調時間會放大持續投入的效果;影片中的金額是模型案例,不代表實際報酬。
- 台灣情境以一千萬元新台幣為退休目標,片中分別試算二十年每月一萬五千元,以及四十年每月兩千元的準備方式。
- 提領模型顯示,年度支出若高於片中假設收益,資金可能逐步耗盡;若支出較低,剩餘資金可繼續投入,結果可能出現明顯差距。
內容章節
約 00:00:00 · 從退休目標倒推每月投入
講者以二十年後累積一百萬美元為例,示範如何把退休時間、目標金額與每月投入放進同一個試算。
約 00:01:54 · 台灣退休金準備情境
影片把目標換成一千萬元新台幣,比較二十年與四十年準備期對每月投入金額的影響。
約 00:02:57 · 退休支出與資金延續
課程以一百萬美元退休金模型,比較年度支出等於模型收益,以及本金略少時可能產生的長期差異。
約 00:04:51 · 小幅支出差異的長期影響
講者比較每年支出十萬、十一萬與十二萬美元的片中結果,說明支出高低可能改變資金耗盡或增長的路徑。
相關主題
退休金準備、一百萬美元退休金、每月投入試算、時間複利、台灣退休規劃、退休提領、年度支出控制
本頁內容由 AI 根據部分影片語音整理,旨在協助了解主要討論方向,可能遺漏次要內容或包含語音辨識誤差;實際內容以原影片為準。