00576
資產配置簡化,是成熟投資者的修行:從期貨到指數基金的轉身
短篇
資產配置簡化,是成熟投資者的修行:從期貨到指數基金的轉身
31歲父親資產約700萬元、每年投入100萬元,另有信貸與股票質押各100萬元;影片認為台股、美股、加密貨幣與主動基金配置過於複雜。相關報酬、稅務、貸款與安全判斷均屬影片個案。
3:59
00576
以房養老與理財型房貸:資本壟斷時代下的退休資產配置;租屋變成剝削陷阱?租屋注意事項
短篇
以房養老與理財型房貸:資本壟斷時代下的退休資產配置;租屋變成剝削陷阱?租屋注意事項
影片比較以房養老與理財型房貸,討論退休者用房產取得現金流、保留居住權、延續股票投資,以及租屋與詐騙風險。相關報酬、稅務、貸款與安全判斷均屬影片個案。
4:19
00576
從澳洲賣房到香港匯豐:避稅、投資與退休生活的完美轉身
短篇
從澳洲賣房到香港匯豐:避稅、投資與退休生活的完美轉身
個案出售澳洲住宅後,考慮保留生活費並把其餘資金轉至香港滙豐投資,詢問QQQ與NDQ選擇及每年提取2%的安排;影片也提醒跨境稅務與CRS申報須按個人情況核實。
3:17
00577
不懂槓桿,就回到QQQ:一位母親,在家庭風暴中找回穩定的理財之道
短篇
不懂槓桿,就回到QQQ:一位母親,在家庭風暴中找回穩定的理財之道
55歲母親回顧由QQQ轉做期權後的虧損,並在家庭健康與照護壓力下重新尋找較簡單的投資方法。影片整理她的家庭處境、風險承受力與講者建議,沒有把回報預測當成保證,並強調家庭現金需求也要同步評估。
5:06
00575
現金,是你最後的盾牌:理解資產配置,才能活過下一次股災
短篇
現金,是你最後的盾牌:理解資產配置,才能活過下一次股災
來信者詢問4:3:3或4:4:2中的現金用途,以及退休後既用質押生活為何仍需00865B;影片把現金視為跌市、維持率與再平衡緩衝。相關報酬、稅務、貸款與安全判斷均屬影片個案。
2:12
00575
你的藥不是我的藥:FANG不是錯,只是你的需求不一樣
短篇
你的藥不是我的藥:FANG不是錯,只是你的需求不一樣
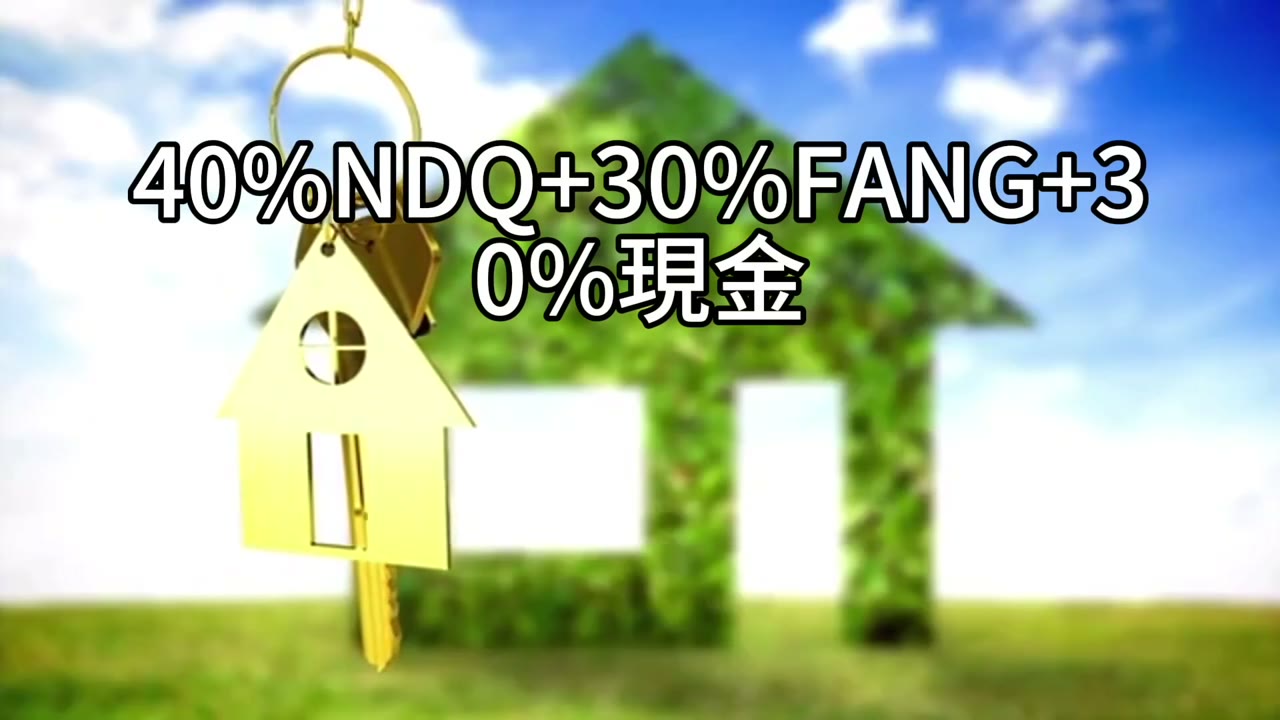
澳洲來信者原獲40% NDQ、30% FANG、30%現金建議,看到其他案例賣出FANG後詢問是否矛盾;影片強調配置需依現金與個案條件。相關報酬、稅務、貸款與安全判斷均屬影片個案。
2:20
00575
買車,不該打破你的投資節奏:從質押與車貸的選擇談資產的長跑心法
短篇
買車,不該打破你的投資節奏:從質押與車貸的選擇談資產的長跑心法
47歲來信者資產約1000萬元,每月投入1.2萬元至00662,欲購買60萬元家庭用車;影片比較車貸、質押與維持投資節奏。相關報酬、稅務、貸款與安全判斷均屬影片個案。
3:51
00575
以房養老,不賣房也能有現金流:用房子養自己一輩子
短篇
以房養老,不賣房也能有現金流:用房子養自己一輩子
影片介紹以房養老作為不賣自住房的退休現金流工具,適用於有房但現金不足者,並說明銀行撥款、利息延後與繼承清償。相關報酬、稅務、貸款與安全判斷均屬影片個案。
4:33
00574
VTI的稅、買房的壓、與心中的夢:百萬資產重啟計劃
短篇
VTI的稅、買房的壓、與心中的夢:百萬資產重啟計劃
42 歲紐約醫療從業者持有約 100 萬美元投資資產,詢問出售 VTI 轉 QQQ 的資本利得稅、五年內購買長島學區房,以及 brokerage 內 QLD 的處理方式;影片整理其家庭資金取捨與講者回覆。
9:22
00574
孩子的壓歲錢、媽媽的信貸:從SPY到00670L的人生重組
短篇
孩子的壓歲錢、媽媽的信貸:從SPY到00670L的人生重組
母親替兩名孩子投資SPY、目前報酬約50%,並與先生借900萬元信貸;影片比較保留孩子帳戶、轉換00662與00670L,以及併入家庭4:3:3配置。相關報酬、稅務、貸款與安全判斷均屬影片個案。
4:28
00574
借錢,也是一門理財的藝術:七年學費、四百萬資產,如何用PAL與HELOC理財型房貸巧妙布局
短篇
借錢,也是一門理財的藝術:七年學費、四百萬資產,如何用PAL與HELOC理財型房貸巧妙布局
家庭淨資產約410萬美元,計畫三年後退休,未來七年每年需5萬美元學費;影片檢查PAL、HELOC、現金部位與7.2%借款利率。相關報酬、稅務、貸款與安全判斷均屬影片個案。
3:40
00574
一次到位,才是成熟的投資心法:從QQQ到TQQQ的轉換抉擇
短篇
一次到位,才是成熟的投資心法:從QQQ到TQQQ的轉換抉擇
Roth IRA目前約79% QQQ、19% QLD、0.3% TQQQ與1.2%現金,目標調整為60%、20%、10%、10%;影片主張一次調整而非逐月轉換。相關報酬、稅務、貸款與安全判斷均屬影片個案。
3:18