00196
中年之後退休金準備可以快馬加鞭嗎?
短篇
中年之後退休金準備可以快馬加鞭嗎?
來信者以現金一千萬、農地約七百萬及每月十五萬以上事業收入,詢問中年後如何準備退休;講者按年支出估算目標並提出個案配置與學習順序,也提醒質押風險。
3:20
00195
如何做退休資產配置準備?
短篇
如何做退休資產配置準備?
來信者以股票約1,900萬、現金2,500萬及年支出100萬詢問五年後退休配置;講者依年支出的50倍、33倍及資金不足情境提出不同個案方案。
3:09
00194
富有就是這麼簡單?
短篇
富有就是這麼簡單?
留言者分享以小額操作學習股票質押、把房貸資金與臺美個股轉向 00662、00670L,並向即將退休的朋友介紹指數投資;講者肯定其學習、執行與助人分享。
4:13
00476
政府與富人的聯手計謀;傳統 IRA 轉換 ROTH IRA 的必備工具
長篇
政府與富人的聯手計謀;傳統 IRA 轉換 ROTH IRA 的必備工具
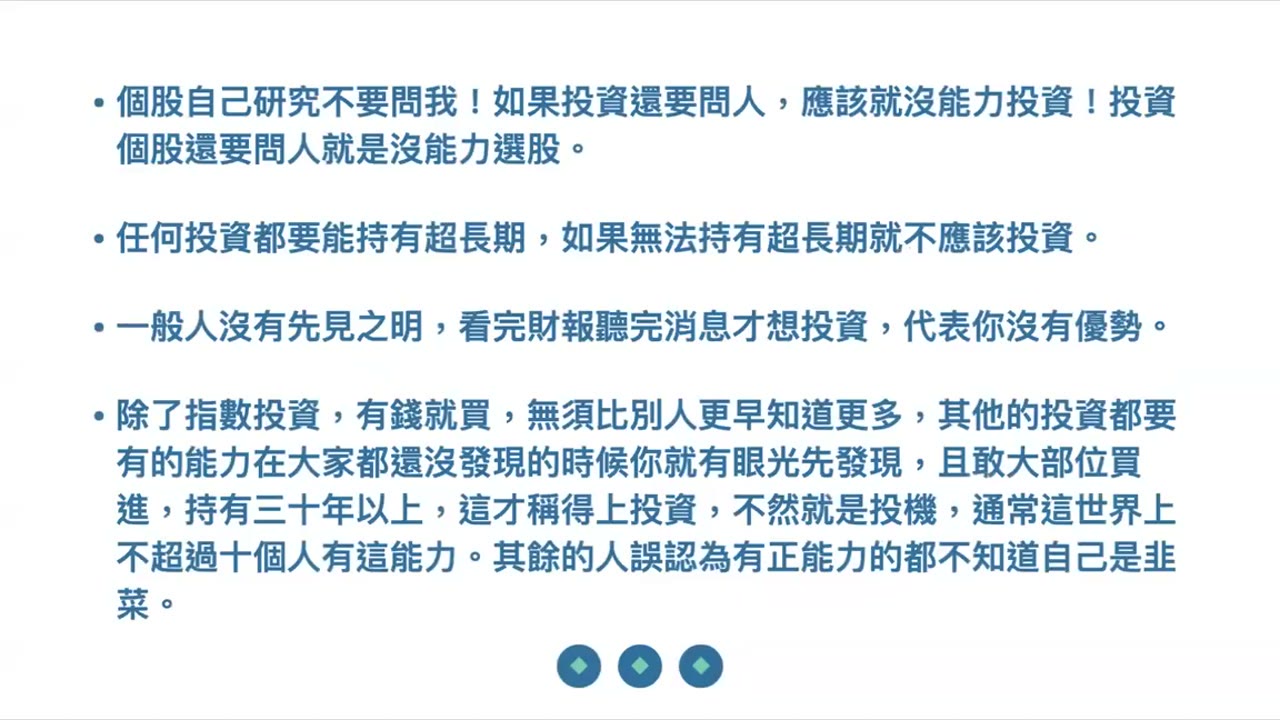
影片從市場波動與詐騙風險談起,延伸到交易成本與稅負概念、選股能力的自我檢視、長期持有的片中觀點,以及教育文化與市場觀察方法;講者多以個人經驗與立場說明,內容只根據部分抽樣語音整理,未涵蓋未抽樣段落與細節。
1:52:20
00193
輕鬆踏上財富自由快樂富有的大道
短篇
輕鬆踏上財富自由快樂富有的大道
留言者把長期投資美國指數基金比作經營自己的優質公司,並分享對創業成本、保險及理財商品的個人看法與未經驗證的節省估計;講者肯定其已理解頻道的投資哲學。
2:14
00192
投資的風險很高,不要用自己想像瞎子摸象,不然你不是已經破產就是在破產的路上
短篇
投資的風險很高,不要用自己想像瞎子摸象,不然你不是已經破產就是在破產的路上
來信者以房貸增貸持有債券 ETF,並詢問股票質押再投資與 00670L;講者回應債券回報、槓桿基金和質押風險,強調歷史驗證與極端情境準備,並提出一個有質押借款時的完整個案配置範例。
7:52
00191
預知高低點,可行嗎?
短篇
預知高低點,可行嗎?
來信者詢問能否用均線排列判斷空頭、先賣出槓桿基金並分批買回;講者以過往三線向下卻未形成空頭的經歷及錯判風險,說明自己不認為能可靠預測市場轉折。
2:23
00190
美國會倒債嗎?什麼錢不可以投資
短篇
美國會倒債嗎?什麼錢不可以投資
來信者擔心美債違約會動搖長期持有QQQ的信心,並追問政府收支及30萬閒錢如何處理;講者以資產負債表觀點回覆美債疑慮,並區分五年內用款和長期退休投資。
3:58
00189
投資美元強勢貨幣資產應該是不用擔心匯率風險
短篇
投資美元強勢貨幣資產應該是不用擔心匯率風險
來信者以800萬臺幣買入00864B為例詢問美元匯率風險,也關注降息與價格波動;講者區分長期美元資產、短期臺幣支出與美元資產間再平衡,說明其個人判斷。
3:35
00188
打破勞工勤勞不是美德,是被奴化
短篇
打破勞工勤勞不是美德,是被奴化
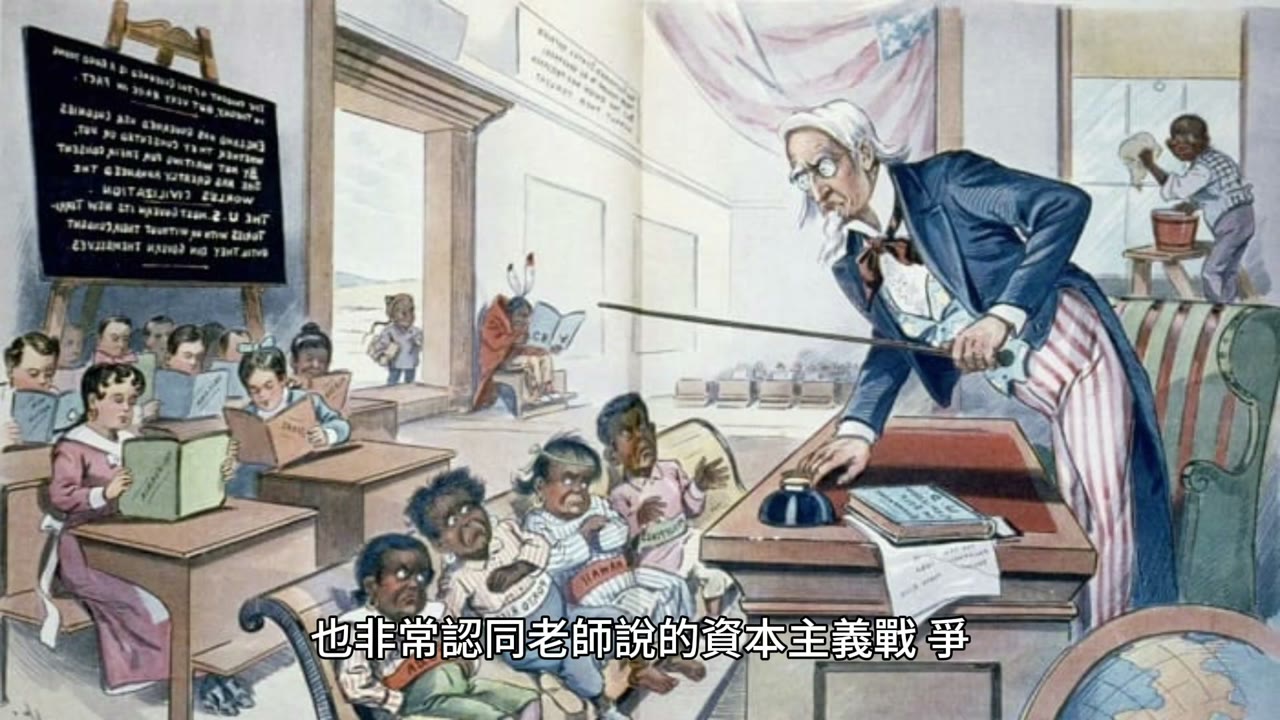
一名身處英國的留言者談勞工、稅負與投資;講者藉此重述其對資本主義、勞動、服務、節儉與富有的哲學,批評單靠勤勞節儉致富的觀念,同時說明工作與節儉的價值。
4:15
00475
市場極端狀況下,要有現金才能活著,欠債可以不要還,沒事
長篇
市場極端狀況下,要有現金才能活著,欠債可以不要還,沒事
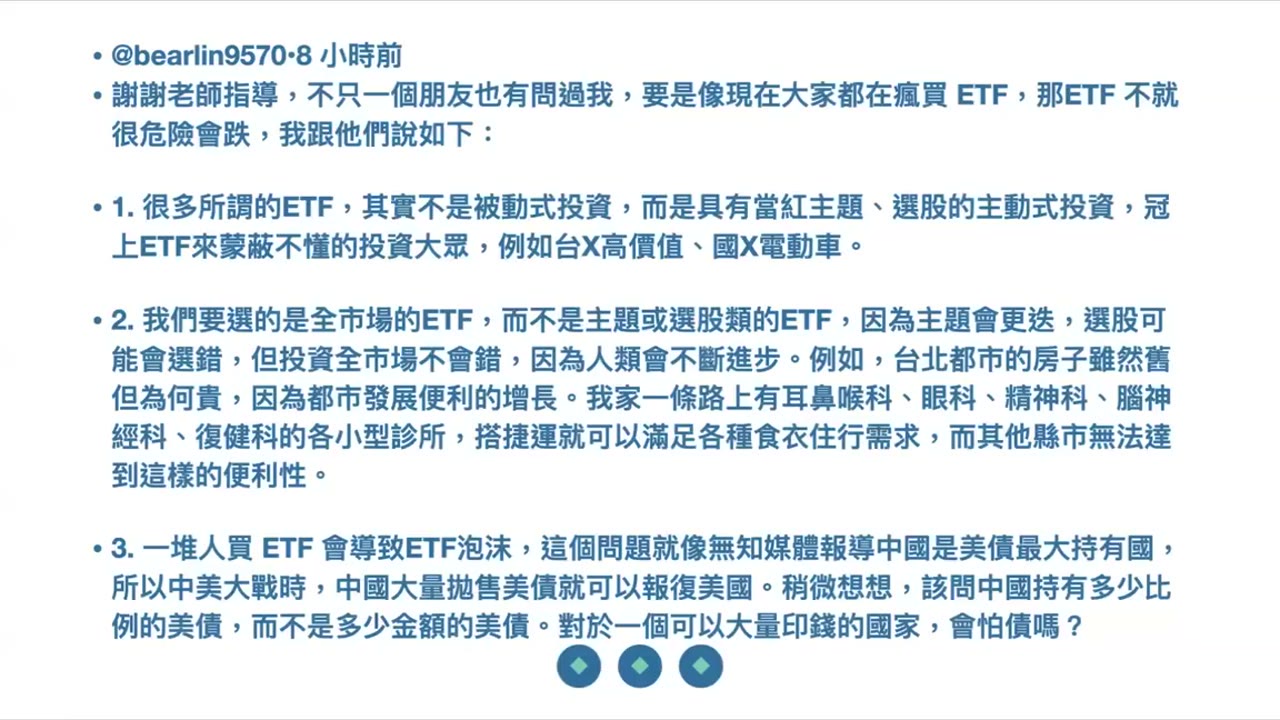
影片以問答形式討論面對市場波動時的現金準備、以可掌握資料評估資產、減少市場雜訊與擇時操作,以及既有投資型保單的借款疑問,也觸及 ETF 是否必然屬於被動投資。講者多次把觀點限定為個人經驗分享,並非專業投資建議。
1:55:20
00187
晚點退休還是可以湊到足夠的退休金
短篇
晚點退休還是可以湊到足夠的退休金
五十多歲夫妻以16萬退休帳戶、每月投入2000美元及社保收入規劃退休;講者分別估算15年與20年後的資產和現金流情境,並提醒健康與生活安排也是退休計畫的重要變數。
3:31