00584
婚姻與金錢觀:投資路上的另一場修行
短篇
婚姻與金錢觀:投資路上的另一場修行
影片討論夫妻風險偏好、資產名義與安全感不同時的金錢衝突,提出共同帳戶、降低爭論及先協調生活目標等方向;這些是關係溝通觀點,不是法律或財務結論。
2:35
00027
怕鬼不能投資;不知市場有鬼,更危險!Chapter 2
專題
怕鬼不能投資;不知市場有鬼,更危險!Chapter 2
影片透過一位既害怕市場重挫、又考慮借錢投資的案例,整理講者所稱的「價格鬼」與「時間鬼」,並說明其以現金牆、投資流程和心理承受力回應波動風險的思路。後段再以保守配置、九十天行動表與崩盤情境演練,呈現這套框架的執行順序。
9:39
00583
質押春動:先用一點點 PAL,體驗「不賣股也能花」的安全感
短篇
質押春動:先用一點點 PAL,體驗「不賣股也能花」的安全感
學員由排斥質押轉為理解PAL的用途與風險。講者把PAL定位為不賣資產時的生活現金流工具,提出小額試用與每年借資產2%的示例,但利率、稅務及追繳風險仍在。
3:25
00583
一家三口的配置實戰:夫妻433×質押上軌道、媽媽安心領息、兒子定投路線
短篇
一家三口的配置實戰:夫妻433×質押上軌道、媽媽安心領息、兒子定投路線
家庭主婦回顧由儲蓄險轉投00662,以及夫妻整合約1,110萬元資產、母親約650萬元與兒子定投的三代規劃。影片列出4:3:3、質押、退休提領與十年資產估算,均為講者的條件式假設。
9:59
00583
退休有槓桿基金?現金比例、提領率與聰明再平衡的關鍵
短篇
退休有槓桿基金?現金比例、提領率與聰明再平衡的關鍵
影片討論退休配置含槓桿基金時的現金與提領安排。講者提出2%提領搭配30%現金、3%提領搭配40%現金及Beta上限等規則,均屬示例而非退休保證。
1:30
00583
【TQQQ比例越買越高?用聰明再平衡管控Beta,才是安全成長的關鍵】 1
短篇
【TQQQ比例越買越高?用聰明再平衡管控Beta,才是安全成長的關鍵】 1
來信者的Roth帳戶配置為QQQ 60%、QLD 15%、TQQQ 10%及現金15%,詢問每月增持TQQQ後是否應再平衡。講者以Beta門檻說明槓桿比例管理,屬節目原則。
1:57
00026
怕鬼不能投資;不知市場有鬼,更危險!Chapter 2
專題
怕鬼不能投資;不知市場有鬼,更危險!Chapter 2
影片以一位擔心退休準備的觀眾為例,整理其房產、貸款與增貸投資構想,呈現講者如何從市場下跌承受度、借款利息壓力與恐慌賣出風險,質疑周全的槓桿計畫。重點在計畫步驟與個人心理承受力之間的落差。
7:00
00539
市場創新高,你還在猶豫?投資只靠紀律,致富不靠運氣
長篇
市場創新高,你還在猶豫?投資只靠紀律,致富不靠運氣
影片從少做投資決策與辨識冒名帳號談起,延伸到資產運用、借貸能力與市場下跌風險,也收錄講者對證券交易稅、證券所得稅及長期持有的看法。後段另談 QQQ 股息預扣、券商處理差異、移居挑戰,以及現金和 QLD 配置問答。
2:21:06
00025
港股納指槓桿+匯豐質押:中國投資人實現美式現金流的通道
專題
港股納指槓桿+匯豐質押:中國投資人實現美式現金流的通道
影片以中國投資人的假設情境,整理經由香港配置納斯達克 ETF、貨幣市場基金與投資組合貸款的構想,並說明講者提出的抵押借款風險、利率結構、跨境稅務資訊及長期執行原則;相關說法未經本站核實。
8:15
00582
PAL利息要不要繳?用433現金利息「抵利息」,維持率足夠就不必掏口袋
短篇
PAL利息要不要繳?用433現金利息「抵利息」,維持率足夠就不必掏口袋
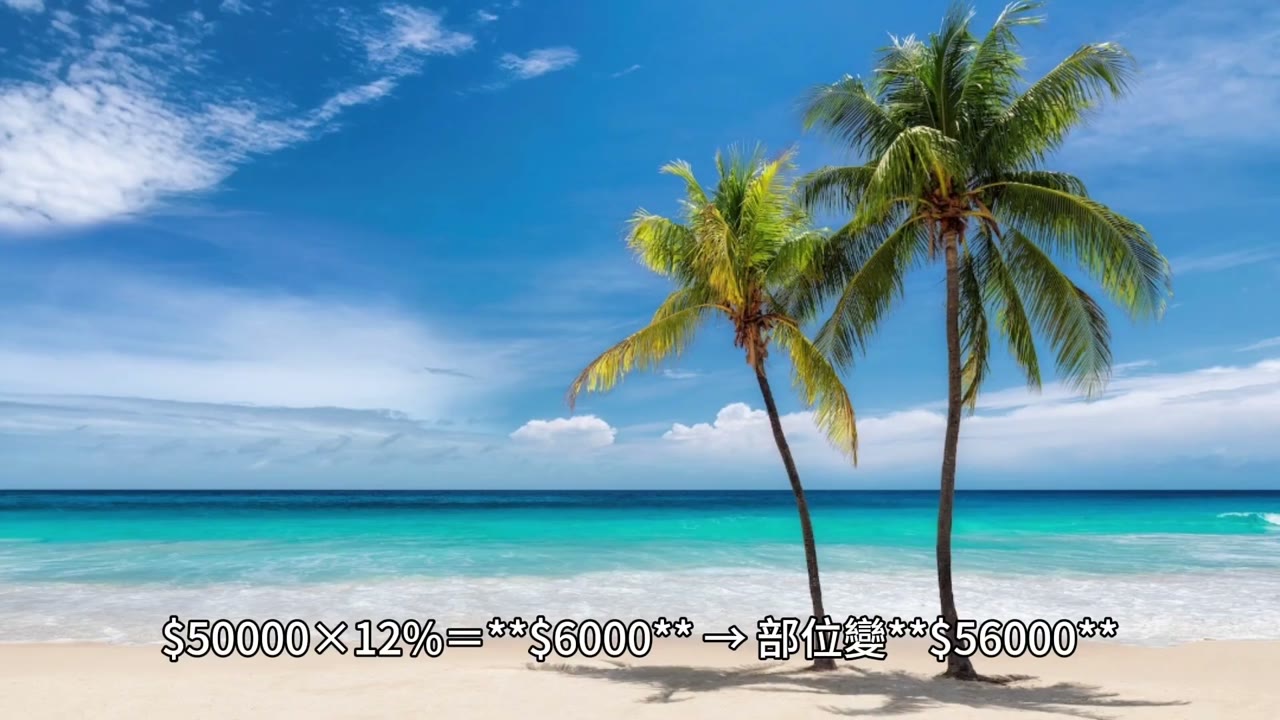
影片解釋PAL是否須定期付息取決於合約,未付利息可能資本化至借款餘額,並以90萬美元資產、5萬美元借款的假設示例比較現金收益與貸款成本、維持率及強制追繳風險;相關報酬及利率不是保證。
6:30
00582
PAL利息要不要繳?用433現金利息「抵利息」,維持率足夠就不必掏口袋
短篇
PAL利息要不要繳?用433現金利息「抵利息」,維持率足夠就不必掏口袋
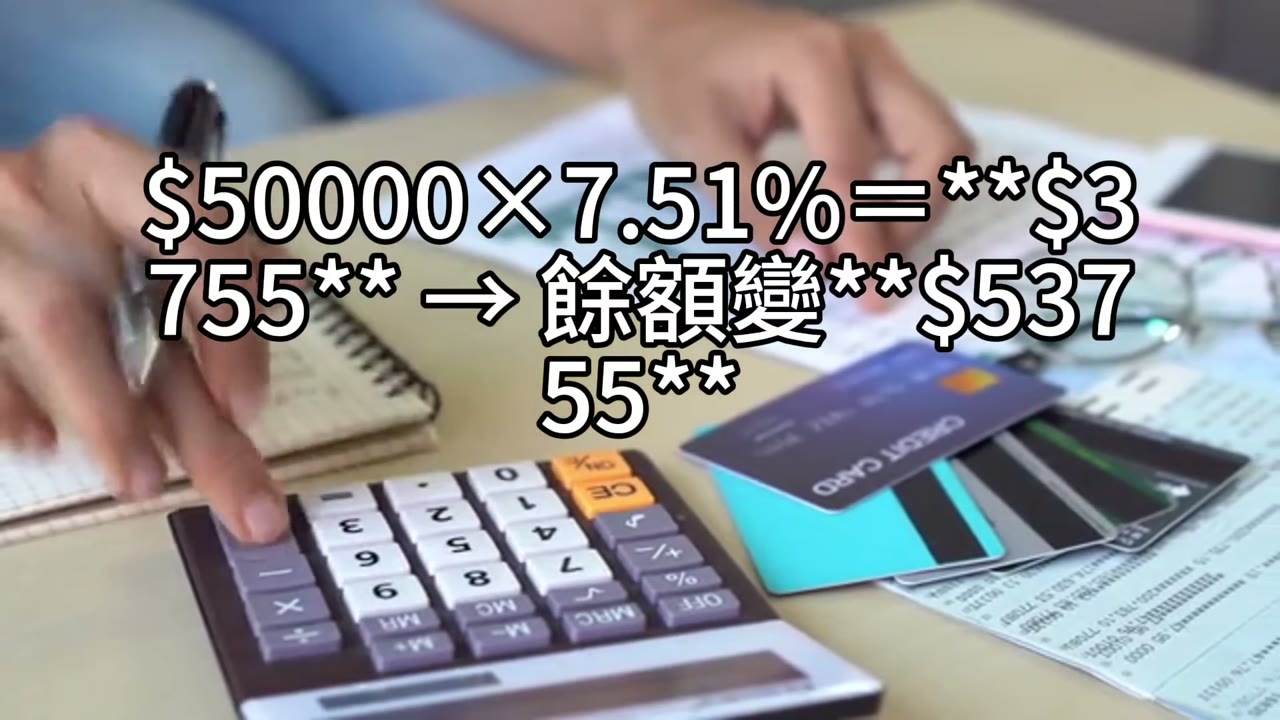
影片說明PAL利息是否定期扣繳、能否資本化均取決於合約,並以90萬美元資產和5萬美元借款的假設案例比較現金收益、利息成本、維持率、追繳與強制平倉風險;所有示例報酬與利率不可視為保證。
6:27
00582
從短線到長線:00662/QQQ讓我安心上班、穩穩變富
短篇
從短線到長線:00662/QQQ讓我安心上班、穩穩變富
台灣上班族回顧由短線交易轉向長期持有00662與QQQ,並分享九位朋友開始單筆或定期投資00662。影片整理講者提出的核心持有、現金停泊、配置與借款風控框架,相關比例均屬節目建議。
5:09