00571
父母的1500萬,是照顧的責任,還是繼承的開始?讓帳戶規劃成為家庭和平的防火牆
短篇
父母的1500萬,是照顧的責任,還是繼承的開始?讓帳戶規劃成為家庭和平的防火牆
父母賣房後有1500萬元,主要照顧者在台灣、兄姊在美國;影片提出三個500萬元帳戶,分開照顧支出、贈與與投資。相關稅務、報酬與安全判斷均屬影片個案框架。
4:10
00571
HELOC炒股不是捷徑,是一場財務耐力賽:真正讓你財富增值的,從來不是槓桿
短篇
HELOC炒股不是捷徑,是一場財務耐力賽:真正讓你財富增值的,從來不是槓桿
加拿大移民家庭有自住房、六間出租房、132萬加幣房貸及127萬HELOC額度,考慮借22萬投資;影片檢查5.2%利息與退休還款。相關稅務、報酬與安全判斷均屬影片個案框架。
4:21
00570
以房養老,不只養老金,更是財富的延續:土地銀行2 56%利率背後的聰明決定
短篇
以房養老,不只養老金,更是財富的延續:土地銀行2 56%利率背後的聰明決定
案例以4500萬元房產辦理五成、2250萬元以房養老,浮動利率2.56%、期限30年;影片比較每月付息與到期還息現金流。相關稅務、報酬與安全判斷均屬影片個案框架。並比較兩種領款模式的長期成本與風險。
5:08
00570
不是你不夠努力,是制度早已偷走你的遺產:非美人士投資美股的致命盲點
短篇
不是你不夠努力,是制度早已偷走你的遺產:非美人士投資美股的致命盲點
北京單親母親有人民幣120萬元及40萬美元海外資產,計畫退休與傳承;影片提醒非美人士持有美國本土資產的遺產稅與認證風險。相關稅務、報酬與安全判斷均屬影片個案框架。
3:07
00570
你修練再久,也不能全倉TQQQ:投資失敗的不是策略,而是人性
短篇
你修練再久,也不能全倉TQQQ:投資失敗的不是策略,而是人性
來信者詢問心理成熟後能否用TQQQ完全取代QQQ;影片以連續下跌、99%損失與回本倍數說明三倍槓桿的極端風險。相關稅務、報酬與安全判斷均屬影片個案框架。
3:21
00570
無腦再平衡不是錯,但你真能撐過四年下跌嗎?
短篇
無腦再平衡不是錯,但你真能撐過四年下跌嗎?
夫妻考慮上漲年降低槓桿、下跌年無腦再平衡,並預留兩年生活費;影片以連跌三至四年情境檢驗心理與現金承受力。相關稅務、報酬與安全判斷均屬影片個案框架。
3:43
00569
退休是祝福,不是賭博:當你以為準備好了,其實還差得遠
短篇
退休是祝福,不是賭博:當你以為準備好了,其實還差得遠
54歲台灣單身來信者約有1100萬元資產與150萬元信貸,另申請1000萬元理財型房貸;影片評估退休、配置、槓桿與現金流。相關稅務、報酬與安全判斷均屬影片個案框架。並延伸檢查退休條件與借款風險。
10:51
00569
退休倒數一年,如何用80_20與Roth轉換打造安全金流?
短篇
退休倒數一年,如何用80_20與Roth轉換打造安全金流?
夫妻預計2026年退休,投資資產約172.2萬美元、年支出8萬美元;影片盤點QQQ、QLD、短債及Roth轉換與2%提領。相關稅務、報酬與安全判斷均屬影片個案框架。
4:31
00569
Roth 轉換沒有最好時機,只有現在!把握時間、少繳稅、多致富
短篇
Roth 轉換沒有最好時機,只有現在!把握時間、少繳稅、多致富
來信者考慮把10萬美元QQQ與TQQQ做Roth conversion,詢問年底或次年再轉;影片主張立即轉換並說明1099-R與不預扣稅款。相關稅務、報酬與安全判斷均屬影片個案框架。
3:04
00569
當財務自由打開心靈之門:童年的釋懷與靈性的覺醒
短篇
當財務自由打開心靈之門:童年的釋懷與靈性的覺醒
35 歲來信者回顧由外婆撫養、與父母疏離及近期釋懷的經歷,並分享不再工作後對童年、育兒、身體感受與集體意識產生的靈性及人生哲學等多項具體觀點。
4:46
00020
《起心動念:無聲無息的資本主義戰爭》第二篇
專題
《起心動念:無聲無息的資本主義戰爭》第二篇
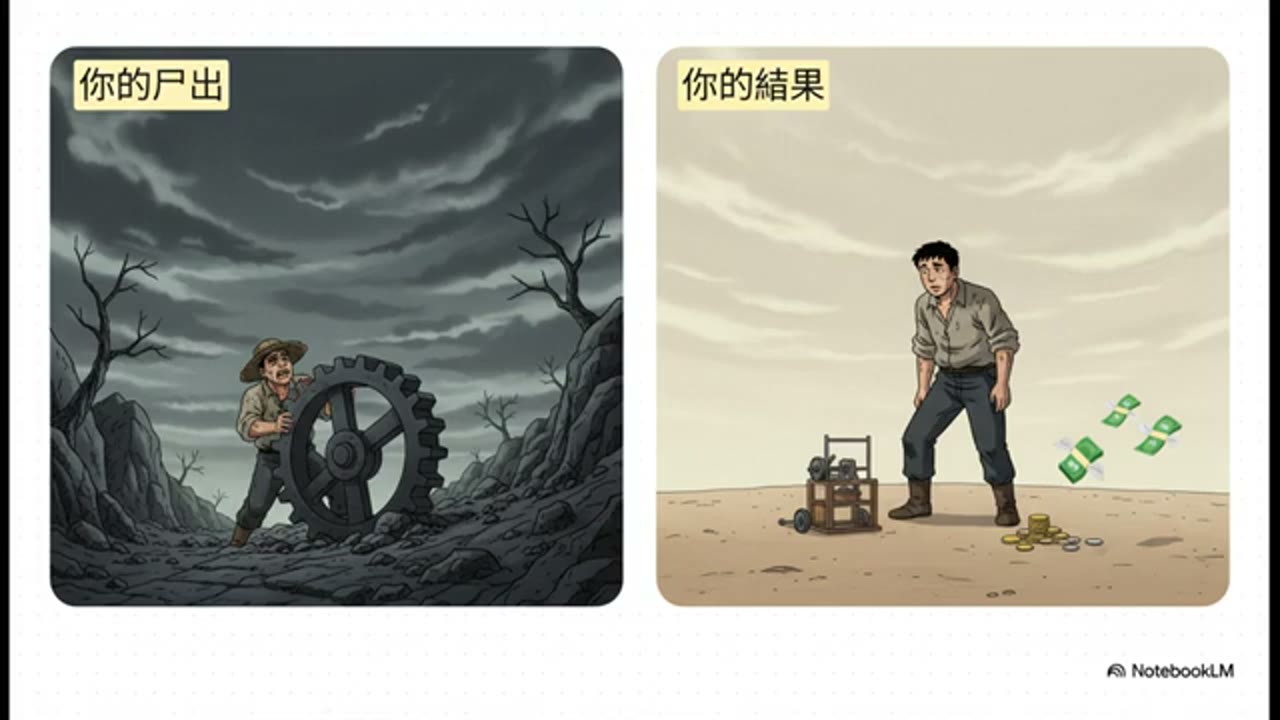
影片從勤奮工作卻難以累積財富的落差出發,整理講者以全球階級、景氣循環與財富重分配解釋資本運作的觀點,再透過佃農與地主的比喻,說明勞動收入、資產所有權及股票指數基金之間的差異,以及其所稱的個人財務觀念轉變。
8:29
00019
【起心動念(無聲無息的資本主義戰爭)】8pm
專題
【起心動念(無聲無息的資本主義戰爭)】8pm
影片整理一份資料對資本主義運作的觀察:從亞洲親友努力工作卻未必更富裕的疑問,談到已開發與新興國家在勞力、資源、利潤及環境代價上的不對稱,再延伸至個人的勞工與資本思維,最後追問這套分析面對加密貨幣、地緣政治與供應鏈重組後是否仍適用。
21:03