00686
打死不賣,永遠活著:從槓桿到週期的進化之路
短篇
打死不賣,永遠活著:從槓桿到週期的進化之路
影片以「長期持有必須先確保能持續留在市場」爲主軸,討論QQQI返還資本的稅務影響、人生消費與週期防守;講者強調降低槓桿後耐心等待,並把少賺視爲保險成本。相關稅務、市場方向、成本基礎及適當比例都須另行專業確認。
27:13
00685
美伊戰爭還要打多久;控制石油=控制世界:美元霸權的終極邏輯
短篇
美伊戰爭還要打多久;控制石油=控制世界:美元霸權的終極邏輯
影片提出講者對美伊戰爭、石油交易與美元地位的個人解釋,認爲衝突與控制伊朗石油和霍爾木茲海峽有關;這些地緣政治因果及戰爭時長均未獲轉錄證據獨立驗證。資產配置不應依賴單一戰爭敘事或預測。
17:58
00685
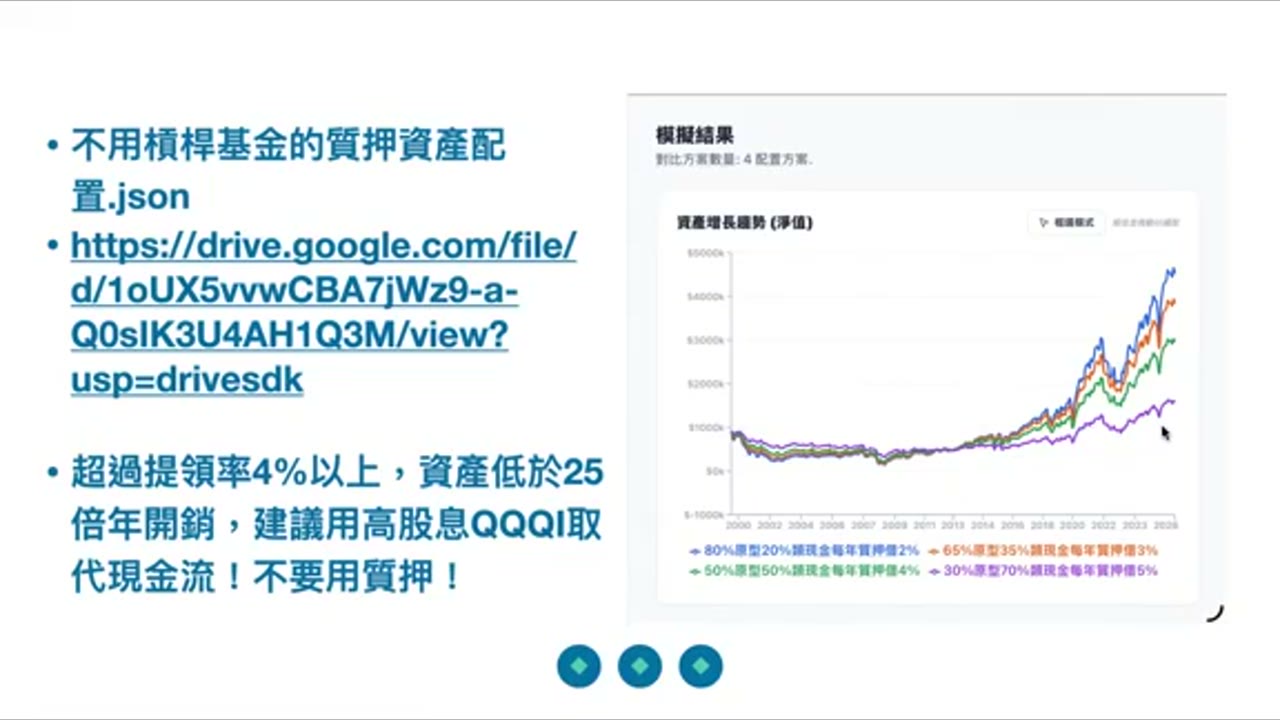
不用槓桿做質押、和多少資產以下不要用質押:最簡單的退休現金流解法
短篇
不用槓桿做質押、和多少資產以下不要用質押:最簡單的退休現金流解法
影片說明何時不宜用股票質押支應退休現金流:當年度提取率超過4%、資產低於約25倍年支出時,講者傾向改用QQQI配息情境,並示範無槓桿組合、年度再平衡與現金配置。模型不能證明退休現金流安全。
19:47
00559
美元霸權的本質;退休金不足,如何取得安穩現金流退休
長篇
美元霸權的本質;退休金不足,如何取得安穩現金流退休
影片從適合自己的資產配置與長期策略談起,延伸至 LLM 與個人認同、週期方法的目的、個別化配置所需資訊、提前退休經驗、突發支出與現金安全邊際,以及策略與操作的區分,呈現講者與參與者對長期執行、風險及退休準備的不同觀點。
1:50:49
00684
別再借錢過生活!先把現金流變正:基金贖回+00662長期買進
短篇
別再借錢過生活!先把現金流變正:基金贖回+00662長期買進
影片以43歲工程師家庭月收入11萬元、房貸2.8萬元及已動用近250萬元理財型房貸爲例,分析借款投資高股息與基金的風險,並整理停止借貸、贖回基金、先讓現金流轉正的方案。任何投資收益均不保證。
8:08
00683
市場波動的應對:現金是避震器,紀律是護城河
短篇
市場波動的應對:現金是避震器,紀律是護城河
影片討論市場反彈後的週期應對,並以一位持有香港資金、中國內地基金和兩套出租房的案例,說明保留現金、分批投入、區域資金配置及降低波動的講者思路;回報與市場創新高均無保證。週期操作本身也可能造成少賺與交易磨損。
21:19
00683
先退休!命跟身體比錢更重要:0.8公分結節追蹤+退休現金流怎麼配
短篇
先退休!命跟身體比錢更重要:0.8公分結節追蹤+退休現金流怎麼配
影片整理48歲單親媽媽在高壓工作、照顧兩名子女與75歲母親時,發現約0.8公分肺部結節後的退休抉擇。講者把健康置於收入之前,並以2500萬元QQQI及其餘70/30配置試算現金流;醫療與配息均須核實。
9:22
00683
做你自己,回歸本源:關於婚姻、生育與人生主導權
短篇
做你自己,回歸本源:關於婚姻、生育與人生主導權
影片從婚姻、生育、離婚與日常妥協談人生主導權,強調這些不是必須照表完成的流程,而是個人可以選擇的重大決定。內容提出覺醒、抗衡、迴歸三步,鼓勵分辨自身價值與社會期待。 所有數字、條件與適用性仍須逐項核實。
6:52
00683
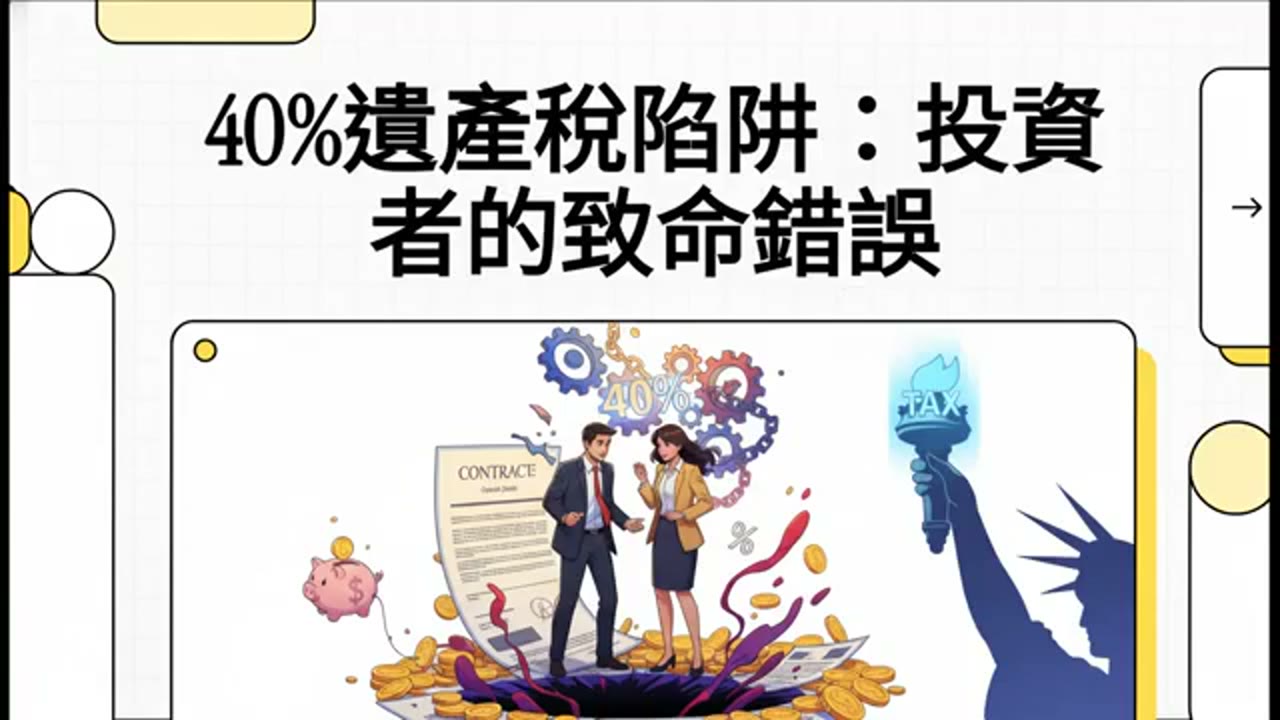
用媽媽名字省稅?其實是40%遺產稅陷阱:快逃離金融業的理財管理
短篇
用媽媽名字省稅?其實是40%遺產稅陷阱:快逃離金融業的理財管理
影片警告用非美國稅務居民父母名義開投資賬戶,可能把資本利得稅安排轉成美國遺產稅與跨境繼承風險。6萬美元免稅額、40%稅率、5%律師費及免稅贈與等均為影片陳述,必須按現行法律核實。 所有數字、條件與適用性仍須逐項核實。
7:30
00682
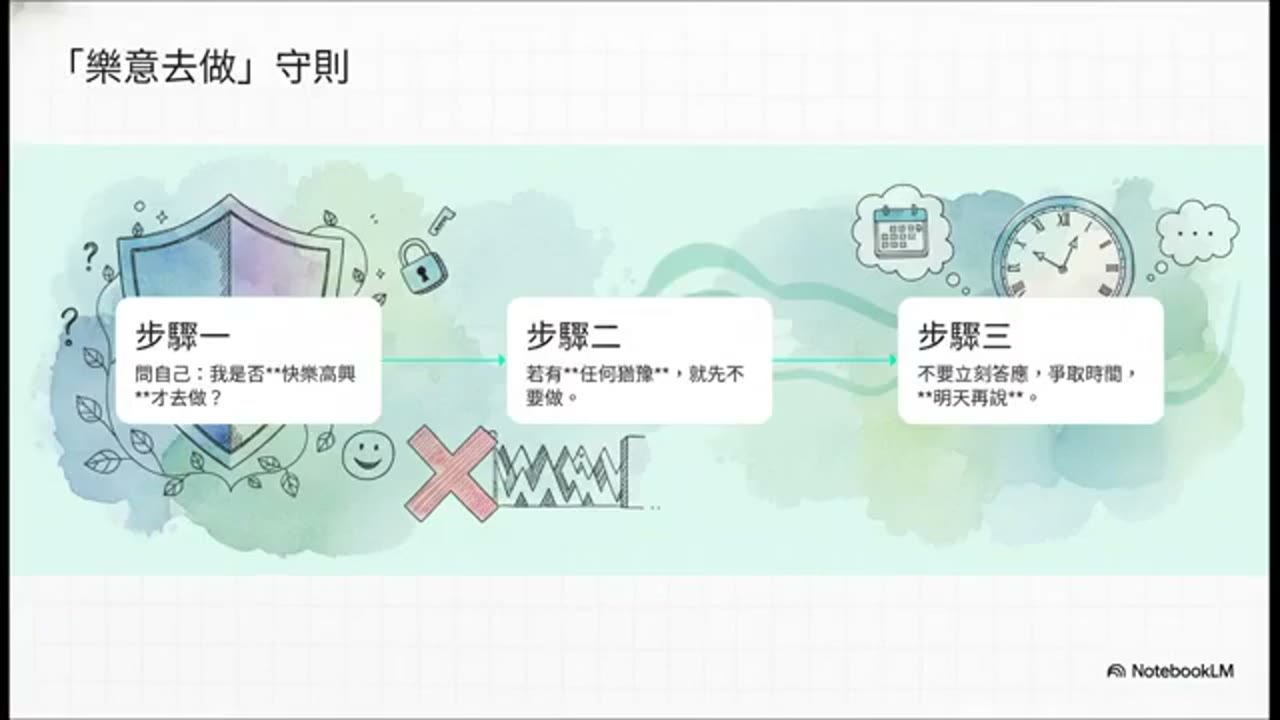
先考慮自己,不喜歡都可以後悔:學會在職場說不的勇氣
短篇
先考慮自己,不喜歡都可以後悔:學會在職場說不的勇氣
影片以在同一家公司超過十年的主管為例:他不情願卻立即答應跨組調動,隨後反悔並直接表達不想轉組,公司接受決定。講者提出先問自己是否樂意、猶豫就暫緩、需要時爭取考慮時間的職場邊界框架。
5:06
00682
金融業55歲單親媽媽:4年從焦慮到一億,最後一關竟是退休
短篇
金融業55歲單親媽媽:4年從焦慮到一億,最後一關竟是退休
影片整理55歲金融業單親媽媽的自述:2021年接觸長期投資方法後重新配置,以QQQ、槓桿基金、短債及PAL管理資產,四年後申報組合達到新臺幣一億元。收益為個案結果,最後問題仍是是否退休。
7:14
00682
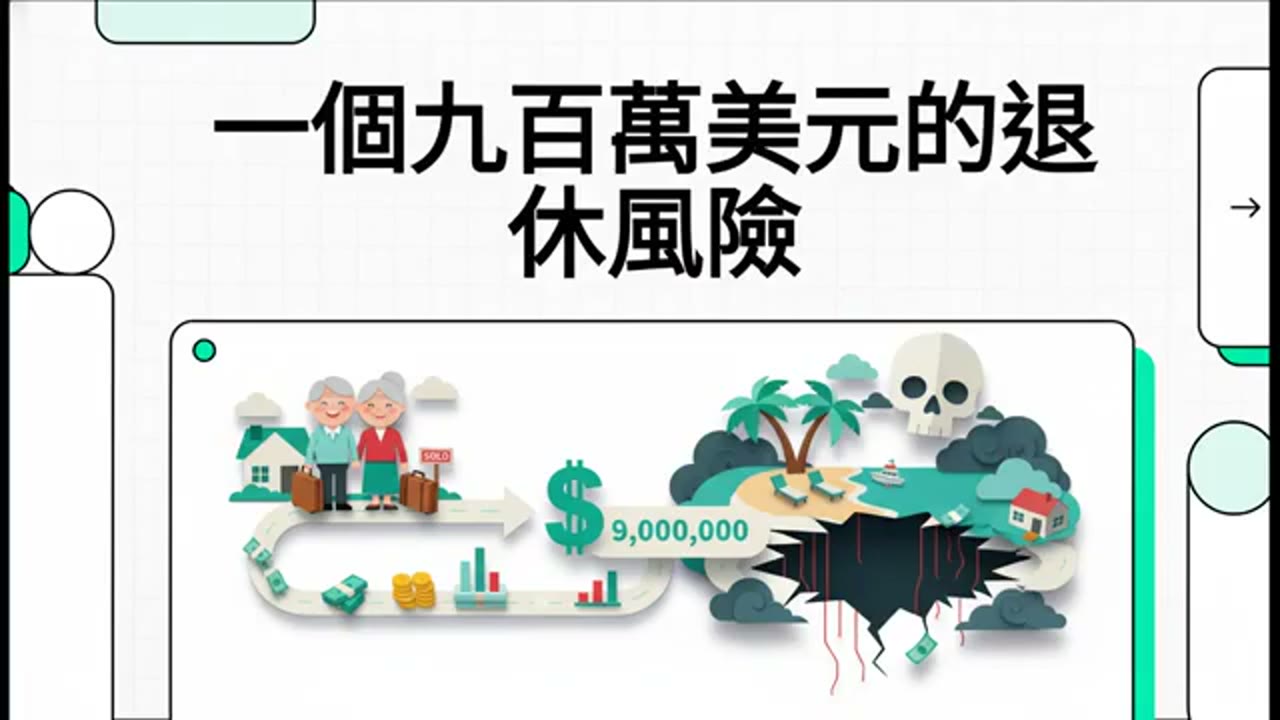
賣出度假屋!你們現金太少:市場跌85%可能直接破產
短篇
賣出度假屋!你們現金太少:市場跌85%可能直接破產
影片對一對56歲灣區夫妻的920萬美元金融資產做極端壓力測試:98%集中納指、僅約1%類現金,並有70萬美元PAL。講者以市場跌85%情境說明清算風險,要求賣度假屋並把類現金提高到30%。
10:49