00513
從千萬虧損到精神覺醒:退休婦女的指數投資重生之路
短篇
從千萬虧損到精神覺醒:退休婦女的指數投資重生之路
退休來信者回顧二十多年投資歷程、2025 年四月初賣出個股損失千萬元,以及改採 433 指數配置與重整理財型房貸後的心態轉變;講者回應長期持有與家庭傳承,影片後段亦提示房貸、質押、槓桿基金與現金流風險。
7:16
00513
看不到帳面虧損,反而更安心?從借券與質押學到的心法
短篇
看不到帳面虧損,反而更安心?從借券與質押學到的心法
一名學員分享把多數股票出借或質押、減少查看帳面盈虧後的心理變化;講者從借券、股票質押、現金部位與市場波動,討論降低情緒干擾及建立長期投資紀律的個案經驗。
3:07
00512
別把身家押在公司裡!拒絕內部投資的勇氣
短篇
別把身家押在公司裡!拒絕內部投資的勇氣
員工受邀投入人民幣 10 萬元取得新公司股份,甚至打算借錢參與;影片以個案討論工作收入與個人資產集中在同一公司的雙重風險,以及公司持股與分散配置的思考。
1:52
00512
2,100 萬資產配置與店面投資比較
短篇
2,100 萬資產配置與店面投資比較
來信者分享資金分批投入、2,100 萬現金部位、5:2:3 配置及約 0.9 的 β,並比較納斯達克 100 指數基金與原先買店面收租的想法;講者回應其配置與風險取捨。
2:05
00512
TQQQ 槓桿衰減、每日重設與帳戶配置
短篇
TQQQ 槓桿衰減、每日重設與帳戶配置
來信者發現 QQQ 價格接近先前水準時,TQQQ 仍未回到原價;講者以連續漲跌的示例解釋每日重設、複利反效果與槓桿衰減,並提醒退休帳戶配置風險。
3:35
00511
房貸帳戶作為備用金:現金流、配置與借款
短篇
房貸帳戶作為備用金:現金流、配置與借款
有房貸且持續替孩子定期投入 ETF 的來信者,詢問理財型房貸帳戶能否充當緊急備用金;講者以資產配置 β 變化說明提前還款、保留防禦資產與現金流彈性的取捨。
4:03
00511
IBIT、QQQ 與長期持有的風險討論
短篇
IBIT、QQQ 與長期持有的風險討論
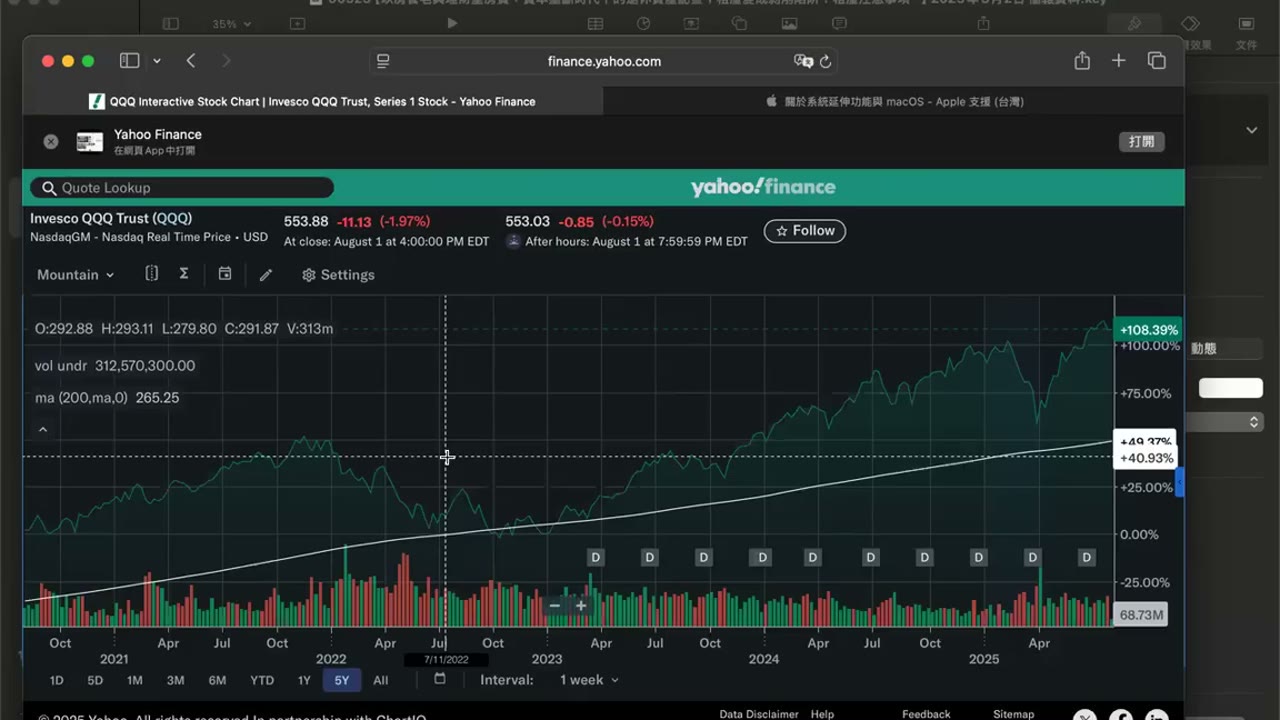
來信者詢問能否透過 Charles Schwab 買進 IBIT、預計至少持有五年及比特幣詐騙風險;講者從券商交易、長期持有觀念與可承受全部損失三方面回應。
2:36
00511
高收入雙薪家庭的退休提撥與資產配置
短篇
高收入雙薪家庭的退休提撥與資產配置
高薪雙薪家庭來信整理 403(b)、Backdoor Roth IRA、退休與券商帳戶配置及一年緊急預備金;講者回應取得完整 match 所需的最低提撥。
3:09
00511
賣房後的資產配置、現金部位與股票質押
短篇
賣房後的資產配置、現金部位與股票質押
持有灣區自住房的來信者盤點房產、房貸、投資帳戶與年底現金,詢問賣房及每年質押借款 10 萬美元;講者回應資產門檻、70/30 配置、風險與退休帳戶轉換。
3:53
00525
以房養老與理財型房貸:資本壟斷時代下的退休資產配置;租屋變成剝削陷阱?租屋注意事項
長篇
以房養老與理財型房貸:資本壟斷時代下的退休資產配置;租屋變成剝削陷阱?租屋注意事項
影片從投資風險、反詐提醒與資產配置的不確定性,延伸至退休前辦理理財型房貸的年限及現金流考量、住房與借款選項、租屋費用責任,以及退休後是否清償房貸與現金流安排等情境;這些是影片中講者或參與者提出的觀點。
2:12:48
00523
說再見的勇氣:從詐騙驚魂到指數信仰,重掌財富人生
短篇
說再見的勇氣:從詐騙驚魂到指數信仰,重掌財富人生
來信者為支應母親術後療養與孩子學費,把資金交給朋友管理的基金操作選擇權;對方突然過世後,他在出差期間與家屬協商追款並最終取回本金,此後提出退出出租房合作,反思他人代操、高報酬承諾、投資安全與資金控制權。
8:39
00510
年支出 200 萬與 15 年退休目標的家庭財務盤點
短篇
年支出 200 萬與 15 年退休目標的家庭財務盤點
45 歲半導體業來信者年花費約 200 萬、以房貸借出 650 萬並每月投入 9,000 元,詢問 15 年後退休;講者以 25 倍與 50 倍年支出估算門檻。
2:58