00458
高點進場遇大跌:442 槓桿配置如何先穩住現金
短篇
高點進場遇大跌:442 槓桿配置如何先穩住現金
來信者採用 442 配置並借款投入後,在高點進場遇到約 200 萬元資產縮水,因而考慮改變配置;講者回覆先停止新增風險部位、累積現金,待心情穩定、市場回升後再調整。
3:31
00457
賣房後要還股票質押借款嗎?現金覆蓋與承受度
短篇
賣房後要還股票質押借款嗎?現金覆蓋與承受度
投資房買家違約後,來信者詢問應否降價出售並償還質押借款;講者依資產配置、現金是否高於借款及心理承受度區分不同處理路徑,並指出賣房與還款必須分開判斷。
3:17
00456
股票質押借款占自有資產 38%:為何應先處理借款上限
短篇
股票質押借款占自有資產 38%:為何應先處理借款上限
來信者以高比例股票質押規劃提早退休、資產重置與生活支出;講者先檢查借款占自有資產比率,認為核心問題是槓桿已越過其規則,據此主張以處理借款上限為優先,再談維持率、提領與後續配置算式。
5:13
00515
股票質押是智慧,當沖交易是賭博:你不懂制度,就會被政府制度吃掉。初談「穩定幣!」
長篇
股票質押是智慧,當沖交易是賭博:你不懂制度,就會被政府制度吃掉。初談「穩定幣!」
本頁依七段非連續語音,整理影片對股票質押門檻、退休前借款風險、本業與投資、現金配置、波動中的情緒調節、抵押借款與穩定幣類比,以及比特幣相關工具的討論。各項說法均按講者或參與者歸屬,不構成個人化投資或借貸建議。
3:15:57
00455
曾在對沖基金工作卻害怕股票:重新開始投資的家庭規劃
短篇
曾在對沖基金工作卻害怕股票:重新開始投資的家庭規劃
一位曾在對沖基金工作、卻因失敗經驗多年不敢投資的來信者,說明家庭與退休焦慮;講者回應其現有退休帳戶、現金配置及分批投入構想,也呈現來信者與配偶在長期投資和槓桿操作上的分歧,以及如何區分緊急備用金和待投入資金。
5:10
00454
滿倉指數基金卻睡不著:如何減少市場焦慮
短篇
滿倉指數基金卻睡不著:如何減少市場焦慮
來信者因高度集中於美國指數基金而擔憂關稅、成本與市場低迷;講者從減少查看行情、拉長投資視角與資金用途回應這份不安,也說明如何看待目前不需動用的長期資金。
2:47
00453
市場震盪時,教育基金該賣出投資還是動用現金?
短篇
市場震盪時,教育基金該賣出投資還是動用現金?
面對教育基金帳面虧損與即將到來的學費需求,來信者考慮動用緊急備用金;講者則從資金用途、現金價值與降低波動三方面回應,並說明如何讓教育資金回到原定用途。
2:29
00452
五十多歲退休規劃個案:300 萬信貸、股票質押與保險續繳
短篇
五十多歲退休規劃個案:300 萬信貸、股票質押與保險續繳
一位五十多歲、需奉養父母的來信者,提出以 300 萬信貸擴大投資、股票質押準備現金及檢視保險續繳的退休方案。講者逐項回覆借款、質押用途與保費問題。
4:54
00451
留言者談台灣高科技產業處境,講者回應新興國家與資本主義
短篇
留言者談台灣高科技產業處境,講者回應新興國家與資本主義
留言者觀看新興國家高科技製造業影片後,對台灣產業處境表達震撼與無力感。講者把議題延伸到資本主義與勞動,並以成為歐美企業與華爾街的「主人」表述其主張。
1:51
00514
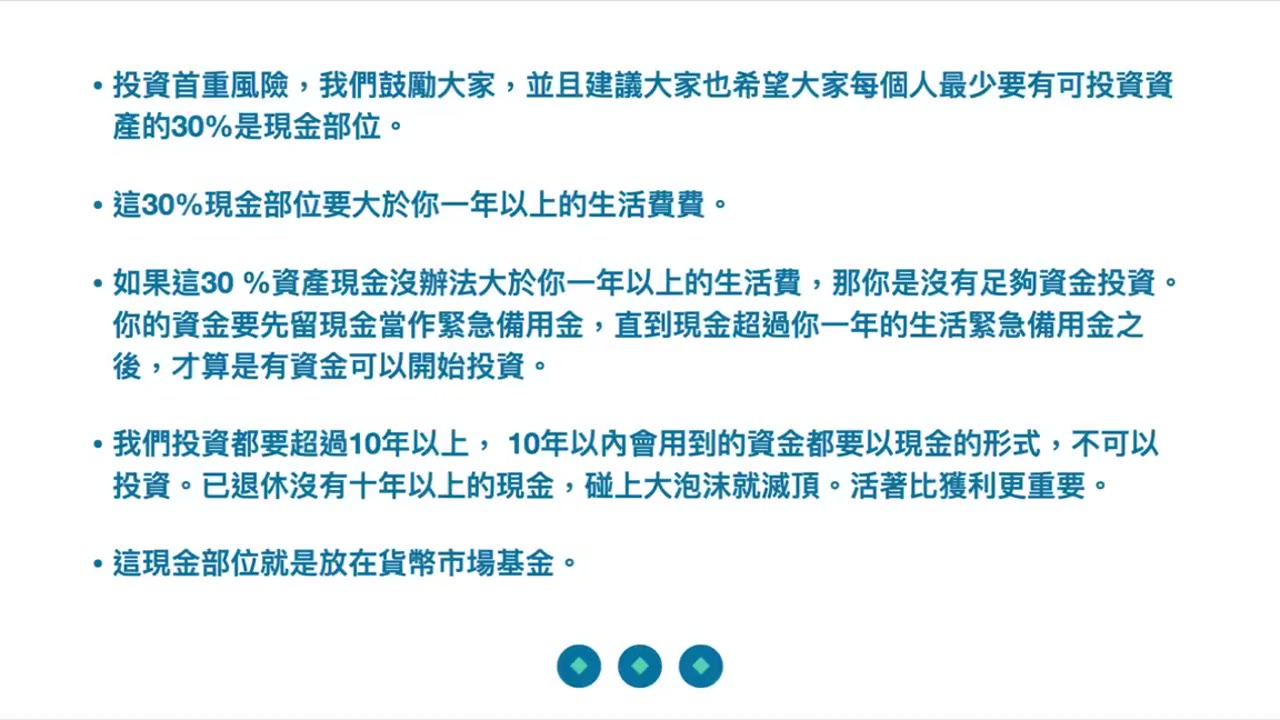
現金水位與風險承擔能力:投資人的心理素質與配置邏輯;守富則必須具備謙遜、敬畏市場的心態
長篇
現金水位與風險承擔能力:投資人的心理素質與配置邏輯;守富則必須具備謙遜、敬畏市場的心態
本頁依七段非連續語音,整理開場防冒用提醒,以及片段涉及的現金準備、市場波動、與短期市值波動脫鉤的生活現金流、借款風險與金融產品銷售話術。內容不代表完整影片,相關平台、產品及稅務資訊亦未經核實,不構成投資、借貸或稅務建議。
2:44:37
00450
Rebecca 的二十年投資歷程:指數基金、耐心與長期持有
短篇
Rebecca 的二十年投資歷程:指數基金、耐心與長期持有
Rebecca 以自身經驗說明,定期買進指數基金看似簡單,實際上需要知識與耐心才能承受漲跌及旁人質疑。講者回顧兩人二十年的學習互動,並討論長期執行、投資觀念、財務自由與心理行為考驗。
5:33
00449
從金錢焦慮到投資行動:借款投入、年度再平衡與波動承受度
短篇
從金錢焦慮到投資行動:借款投入、年度再平衡與波動承受度
來信者分享從擔心老病與金錢、過度節儉,到開始借款投入並規劃再平衡的心態轉變。講者則從承受市場波動的能力出發,回應資產配置、現金部位與風險控制。
3:35