00583
质押春动:先用一点点 PAL,体验“不卖股也能花”的安全感
短篇
质押春动:先用一点点 PAL,体验“不卖股也能花”的安全感
学员从排斥质押转为理解PAL的用途与风险。讲者把PAL定位为不卖资产时的生活现金流工具,提出小额试用与每年借资产2%的示例,但利率、税务及追缴风险仍然存在。
3:25
00582
不能融资的真相:一步步累积,才能安全到退休
短篇
不能融资的真相:一步步累积,才能安全到退休
视频面向中国大陆投资者,主张不要用融资买入513100;并以50万元本金及市场下跌30%为例,说明杠杆、利息和被迫低位卖出的主要投资风险问题。
3:03
00582
57岁Roth比例太低?18年转换计划让你税务更安全
短篇
57岁Roth比例太低?18年转换计划让你税务更安全
57岁来信者列出Roth、传统退休账户与券商资产,询问离职后401(k)转入IRA及Roth转换。讲者提出18年、每年约12万至13万美元的转换设想,实际税负须另算。
1:57
00582
从短线到长线:00662/QQQ让我安心上班、稳稳变富
短篇
从短线到长线:00662/QQQ让我安心上班、稳稳变富
台湾上班族回顾从短线交易转向长期持有00662与QQQ,并分享九位朋友开始单笔或定期投资00662。视频梳理讲者提出的核心持有、现金停泊、配置与借款风控框架,相关比例均属节目建议。
5:09
00582
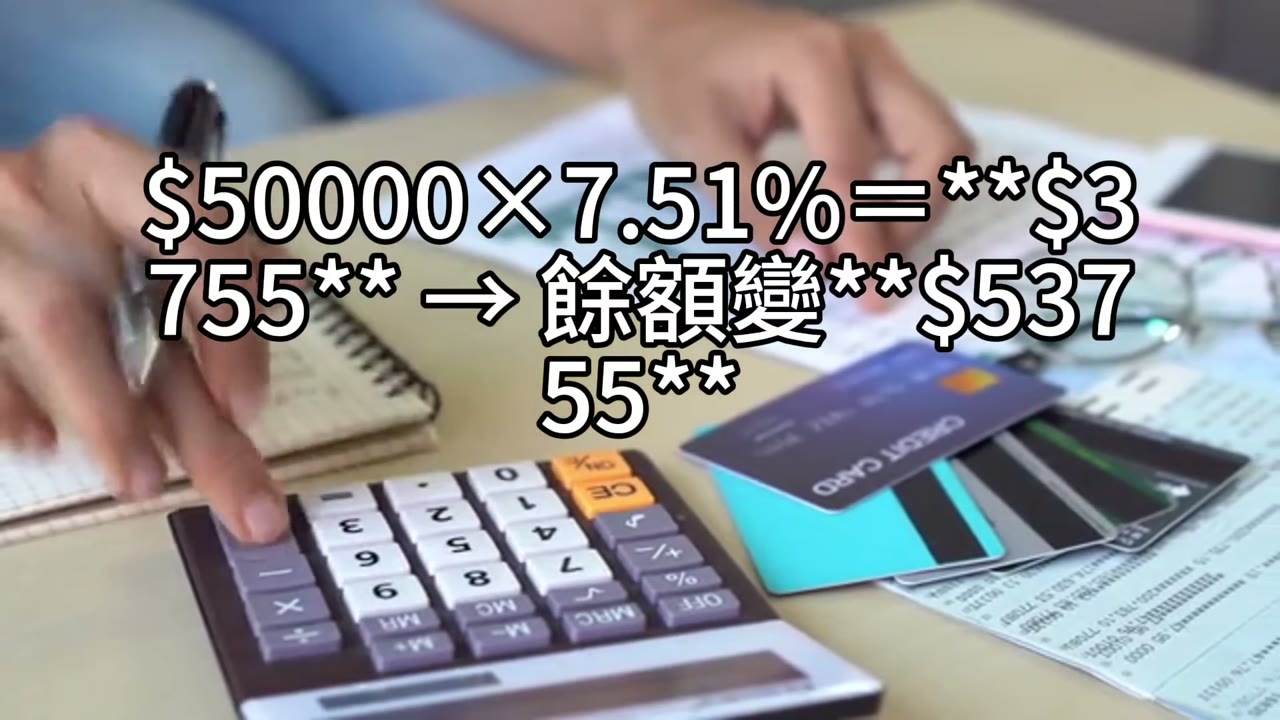
PAL利息要不要缴?用433现金利息“抵利息”,维持率足够就不必掏口袋
短篇
PAL利息要不要缴?用433现金利息“抵利息”,维持率足够就不必掏口袋
视频说明PAL利息是否定期扣款、能否资本化均取决于合同,并以90万美元资产和5万美元借款的假设案例比较现金收益、利息成本、维持率、追缴与强制平仓风险;所有示例回报与利率不能视为保证。
6:27
00582
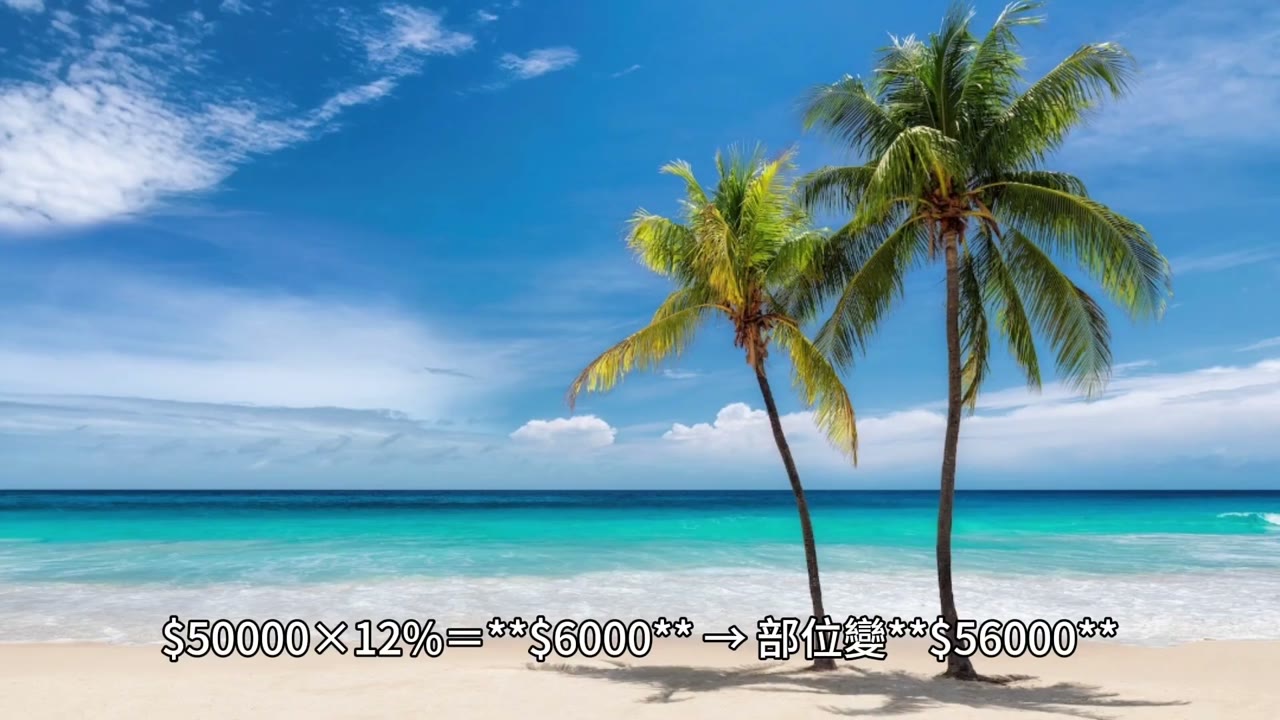
PAL利息要不要缴?用433现金利息“抵利息”,维持率足够就不必掏口袋
短篇
PAL利息要不要缴?用433现金利息“抵利息”,维持率足够就不必掏口袋
视频解释PAL是否须定期付息取决于合同,未付利息可能资本化到贷款余额,并以90万美元资产、5万美元借款的假设示例比较现金收益与贷款成本、维持率及强制追缴风险;相关回报及利率并非保证。
6:30
00581
别让孩子留学毁了退休:现金流优先,00662长期定投的正确路径
短篇
别让孩子留学毁了退休:现金流优先,00662长期定投的正确路径
50岁台湾小学教师计划58至60岁退休,夫妻月收入9万元、支出7万元,另有共同持有房产、桃园预售房和女儿留学准备;视频测算十年退休资产目标、每月投入金额与退休现金流缺口等规划问题。
7:49
00581
酒店生活与富豪思维:让资产持续成长的秘密
短篇
酒店生活与富豪思维:让资产持续成长的秘密
来信学员三年前卖掉自住房,改为长期住酒店;今年卖房产生约60万美元长期资本利得相关税款,视频讨论用PAL支付税款及50/20/30投资配置。
2:50
00581
保险变现做资产引擎:再平衡×借款过日子,让资产翻倍成长
短篇
保险变现做资产引擎:再平衡×借款过日子,让资产翻倍成长
视频以25万港元保单现金价值为例,比较保留保单与退保后投入QQQ、QLD,并说明固定再平衡、按波动调整及用PAL支付生活费的具体策略主要差异。
3:17
00581
57岁Roth 401K满额还要继续吗?VSTSX换QQQ的最佳时机与比例
短篇
57岁Roth 401K满额还要继续吗?VSTSX换QQQ的最佳时机与比例
57岁员工每年向Roth 401(k)存满31000美元,公司只匹配1.25%,账户选项是VTSAX;视频讨论是否减少缴款并把资金转到普通投资账户。
1:57
00580
市场与我无关:清掉个股与土地,回到QQQ资产配置
短篇
市场与我无关:清掉个股与土地,回到QQQ资产配置
来信者在配偶去世后处理两个投资账户,提到一个账户亏损超过15万美元、近期又投入40万美元,并询问个股、土地及市场波动下的指数基金资产配置方式。
2:53
00580
预售屋卖不掉别硬撑:现金优先、停杠杆,必要时违约;守住00662/QQQ资产配置
短篇
预售屋卖不掉别硬撑:现金优先、停杠杆,必要时违约;守住00662/QQQ资产配置
40岁单身女性持有约4700万元00662、00670L,现金300万元并已质押借款550万元;三套预售房年底需要支付约1000万元购房尾款。
2:35