00576
资产配置简化,是成熟投资者的修行:从期货到指数基金的转身
短篇
资产配置简化,是成熟投资者的修行:从期货到指数基金的转身
31岁父亲资产约700万元、每年投入100万元,另有信用贷款与股票质押各100万元;视频认为台股、美股、加密货币与主动基金配置过于复杂。相关收益、税务、贷款与安全判断均属于视频个案。
3:59
00576
以房养老与理财型房贷:资本垄断时代下的退休资产配置;租屋变成剥削陷阱?租屋注意事项
短篇
以房养老与理财型房贷:资本垄断时代下的退休资产配置;租屋变成剥削陷阱?租屋注意事项
视频比较以房养老与理财型房贷,讨论退休者用房产取得现金流、保留居住权、延续股票投资,以及租房与诈骗风险。相关收益、税务、贷款与安全判断均属于视频个案。
4:19
00576
从澳洲卖房到香港汇丰:避税、投资与退休生活的完美转身
短篇
从澳洲卖房到香港汇丰:避税、投资与退休生活的完美转身
个案出售澳洲住宅后,考虑保留生活费并把其余资金转至香港汇丰投资,询问QQQ与NDQ选择及每年提取2%的安排;视频也提醒跨境税务与CRS申报须按个人情况核实。
3:17
00577
不懂杠杆,就回到QQQ:一位母亲,在家庭风暴中找回稳定的理财之道
短篇
不懂杠杆,就回到QQQ:一位母亲,在家庭风暴中找回稳定的理财之道
55岁母亲回顾由QQQ转做期权后的亏损,并在家庭健康与照护压力下重新寻找更简单的投资方法。视频梳理她的家庭处境、风险承受力与讲者建议,没有把回报预测当作保证,并强调家庭现金需求也要同步评估。
5:06
00575
现金,是你最后的盾牌:理解资产配置,才能活过下一次股灾
短篇
现金,是你最后的盾牌:理解资产配置,才能活过下一次股灾
来信者询问4∶3∶3或4∶4∶2中的现金用途,以及退休后既用质押生活为何仍需00865B;视频把现金视为下跌、维持率与再平衡缓冲。相关收益、税务、贷款与安全判断均属于视频个案。
2:12
00575
你的药不是我的药:FANG不是错,只是你的需求不一样
短篇
你的药不是我的药:FANG不是错,只是你的需求不一样
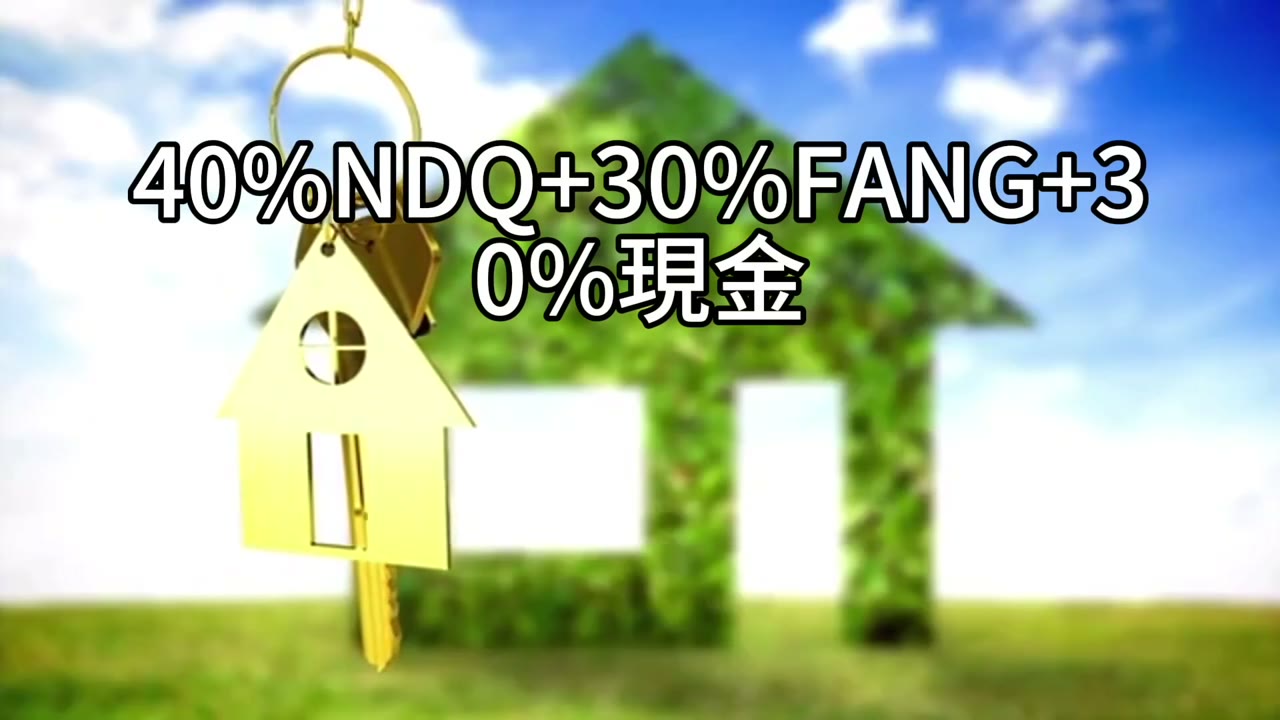
澳大利亚来信者原获40% NDQ、30% FANG、30%现金建议,看到其他案例卖出FANG后询问是否矛盾;视频强调配置需要依据现金与个案条件。相关收益、税务、贷款与安全判断均属于视频个案。
2:20
00575
买车,不该打破你的投资节奏:从质押与车贷的选择谈资产的长跑心法
短篇
买车,不该打破你的投资节奏:从质押与车贷的选择谈资产的长跑心法
47岁来信者资产约1000万元,每月投入1.2万元到00662,想购买60万元家庭用车;视频比较车贷、质押与维持投资节奏。相关收益、税务、贷款与安全判断均属于视频个案。
3:51
00575
以房养老,不卖房也能有现金流:用房子养自己一辈子
短篇
以房养老,不卖房也能有现金流:用房子养自己一辈子
视频介绍以房养老作为不出售自住房的退休现金流工具,适用于有房但现金不足者,并说明银行拨款、利息延后与继承清偿。相关收益、税务、贷款与安全判断均属于视频个案。
4:33
00574
VTI的税、买房的压、与心中的梦:百万资产重启计划
短篇
VTI的税、买房的压、与心中的梦:百万资产重启计划
42岁纽约医疗从业者持有约100万美元投资资产,询问出售VTI转QQQ的资本利得税、五年内购买长岛学区房,以及brokerage内QLD的处理方式;视频整理其家庭资金取舍和讲者回应。
9:22
00574
孩子的压岁钱、妈妈的信贷:从SPY到00670L的人生重组
短篇
孩子的压岁钱、妈妈的信贷:从SPY到00670L的人生重组
母亲替两个孩子投资SPY、目前收益约50%,并与丈夫借900万元信用贷款;视频比较保留孩子账户、转换00662与00670L,以及并入家庭4∶3∶3配置。相关收益、税务、贷款与安全判断均属于视频个案。
4:28
00574
借钱,也是一门理财的艺术:七年学费、四百万资产,如何用PAL与HELOC理财型房贷巧妙布局
短篇
借钱,也是一门理财的艺术:七年学费、四百万资产,如何用PAL与HELOC理财型房贷巧妙布局
家庭净资产约410万美元,计划三年后退休,未来七年每年需要5万美元学费;视频检查PAL、HELOC、现金仓位与7.2%借款利率。相关收益、税务、贷款与安全判断均属于视频个案。
3:40
00574
一次到位,才是成熟的投资心法:从QQQ到TQQQ的转换抉择
短篇
一次到位,才是成熟的投资心法:从QQQ到TQQQ的转换抉择
Roth IRA目前约79% QQQ、19% QLD、0.3% TQQQ与1.2%现金,目标调整为60%、20%、10%、10%;视频主张一次调整而不是逐月转换。相关收益、税务、贷款与安全判断均属于视频个案。
3:18