00672
从信贷到劳退420万:如何配置资产,打造退休现金流
短篇
从信贷到劳退420万:如何配置资产,打造退休现金流
视频回复两个问题:37岁公务员如何以质押分期偿还100万元信贷,以及60岁申领420万元劳退后,如何依每月现金流需求在QQQI与70/30配置间分工。所有殖利率与借款安全性均属讲者假设。
14:11
00667
高雄单亲四宝妈的1.5亿元退休计划:用00662+00865B+00670L,每月30万不必卖股
短篇
高雄单亲四宝妈的1.5亿元退休计划:用00662+00865B+00670L,每月30万不必卖股
视频以高雄单亲四宝妈约 2,400 万元资产、每月投入 50 万元的案例,分析每月支出 60 万元形成的 7.2% 提取压力,改以每月 30 万元、约 1.5 亿元目标及 433 配置降低风险。
7:18
00670
一念之差天差地远:QQQ跌10万也不怕,富有是天赋快乐是人权
短篇
一念之差天差地远:QQQ跌10万也不怕,富有是天赋快乐是人权
视频依完整转录整理「一念之差天差地远:QQQ跌10万也不怕,富有是天赋快乐是人权」的背景、问题、讲者分析与限制,区分申报事实、数字假设及个人观点;实际结果须逐项核实。 相关条件须个别核实。
6:50
00671
Roth转换后才发现税太高?500万资产退休现金流解法
短篇
Roth转换后才发现税太高?500万资产退休现金流解法
视频依完整转录整理「Roth转换后才发现税太高?500万资产退休现金流解法」的背景、问题、讲者分析与限制,区分申报事实、数字假设及个人观点;实际结果须逐项核实。 相关条件须个别核实。
16:20
00669
从问到做:10万质押试水温,用QQQ+体会“跟未来的自己借钱”
短篇
从问到做:10万质押试水温,用QQQ+体会“跟未来的自己借钱”
视频依完整转录整理「从问到做:10万质押试水温,用QQQ+体会「跟未来的自己借钱」」的背景、问题、讲者分析与限制,区分申报事实、数字假设及个人观点;实际结果须逐项核实。 相关条件须个别核实。
7:09
00669
台北不用搬去苗栗当山顶洞人:200万年薪小资夫妻,用0056+00662五年滚出1800万咖啡师乐退金
短篇
台北不用搬去苗栗当山顶洞人:200万年薪小资夫妻,用0056+00662五年滚出1800万咖啡师乐退金
视频依完整转录整理「台北不用搬去苗栗当山顶洞人:200万年薪小资夫妻,用0056+00662五年滚出1800万咖啡师乐退金」的背景、问题、讲者分析与限制,区分申报事实、数字假设及个人观点;实际结果须逐项核实。
6:21
00669
40岁公务员别当包租公:卖掉1600万套房,500万改投00662,才有机会看到十亿
短篇
40岁公务员别当包租公:卖掉1600万套房,500万改投00662,才有机会看到十亿
视频依完整转录整理「40岁公务员别当包租公:卖掉1600万套房,500万改投00662,才有机会看到十亿」的背景、问题、讲者分析与限制,区分申报事实、数字假设及个人观点;实际结果须逐项核实。
7:09
00669
50岁提早退休别急着还房贷:6500万资产3%年开销,用424质押慢慢过日子
短篇
50岁提早退休别急着还房贷:6500万资产3%年开销,用424质押慢慢过日子
视频依完整转录整理「50岁提早退休别急着还房贷:6500万资产3%年开销,用424质押慢慢过日子」的背景、问题、讲者分析与限制,区分申报事实、数字假设及个人观点;实际结果须逐项核实。
7:55
00670
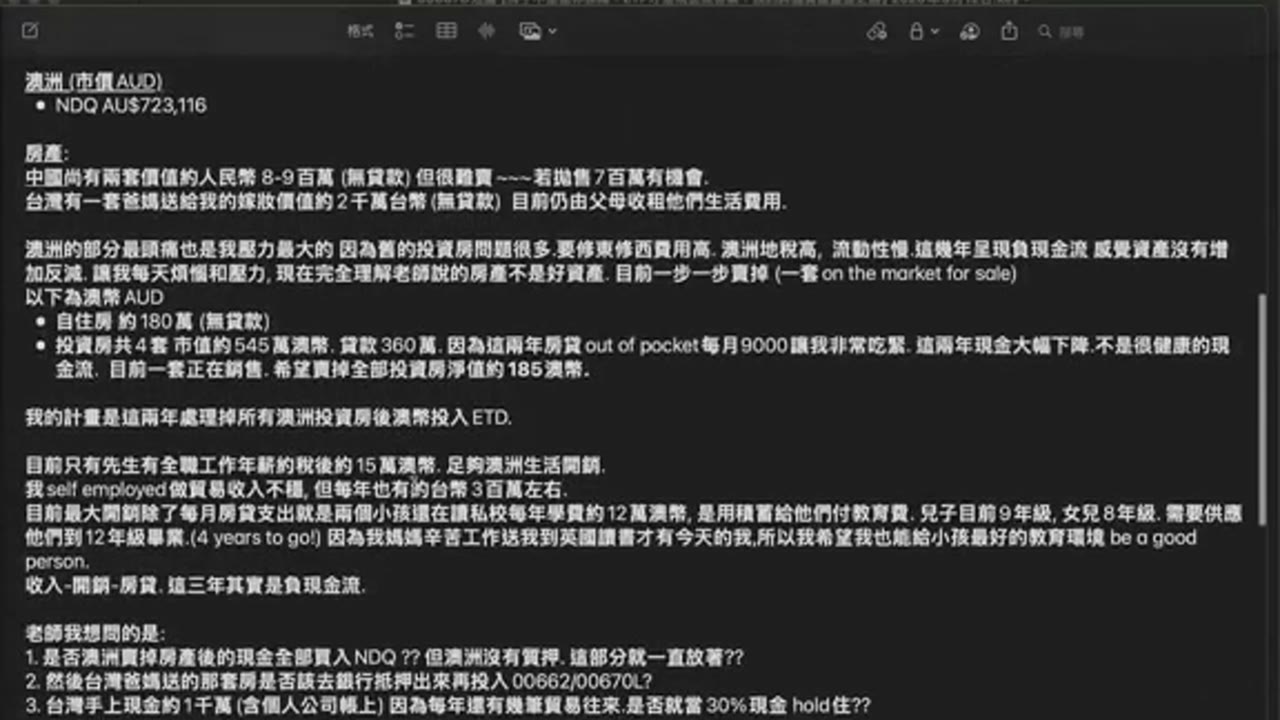
房子不是退休保障,ETF才是现金流答案:我的跨国资产重整之路
短篇
房子不是退休保障,ETF才是现金流答案:我的跨国资产重整之路
视频依完整转录整理「房子不是退休保障,ETF才是现金流答案:我的跨国资产重整之路」的背景、问题、讲者分析与限制,区分申报事实、数字假设及个人观点;实际结果须逐项核实。 相关条件须个别核实。 相关条件须个别核实。
20:47
00668
先投资、后还贷:五年工作稳定就敢借;多子女遗产靠沟通才公平
短篇
先投资、后还贷:五年工作稳定就敢借;多子女遗产靠沟通才公平
视频同时讨论借款投资与多子女遗产分配:案例比较立即借 30 万元、利率 3.2% 与每年存 10 万元三年后投入,讲者以未来五年工作是否稳定作判断;传承则强调公开说明需求、取得理解及共同参与。
6:24
00668
快90岁也不怕股灾:QQQ+QQQI+BOXX 退休金养生活
短篇
快90岁也不怕股灾:QQQ+QQQI+BOXX 退休金养生活
视频以 86 岁、住在旧金山 53 年、卖房后持有 200 万美元现金的案例,从原先集中 QQQ 的主张与股灾焦虑,转向 40% QQQ、30% QQQI、30% BOXX 的配置,讨论成长、生活现金流、短债缓冲及捐赠佛寺目标。
8:24
00668
5000美元月收入撑不起8%利息:30万别质押,先顾现金流再谈PAL
短篇
5000美元月收入撑不起8%利息:30万别质押,先顾现金流再谈PAL
视频分析 45 岁移民以自住房抵押借出 30 万美元、月收入 5,000 美元的案例,检视 QQQ、QQQI、SGOV 配置与 PAL 叠加杠杆,在 8% 借款利率及市场下跌时的现金流和追加保证金风险。
8:06