00612
59岁的资产配置:稳健现金流与指数基金的智能
短篇
59岁的资产配置:稳健现金流与指数基金的智能
即将59岁的来信者面临工作转换与退休准备,视频列出香港3110、3070、3466、03190等高股息ETF及3086、9086、2834、9834等纳斯达克100产品。
3:53
00612
不要急着把股票放在小孩名下,致富思维才是关键
短篇
不要急着把股票放在小孩名下,致富思维才是关键
59岁来信者刚开始投资美国指数基金,询问75岁才用钱是否太晚、股票是否先放在子女名下及上涨后不卖是否只是纸上富贵;视频强调所有权、长期增值与质押时机。
3:53
00045
罗斯与传统退休帐户比较:税务效益
专题
罗斯与传统退休帐户比较:税务效益
视频比较 Roth(罗斯)与传统退休账户的纳税时间,并通过一组长期投资假设说明:账面总额不等于税后可用资产。内容还梳理了讲者对延迟纳税误区、投资成果与未来税负关系的看法,并提醒读者留意模型限制。
6:38
00044
资产配置 质押借款 2000~2025年 回测仿真
专题
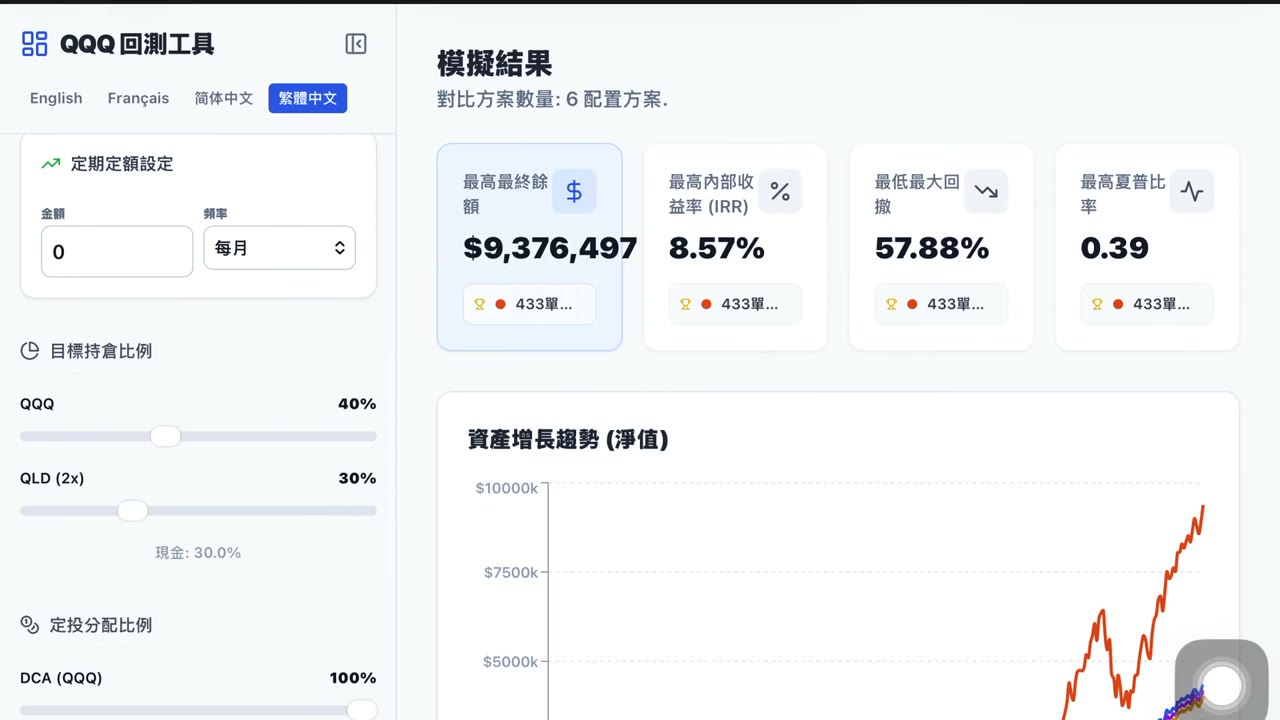
资产配置 质押借款 2000~2025年 回测仿真
视频演示一款由电子表格数据制作的资产配置回测网页,通过调整单笔投入、是否追加、再平衡与质押借款等条件,比较台湾与美国 433 情景下的清盘风险和期末净资产差异,也说明如何通过不同借款额度检查模型结果。
26:58
00611
现金流先救命:以房养老的年限规则,该卖就卖
短篇
现金流先救命:以房养老的年限规则,该卖就卖
接近65至70岁的家庭持有老透天、空置商业大楼与花莲新房,申报每月收入约14万元、贷款与杂支17至20万元及约300万元现金;视频先审视以房养老资格规则,再主张处置消耗现金的房产。
5:02
00611
房贷越长越安全?先确定你有“十五年现金流”
短篇
房贷越长越安全?先确定你有“十五年现金流”
来信者比较五年循环额度与最长30年分期房贷,现有20年期利率2.29%、月供约6.2万元,并询问是否支付约8.3万元违约金换长期限及维持4∶3∶3配置。
4:49
00611
158K 年开支怎么养?先冲 380 万,再谈退休
短篇
158K 年开支怎么养?先冲 380 万,再谈退休
56岁湾区科技业工作者申报总资产约220万美元、年生活费10万与房贷5.8万,视频扣除社会保障金后测算每年缺口12.68万,并以约380万美元作为最低退休资产门槛与30%现金准备目标。
5:03
00611
五年退休查看:Roth 每年转 6 万,杠杆只放 Roth,现金三成保命
短篇
五年退休查看:Roth 每年转 6 万,杠杆只放 Roth,现金三成保命
55岁读者规划60岁退休,申报传统IRA约90万美元、Roth约9万、普通券商账户约50万及约20%现金;视频讨论每年转换6万美元、杠杆账户位置、年度智能再平衡与退休前30%现金门槛。
5:50
00043
长期投资与退休资产配置
专题
长期投资与退休资产配置
视频从通胀侵蚀购买力谈起,比较储蓄者与投资者看待现金、借贷和资产的方式,并梳理讲者如何运用长期历史图表讨论股票、美国市场与 QQQ,最后延伸到持有耐心、复利及退休资产目标的规划示例。
9:28
00610
思念与释怀:从亲情到投资的智能
短篇
思念与释怀:从亲情到投资的智能
视频从父母离世后的思念与自责谈到两名女儿的投资账户,并审视900万元资金、700万元房屋增贷及00662、00670L、00865B等配置主张。
3:52
00610
投资配置与人生选择:听从内心,走向快乐的未来
短篇
投资配置与人生选择:听从内心,走向快乐的未来
视频讨论523与514配置并非高下之争,重点是能否长期安心投入;讲者再把同一思路延伸到工作与人生选择,主张用快乐、发展与内心感受评估职业去留。
3:02
00610
长期低回报,就是最大的风险
短篇
长期低回报,就是最大的风险
视频主张长期低收益也是风险,并用没有提供来源的 QQQ 约 25%、SPY 约 12% 年化收益比较,延伸到现金仓位、退休账户与每年再平衡。
4:06