00603
高负债、低现金流:退休前的资产配置大重整
短篇
高负债、低现金流:退休前的资产配置大重整
即将退休个案申报总负债约4850万元、总资产约7730万元、可动用资产不足2230万元,并持有超过1350万元美国公司债与南非币基金,面临工资中断。
4:00
00603
别碰复委托:27岁公务员的投资翻身计划
短篇
别碰复委托:27岁公务员的投资翻身计划
27岁公务员有180万元低息信贷、30万元股票质押、约90万元高股息ETF及40万元复委托QQQ,另每月投入450美元,询问如何整合为长期指数配置、保留一年备用金并处理现有负债规划。
5:51
00603
质押2%:生活、旅游与资产长大的平衡
短篇
质押2%:生活、旅游与资产长大的平衡
30岁公职人员年薪约100万元、投资资产650万元,采用60% 00662、10% 00670L、30% 00865B,另有多笔贷款,询问每年质押2%即约13万元作为生活旅游费。
4:28
00603
退休资产配置的内核:先搞懂现金流,再谈资本增值
短篇
退休资产配置的内核:先搞懂现金流,再谈资本增值
63岁长辈申报约700万元高股息个股、100万元国外债券基金、1000万元定存、300万元保单价值及每月3.5万元养老金,家人担心配置过度保守。
4:18
00543
市场恐惧时该怎么办?市场恐惧与房产牢笼中的致富心法
长篇
市场恐惧时该怎么办?市场恐惧与房产牢笼中的致富心法
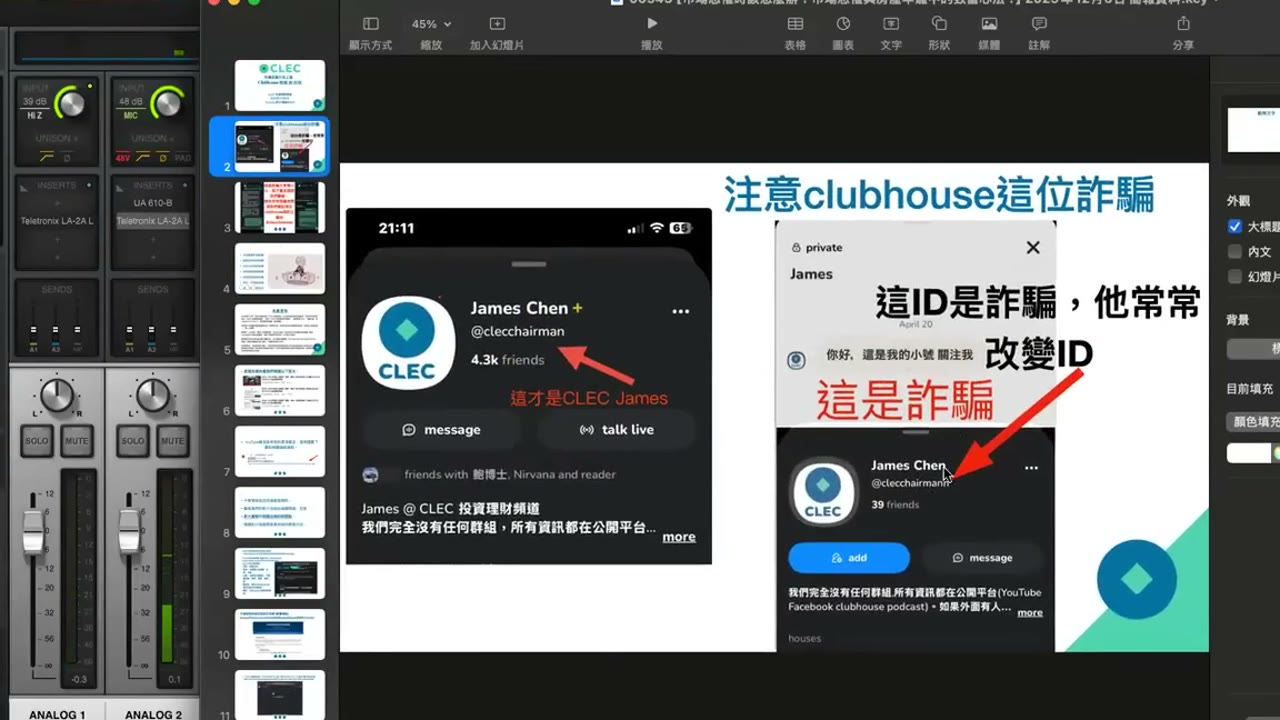
视频从冒名账号与市场风险谈起,收录参与者面对市场恐惧的反思、指数产品与现金安排问答,也延伸到孩子的创作选择、健康转变、个股交易经历及买房借款带来的压力与多段人生经历;结尾另有分红预扣与资产质押的讨论。
2:01:37
00602
七年退休蓝图:资产配置与现金流的平衡
短篇
七年退休蓝图:资产配置与现金流的平衡
投资者规划七年后退休,申报6∶1∶3本金约1680万元、台股ETF约800万元、每月投入约16万元及200万元备用金。视频按12%回报模拟3918万或7234万元。
4:47
00602
远离媒体喧嚣,回到投资初心
短篇
远离媒体喧嚣,回到投资初心
大陆投资人从A股个股挫折转向纳指100长期投资,仍受政治与媒体消息焦虑影响。视频主张远离政论与短期噪音,专注持有;历史必然前进属于讲者观点。
3:45
00602
50几岁在香港:用纳指100长大,用高股息与货币ETF养现金流
短篇
50几岁在香港:用纳指100长大,用高股息与货币ETF养现金流
50多岁香港读者在婚姻转折后希望用流动资金兼顾资产成长与生活现金流。视频提出3086/9086纳指核心、3096/9096货币ETF及3110等高股息ETF的“两条腿”方案,以平衡两类需求。
6:15
00602
香港投资:高股息ETF vs 纳斯达克100,现金流与成长如何拿捏?
短篇
香港投资:高股息ETF vs 纳斯达克100,现金流与成长如何拿捏?
视频比较香港纳斯达克100 ETF、高股息ETF与货币市场ETF,列出3086、9086、2834、9834、3110、3190、3070、2800及3096/9096等产品与收益率说法。
3:24
00601
先稳 74 万现金流,再让资产长大:1200 万的0056加上613资产配置
短篇
先稳 74 万现金流,再让资产长大:1200 万的0056加上613资产配置
53岁母亲需要长期照顾27岁自闭症孩子,家庭申报约2900万元资产、年支出110万元及工资36万元。视频提出1200万元0056弥补74万元缺口、其余采用6∶1∶3并设信托,以规划长期照护。
6:11
00601
卖房换现金流,QQQ当主力:用股票质押与Roth加速长大
短篇
卖房换现金流,QQQ当主力:用股票质押与Roth加速长大
单身自雇者已卖三套出租房,本次净得约59万美元,计划留14万预缴税、10万装修,并在BOX、投入市场或偿还PAL之间选择;讲者主张28万税务缓冲与QQQ。,相关条件与风险仍须逐项核实。
5:24
00601
富有是天赋:把一间房,换成会长大的资产
短篇
富有是天赋:把一间房,换成会长大的资产
加拿大来信者计划在出租房贷款到期后卖房,先补充养老金,再把剩余约26万加元投入HXQ,并用15年模型声称资产相差近9倍;模型与未来回报并非保证。
3:07