00584
婚姻与金钱观:投资路上的另一场修行
短篇
婚姻与金钱观:投资路上的另一场修行
视频讨论夫妻风险偏好、资产名义与安全感不同时的金钱冲突,提出共同账户、降低争论及先协调生活目标等方向;这些是关系沟通观点,并非法律或财务结论。
2:35
00027
怕鬼不能投资;不知市场有鬼,更危险!Chapter 2
专题
怕鬼不能投资;不知市场有鬼,更危险!Chapter 2
视频通过一位既害怕市场重挫、又考虑借钱投资的案例,梳理讲者所称的“价格鬼”与“时间鬼”,并说明其用现金墙、投资流程和心理承受力应对波动风险的思路。后半部分再以保守配置、九十天行动表和崩盘情境演练,呈现这套框架的执行顺序。
9:39
00583
质押春动:先用一点点 PAL,体验“不卖股也能花”的安全感
短篇
质押春动:先用一点点 PAL,体验“不卖股也能花”的安全感
学员从排斥质押转为理解PAL的用途与风险。讲者把PAL定位为不卖资产时的生活现金流工具,提出小额试用与每年借资产2%的示例,但利率、税务及追缴风险仍然存在。
3:25
00583
一家三口的配置实战:夫妻433×质押上轨道、妈妈安心领息、儿子定投路线
短篇
一家三口的配置实战:夫妻433×质押上轨道、妈妈安心领息、儿子定投路线
家庭主妇回顾从储蓄险转投00662,以及夫妻整合约1110万元资产、母亲约650万元与儿子定投的三代规划。视频列出4∶3∶3、质押、退休提取与十年资产测算,均为讲者提出的条件式假设。
9:59
00583
退休有杠杆基金?现金比例、提领率与聪明再平衡的关键
短篇
退休有杠杆基金?现金比例、提领率与聪明再平衡的关键
视频讨论退休配置含杠杆基金时的现金与提取安排。讲者提出2%提取搭配30%现金、3%提取搭配40%现金及Beta上限等规则,均属示例而非退休保证。
1:30
00583
【TQQQ比例越买越高?用聪明再平衡管控Beta,才是安全成长的关键】 1
短篇
【TQQQ比例越买越高?用聪明再平衡管控Beta,才是安全成长的关键】 1
来信者的Roth账户配置为QQQ 60%、QLD 15%、TQQQ 10%及现金15%,询问每月增持TQQQ后是否应再平衡。讲者用Beta阈值说明杠杆比例管理,属于节目原则。
1:57
00026
怕鬼不能投资;不知市场有鬼,更危险!Chapter 2
专题
怕鬼不能投资;不知市场有鬼,更危险!Chapter 2
视频以一位担心退休准备的观众为例,梳理其房产、贷款与增贷投资构想,呈现讲者如何从市场下跌承受力、借款利息压力和恐慌卖出风险出发,质疑周全的杠杆计划。重点在计划步骤与个人心理承受力之间的差距。
7:00
00539
市场创新高,你还在犹豫?投资只靠纪律,致富不靠运气
长篇
市场创新高,你还在犹豫?投资只靠纪律,致富不靠运气
视频从减少投资决策和识别冒名账号谈起,延伸到资产运用、借贷能力与市场下跌风险,也收录讲者对证券交易税、证券所得税及长期持有的看法。后段另谈 QQQ 股息预扣、券商处理差异、移居挑战,以及现金和 QLD 配置问答。
2:21:06
00025
港股纳指杠杆+汇丰质押:中国投资人实现美式现金流的信道
专题
港股纳指杠杆+汇丰质押:中国投资人实现美式现金流的信道
视频以中国投资人的假设情境,梳理经由香港配置纳斯达克 ETF、货币市场基金与投资组合贷款的构想,并说明讲者提出的抵押借款风险、利率结构、跨境税务信息及长期执行原则;相关说法未经本站核实。
8:15
00582
PAL利息要不要缴?用433现金利息“抵利息”,维持率足够就不必掏口袋
短篇
PAL利息要不要缴?用433现金利息“抵利息”,维持率足够就不必掏口袋
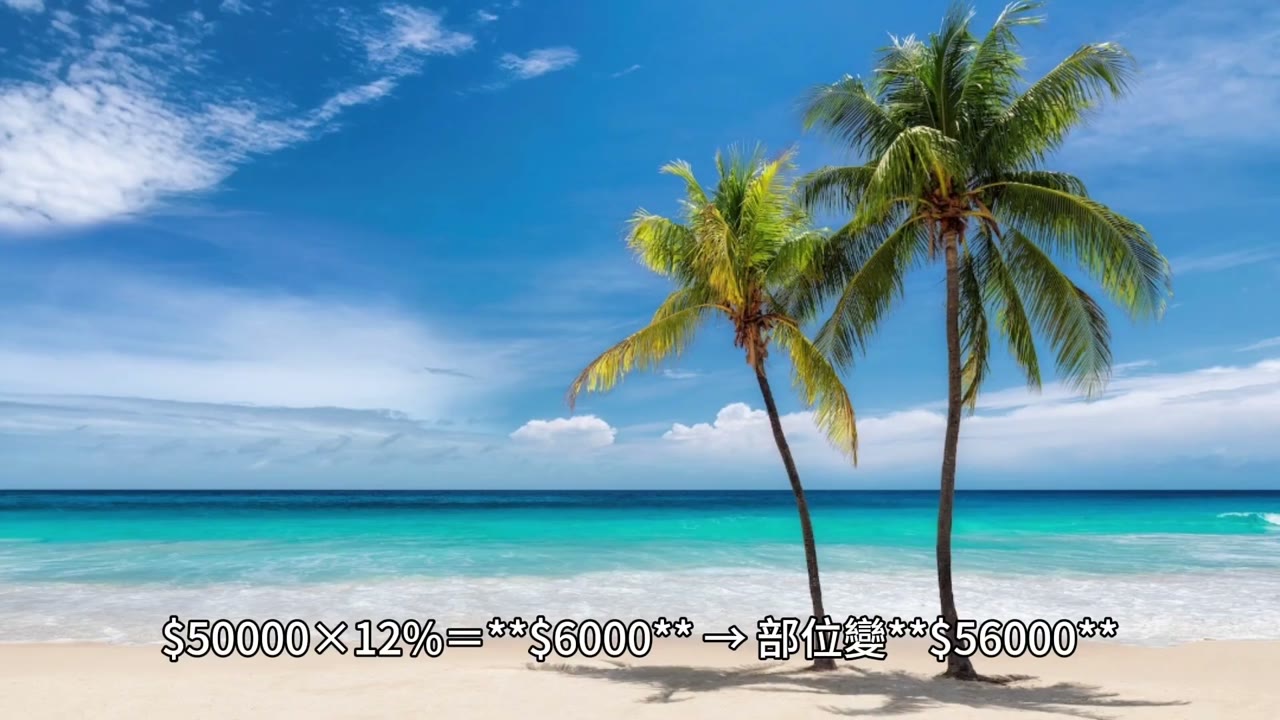
视频解释PAL是否须定期付息取决于合同,未付利息可能资本化到贷款余额,并以90万美元资产、5万美元借款的假设示例比较现金收益与贷款成本、维持率及强制追缴风险;相关回报及利率并非保证。
6:30
00582
PAL利息要不要缴?用433现金利息“抵利息”,维持率足够就不必掏口袋
短篇
PAL利息要不要缴?用433现金利息“抵利息”,维持率足够就不必掏口袋
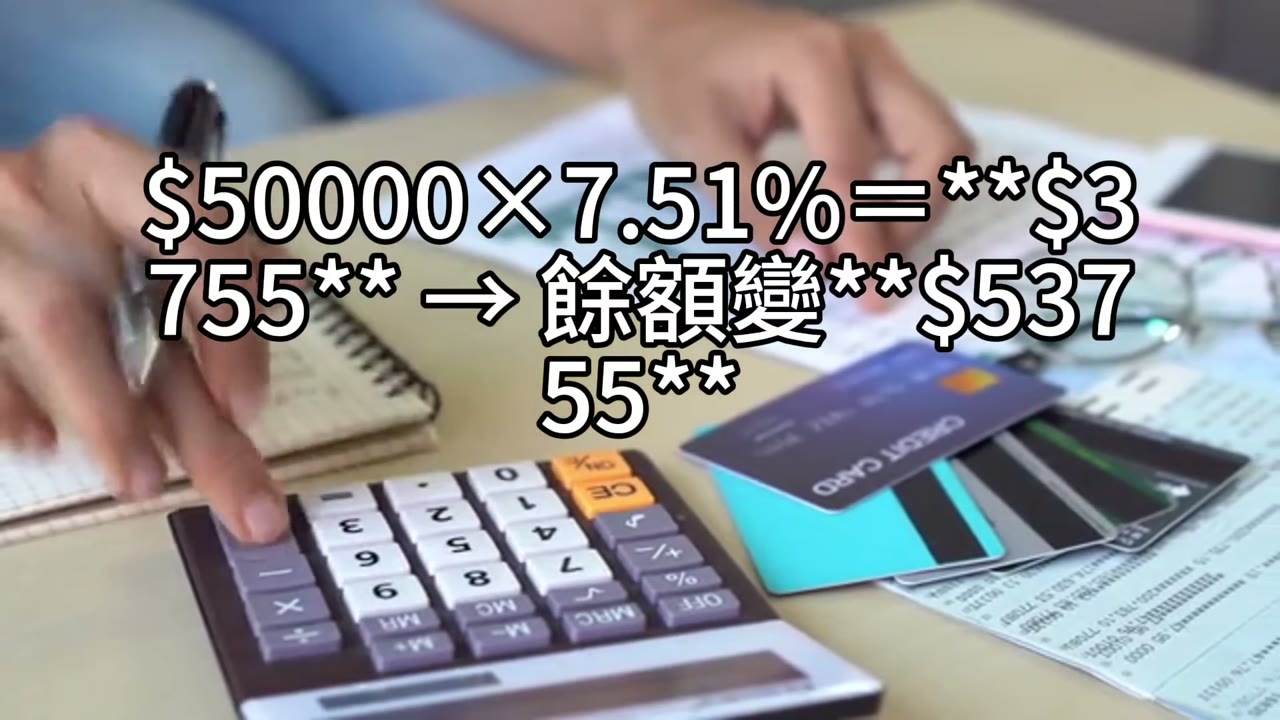
视频说明PAL利息是否定期扣款、能否资本化均取决于合同,并以90万美元资产和5万美元借款的假设案例比较现金收益、利息成本、维持率、追缴与强制平仓风险;所有示例回报与利率不能视为保证。
6:27
00582
从短线到长线:00662/QQQ让我安心上班、稳稳变富
短篇
从短线到长线:00662/QQQ让我安心上班、稳稳变富
台湾上班族回顾从短线交易转向长期持有00662与QQQ,并分享九位朋友开始单笔或定期投资00662。视频梳理讲者提出的核心持有、现金停泊、配置与借款风控框架,相关比例均属节目建议。
5:09