00686
打死不卖,永远活着:从杠杆到周期的进化之路
短篇
打死不卖,永远活着:从杠杆到周期的进化之路
视频以「长期持有必须先确保能持续留在市场」为主轴,讨论QQQI返还资本的税务影响、人生消费与周期防守;讲者强调降低杠杆后耐心等待,并把少赚视为保险成本。相关税务、市场方向、成本基础及适当比例都须另行专业确认。
27:13
00685
美伊战争还要打多久;控制石油=控制世界:美元霸权的终极逻辑
短篇
美伊战争还要打多久;控制石油=控制世界:美元霸权的终极逻辑
视频提出讲者对美伊战争、石油交易与美元地位的个人解释,认为冲突与控制伊朗石油和霍尔木兹海峡有关;这些地缘政治因果及战争时长均未获转录证据独立验证。资产配置不应依赖单一战争叙事或预测。
17:58
00685
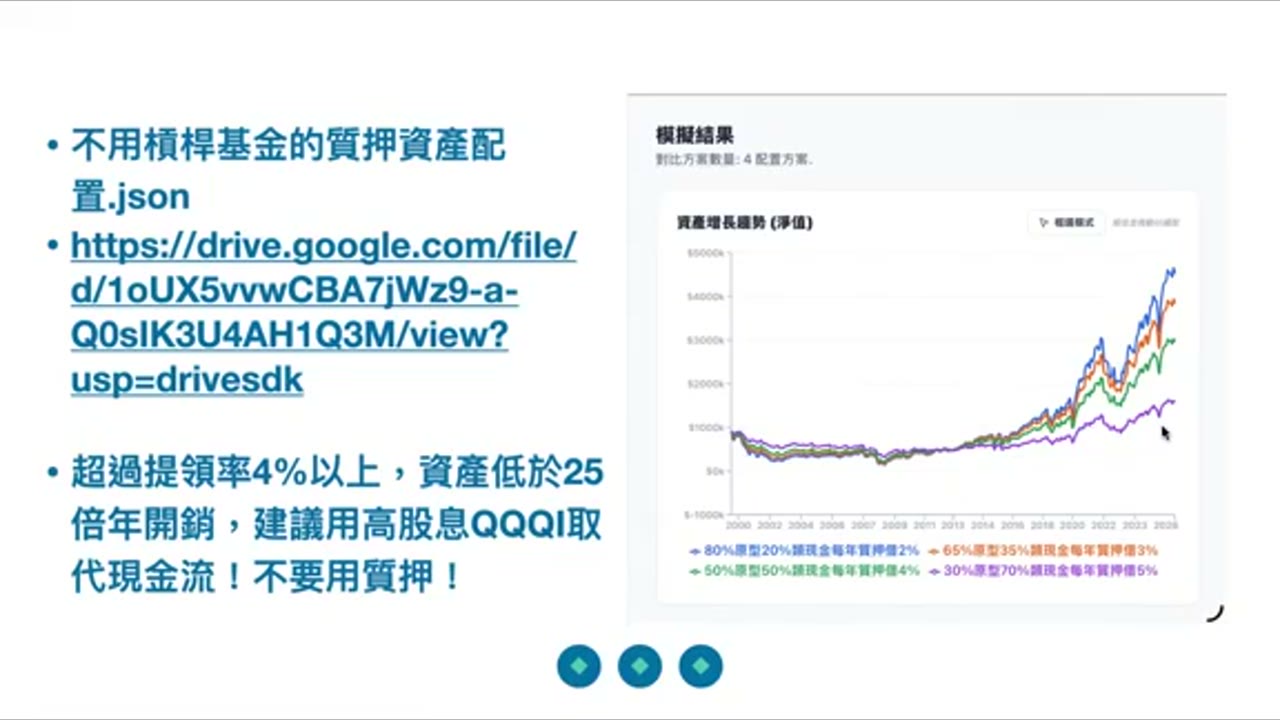
不用杠杆做质押、和多少资产以下不要用质押:最简单的退休现金流解法
短篇
不用杠杆做质押、和多少资产以下不要用质押:最简单的退休现金流解法
视频说明何时不宜用股票质押支应退休现金流:当年度提取率超过4%、资产低于约25倍年支出时,讲者倾向改用QQQI派息情境,并示范无杠杆组合、年度再平衡与现金配置。模型不能证明退休现金流安全。
19:47
00559
美元霸权的本质;退休金不足,如何取得安稳现金流退休
长篇
美元霸权的本质;退休金不足,如何取得安稳现金流退休
视频从适合自己的资产配置与长期策略谈起,延伸至 LLM 与个人认同、周期方法的目的、个性化配置所需信息、提前退休经历、突发支出与现金安全边际,以及策略与操作的区别,呈现讲者与参与者对长期执行、风险及退休准备的不同观点。
1:50:49
00684
别再借钱过生活!先把现金流变正:基金赎回+00662长期买进
短篇
别再借钱过生活!先把现金流变正:基金赎回+00662长期买进
视频以43岁工程师家庭月收入11万元、房贷2.8万元及已动用近250万元理财型房贷为例,分析借款投资高股息与基金的风险,并整理停止借贷、赎回基金、先让现金流转正的方案。任何投资收益均不保证。
8:08
00683
市场波动的应对:现金是避震器,纪律是护城河
短篇
市场波动的应对:现金是避震器,纪律是护城河
视频讨论市场反弹后的周期应对,并以一位持有香港资金、内地基金和两套出租房的案例,说明保留现金、分批投入、区域资金配置及降低波动的讲者思路;回报与市场创新高均无保证。周期操作本身也可能造成少赚与交易损耗。
21:19
00683
先退休!命跟身体比钱更重要:0.8公分结节追踪+退休现金流怎么配
短篇
先退休!命跟身体比钱更重要:0.8公分结节追踪+退休现金流怎么配
视频整理48岁单亲妈妈在高压工作、照顾两名子女与75岁母亲时,发现约0.8公分肺部结节后的退休抉择。讲者把健康置于收入之前,并以2500万元QQQI及其余70/30配置试算现金流;医疗与配息均须核实。
9:22
00683
做你自己,回归本源:关于婚姻、生育与人生主导权
短篇
做你自己,回归本源:关于婚姻、生育与人生主导权
视频从婚姻、生育、离婚与日常妥协谈人生主导权,强调这些不是必须照表完成的流程,而是个人可以选择的重大决定。内容提出觉醒、抗衡、回归三步,鼓励分辨自身价值与社会期待。 所有数字、条件与适用性仍须逐项核实。
6:52
00683
用妈妈名字省税?其实是40%遗产税陷阱:快逃离金融业的理财管理
短篇
用妈妈名字省税?其实是40%遗产税陷阱:快逃离金融业的理财管理
视频警告用非美国税务居民父母名义开投资账户,可能把资本利得税安排转成美国遗产税与跨境继承风险。6万美元免税额、40%税率、5%律师费及免税赠与等均为视频陈述,必须按现行法律核实。 所有数字、条件与适用性仍须逐项核实。
7:30
00682
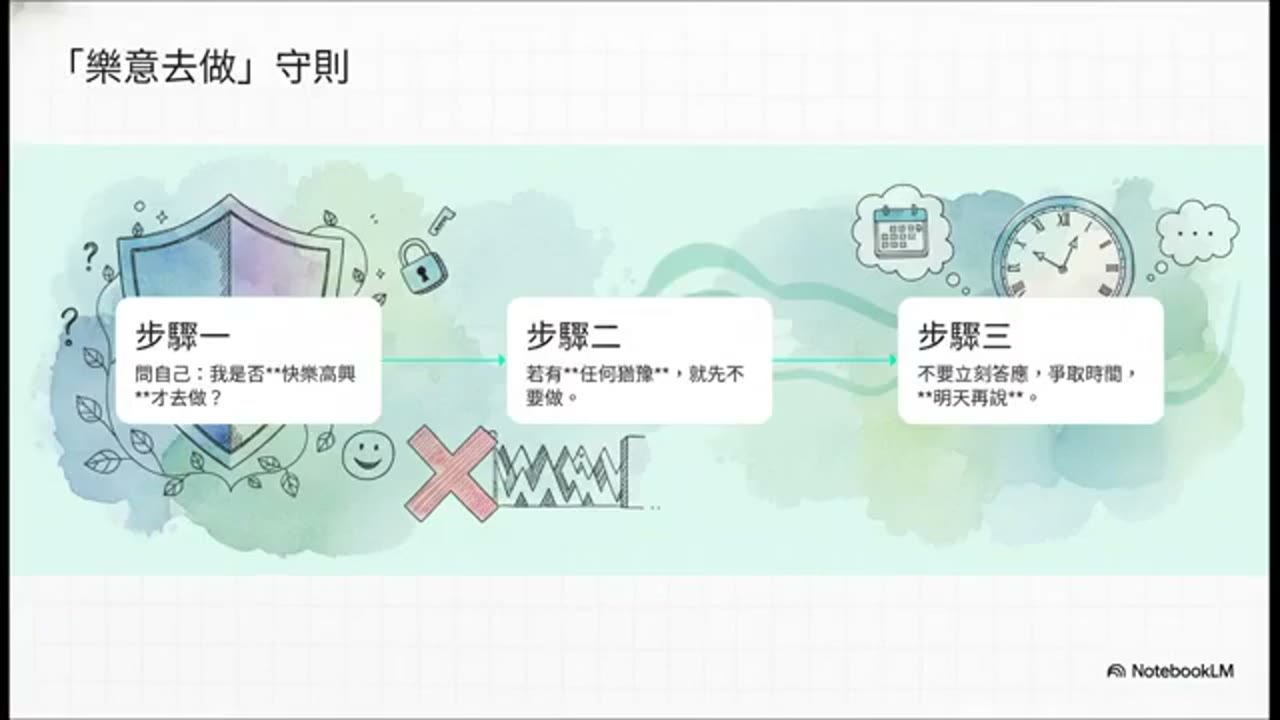
先考虑自己,不喜欢都可以后悔:学会在职场说不的勇气
短篇
先考虑自己,不喜欢都可以后悔:学会在职场说不的勇气
视频以在同一家公司超过十年的主管为例:他不情愿却立即答应跨组调动,随后反悔并直接表达不想转组,公司接受决定。讲者提出先问自己是否乐意、犹豫就暂缓、需要时争取考虑时间的职场边界框架。
5:06
00682
金融业55岁单亲妈妈:4年从焦虑到一亿,最后一关竟是退休
短篇
金融业55岁单亲妈妈:4年从焦虑到一亿,最后一关竟是退休
视频整理55岁金融业单亲妈妈的自述:2021年接触长期投资方法后重新配置,以QQQ、杠杆基金、短债及PAL管理资产,四年后申报组合达到新台币一亿元。收益为个案结果,最后问题仍是是否退休。
7:14
00682
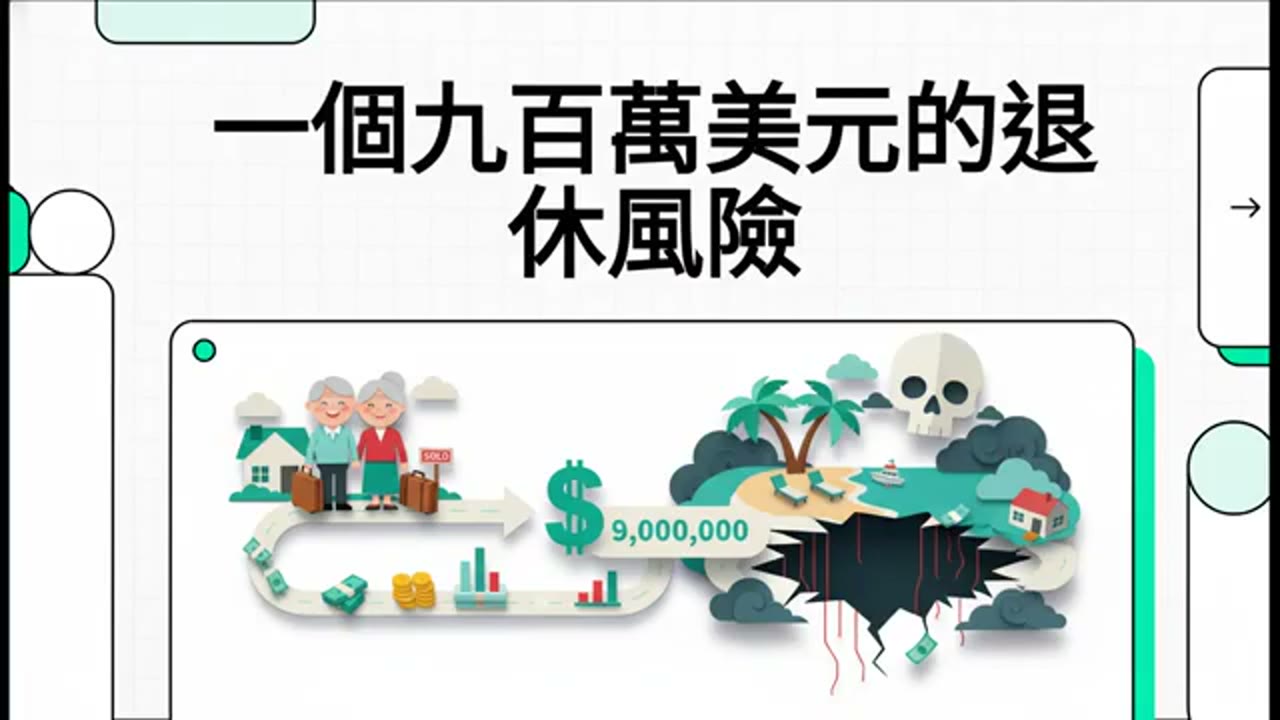
卖出度假屋!你们现金太少:市场跌85%可能直接破产
短篇
卖出度假屋!你们现金太少:市场跌85%可能直接破产
视频对一对56岁湾区夫妻的920万美元金融资产做极端压力测试:98%集中纳指、仅约1%类现金,并有70万美元PAL。讲者以市场跌85%情境说明清算风险,要求卖度假屋并把类现金提高到30%。
10:49