00513
从千万亏损到精神觉醒:退休妇女的指数投资重生之路
短篇
从千万亏损到精神觉醒:退休妇女的指数投资重生之路
退休来信者回顾二十多年投资经历、2025 年四月初卖出个股损失千万元,以及采用 433 指数配置和重整理财型房贷后的心态转变;讲者回应长期持有和家庭传承,视频后半部分还提示房贷、质押、杠杆基金与现金流风险。
7:16
00513
看不到账面亏损,反而更安心?从借券与质押学到的心法
短篇
看不到账面亏损,反而更安心?从借券与质押学到的心法
一名学员分享把多数股票出借或质押、减少查看账面盈亏后的心理变化;讲者从借券、股票质押、现金仓位和市场波动,讨论减少情绪干扰并建立长期投资纪律的个案经历。
3:07
00512
别把身家押在公司里!拒绝内部投资的勇气
短篇
别把身家押在公司里!拒绝内部投资的勇气
员工受邀投入人民币 10 万元取得新公司股份,甚至打算借钱参与;视频以个案讨论工作收入和个人财产集中在同一家公司的双重风险,以及公司持股和分散配置。
1:52
00512
2,100 万资产配置与商铺投资比较
短篇
2,100 万资产配置与商铺投资比较
来信者分享资金分批投入、2,100 万现金仓位、5:2:3 配置及约 0.9 的 β,并比较纳斯达克 100 指数基金与原先买商铺收租的想法;讲者回应其配置与风险取舍。
2:05
00512
TQQQ 杠杆衰减、每日重置与账户配置
短篇
TQQQ 杠杆衰减、每日重置与账户配置
来信者发现 QQQ 价格接近此前水平时,TQQQ 仍未回到原价;讲者用连续涨跌的示例解释每日重置、复利反作用与杠杆衰减,并提醒退休账户配置风险。
3:35
00511
房贷账户作为备用金:现金流、配置与借款
短篇
房贷账户作为备用金:现金流、配置与借款
有房贷且持续为孩子定投 ETF 的来信者,询问理财型房贷账户能否充当应急储备金;讲者用资产配置 β 的变化说明提前还款、保留防御型资产与现金流灵活性的取舍。
4:03
00511
IBIT、QQQ 与长期持有的风险讨论
短篇
IBIT、QQQ 与长期持有的风险讨论
来信者询问能否通过 Charles Schwab 买入 IBIT、计划至少持有五年及比特币诈骗风险;讲者从券商交易、长期持有观念与可承受全部损失三方面回应。
2:36
00511
高收入双薪家庭的退休缴款与资产配置
短篇
高收入双薪家庭的退休缴款与资产配置
高薪双职工家庭来信梳理 403(b)、Backdoor Roth IRA、退休与券商账户配置及一年应急储备金;讲者回应取得完整 match 所需的最低缴款。
3:09
00511
卖房后的资产配置、现金仓位与股票质押
短篇
卖房后的资产配置、现金仓位与股票质押
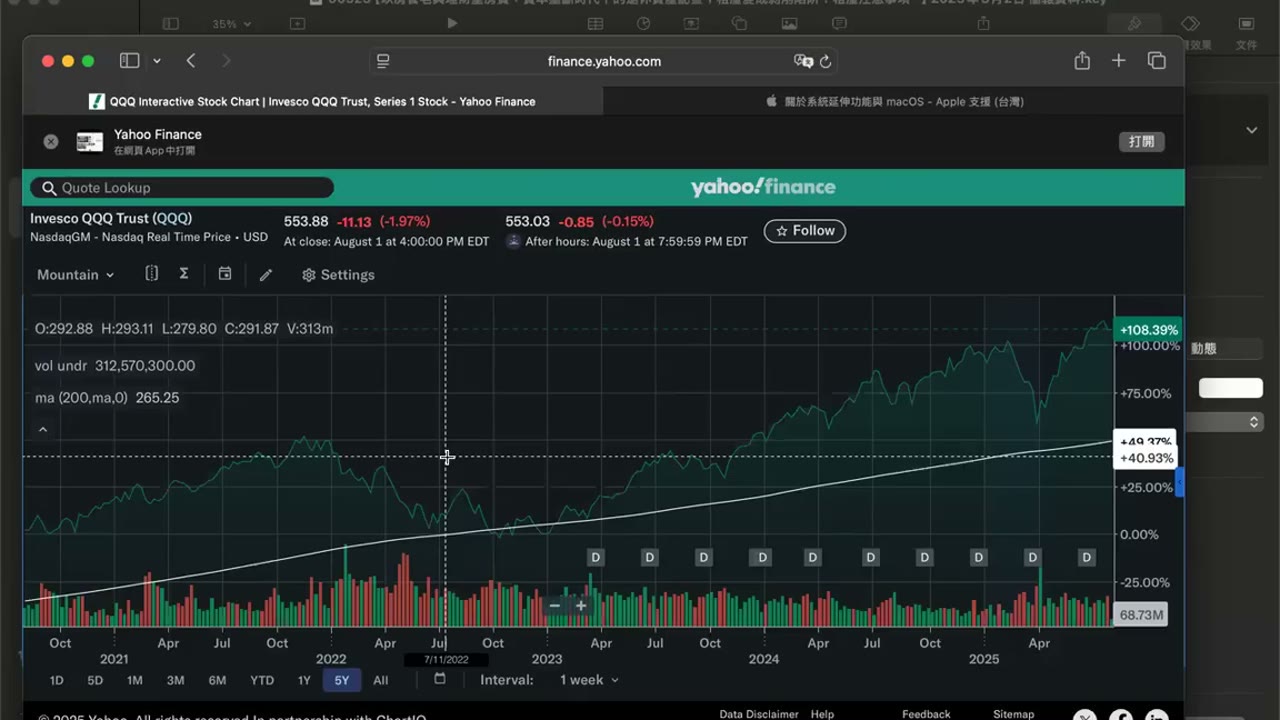
持有湾区自住房的来信者盘点房产、房贷、投资账户与年底现金,询问卖房及每年质押借款 10 万美元;讲者回应资产门槛、70/30 配置、风险与退休账户转换。
3:53
00525
以房养老与理财型房贷:资本垄断时代下的退休资产配置;租屋变成剥削陷阱?租屋注意事项
长篇
以房养老与理财型房贷:资本垄断时代下的退休资产配置;租屋变成剥削陷阱?租屋注意事项
视频从投资风险、反诈骗提醒与资产配置的不确定性,延伸到退休前办理理财型房贷的年限及现金流考虑、住房与借款选项、租房费用责任,以及退休后是否还清房贷与现金流安排等情景;这些是视频中讲者或参与者提出的观点。
2:12:48
00523
说再见的勇气:从诈骗惊魂到指数信仰,重掌财富人生
短篇
说再见的勇气:从诈骗惊魂到指数信仰,重掌财富人生
来信者为母亲术后疗养和孩子学费,把资金交给朋友管理的基金操作期权;对方突然去世后,他在出差期间与家属协商追回本金,此后提出退出出租房合作,反思他人代管、高回报承诺、投资安全和资金控制权。
8:39
00510
年支出 200 万与 15 年退休目标的家庭财务盘点
短篇
年支出 200 万与 15 年退休目标的家庭财务盘点
45 岁半导体从业者年支出约 200 万元、从房贷借出 650 万元并每月投入 9,000 元,询问 15 年后退休;讲者按年支出的 25 倍与 50 倍估算门槛。
2:58