00458
高点入场遇大跌:442 杠杆配置如何先稳住现金
短篇
高点入场遇大跌:442 杠杆配置如何先稳住现金
来信者采用 442 配置并借款投入后,在高点入场遭遇约 200 万元资产缩水,因而考虑改变配置;讲者回应先停止增加风险仓位、积累现金,待情绪稳定、市场回升后再调整。
3:31
00457
卖房后要还股票质押借款吗?现金覆盖与承受能力
短篇
卖房后要还股票质押借款吗?现金覆盖与承受能力
投资房买家违约后,来信者询问是否应降价出售并偿还质押借款;讲者根据资产配置、现金是否高于借款及心理承受能力区分不同处理路径,并指出卖房与还款必须分开判断。
3:17
00456
股票质押借款占自有资产 38%:为何应先处理借款上限
短篇
股票质押借款占自有资产 38%:为何应先处理借款上限
来信者以高比例股票质押规划提前退休、资产重置与生活开支;讲者先检查借款占自有资产比例,认为核心问题是杠杆已经越过其规则,因此主张先行处理借款上限,再讨论维持率、提取与后续配置算式。
5:13
00515
股票质押是智能,当冲交易是赌博:你不懂制度,就会被政府制度吃掉。初谈“稳定币!”
长篇
股票质押是智能,当冲交易是赌博:你不懂制度,就会被政府制度吃掉。初谈“稳定币!”
本页依据七段非连续语音,整理视频对股票质押门槛、退休前借款风险、本职工作与投资、现金配置、波动中的情绪调节、抵押借款与稳定币类比,以及比特币相关工具的讨论。各项说法均按讲者或参与者归属,不构成个性化投资或借贷建议。
3:15:57
00455
曾在对冲基金工作却害怕股票:重新开始投资的家庭规划
短篇
曾在对冲基金工作却害怕股票:重新开始投资的家庭规划
一位曾在对冲基金工作、却因失败经历多年不敢投资的来信者,说明家庭与退休焦虑;讲者回应其现有退休账户、现金配置及分批投入构想,也呈现来信者与配偶在长期投资和杠杆操作上的分歧,以及如何区分应急备用金和待投入资金。
5:10
00454
满仓指数基金却睡不着:如何减少市场焦虑
短篇
满仓指数基金却睡不着:如何减少市场焦虑
来信者因高度集中于美国指数基金而担忧关税、成本与市场低迷;讲者从减少查看行情、拉长投资视角与资金用途回应这份不安,也说明如何看待目前不需使用的长期资金。
2:47
00453
市场震荡时,教育基金该卖出投资还是动用现金?
短篇
市场震荡时,教育基金该卖出投资还是动用现金?
面对教育基金账面亏损与即将到来的学费需求,来信者考虑动用应急备用金;讲者则从资金用途、现金价值与降低波动三方面回应,并说明如何让教育资金回到原定用途。
2:29
00452
五十多岁退休规划个案:300 万信用贷款、股票质押与保险续费
短篇
五十多岁退休规划个案:300 万信用贷款、股票质押与保险续费
一位五十多岁、需要赡养父母的来信者,提出用 300 万信用贷款扩大投资、股票质押准备现金及检查保险续费的退休方案。讲者逐项回应借款、质押用途与保费问题。
4:54
00451
留言者谈台湾高科技产业处境,讲者回应新兴国家与资本主义
短篇
留言者谈台湾高科技产业处境,讲者回应新兴国家与资本主义
留言者观看新兴国家高科技制造业视频后,对台湾产业处境表达震撼与无力感。讲者把话题延伸到资本主义与劳动,并以成为欧美企业和华尔街的“主人”表述其主张。
1:51
00514
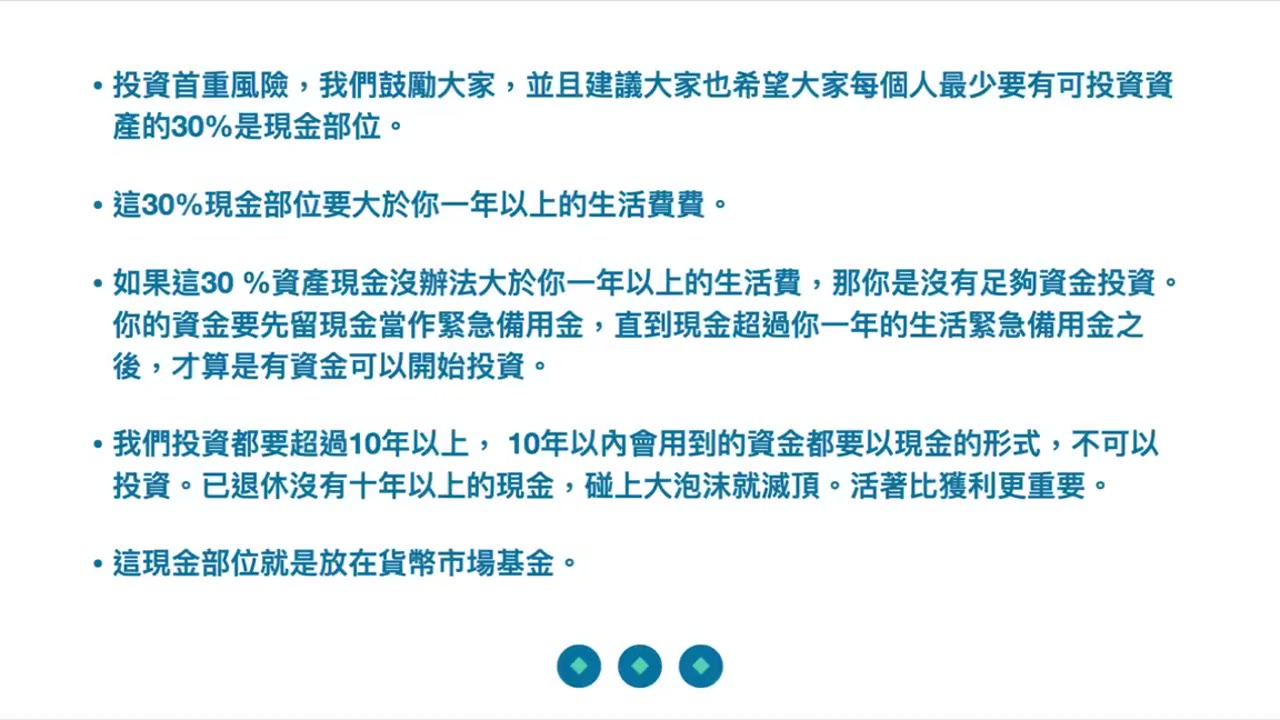
现金水位与风险承担能力:投资人的心理素质与配置逻辑;守富则必须具备谦逊、敬畏市场的心态
长篇
现金水位与风险承担能力:投资人的心理素质与配置逻辑;守富则必须具备谦逊、敬畏市场的心态
本页依据七段非连续语音,整理开场防冒用提醒,以及片段涉及的现金准备、市场波动、与短期市值波动脱钩的生活现金流、借款风险与金融产品销售话术。内容不代表完整视频,相关平台、产品及税务信息也未经核实,不构成投资、借贷或税务建议。
2:44:37
00450
Rebecca 的二十年投资历程:指数基金、耐心与长期持有
短篇
Rebecca 的二十年投资历程:指数基金、耐心与长期持有
Rebecca 以自身经验说明,定期买入指数基金看似简单,实际上需要知识与耐心才能承受涨跌及他人质疑。讲者回顾两人二十年的学习互动,并讨论长期执行、投资观念、财务自由与心理行为考验。
5:33
00449
从金钱焦虑到投资行动:借款投入、年度再平衡与波动承受能力
短篇
从金钱焦虑到投资行动:借款投入、年度再平衡与波动承受能力
来信者分享从担心年老、疾病与金钱、过度节俭,到开始借款投入并规划再平衡的心态转变。讲者则从承受市场波动的能力出发,回应资产配置、现金仓位与风险控制。
3:35