00682
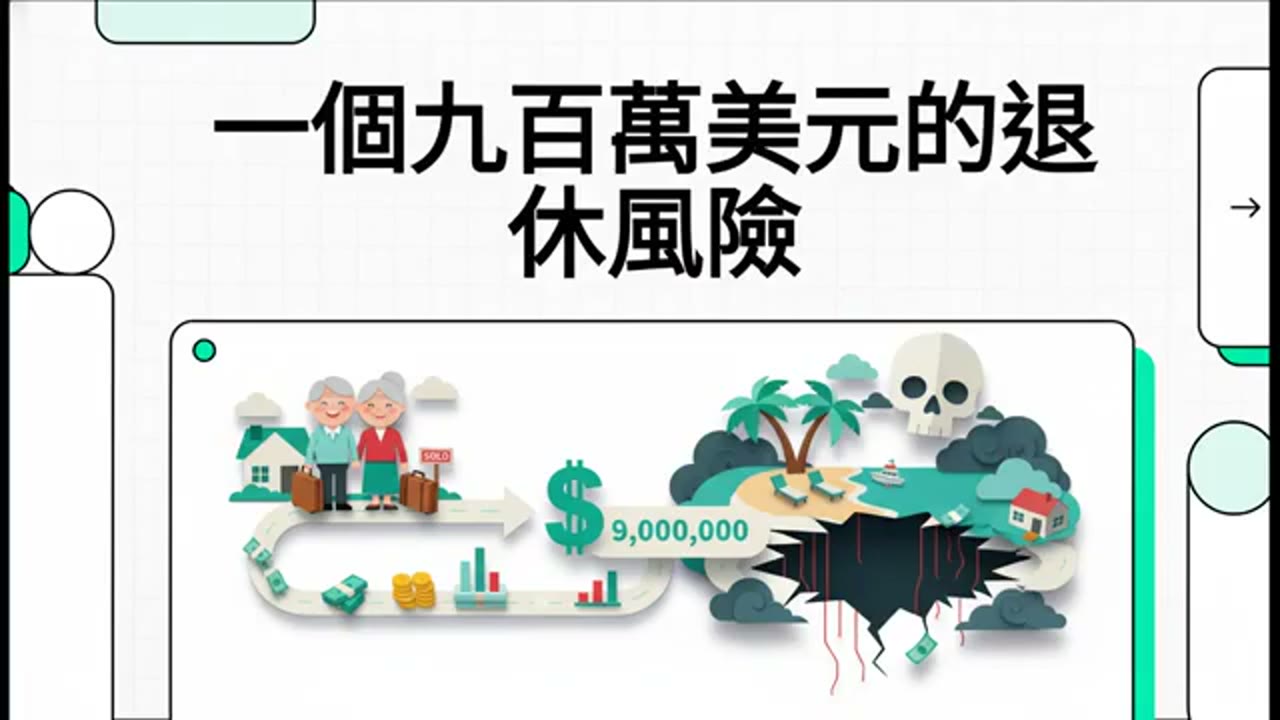
賣出度假屋!你們現金太少:市場跌85%可能直接破產
短篇
賣出度假屋!你們現金太少:市場跌85%可能直接破產
影片對一對56歲灣區夫妻的920萬美元金融資產做極端壓力測試:98%集中納指、僅約1%類現金,並有70萬美元PAL。講者以市場跌85%情境說明清算風險,要求賣度假屋並把類現金提高到30%。
10:49
00682
金融業55歲單親媽媽:4年從焦慮到一億,最後一關竟是退休
短篇
金融業55歲單親媽媽:4年從焦慮到一億,最後一關竟是退休
影片整理55歲金融業單親媽媽的自述:2021年接觸長期投資方法後重新配置,以QQQ、槓桿基金、短債及PAL管理資產,四年後申報組合達到新臺幣一億元。收益為個案結果,最後問題仍是是否退休。
7:14
00682
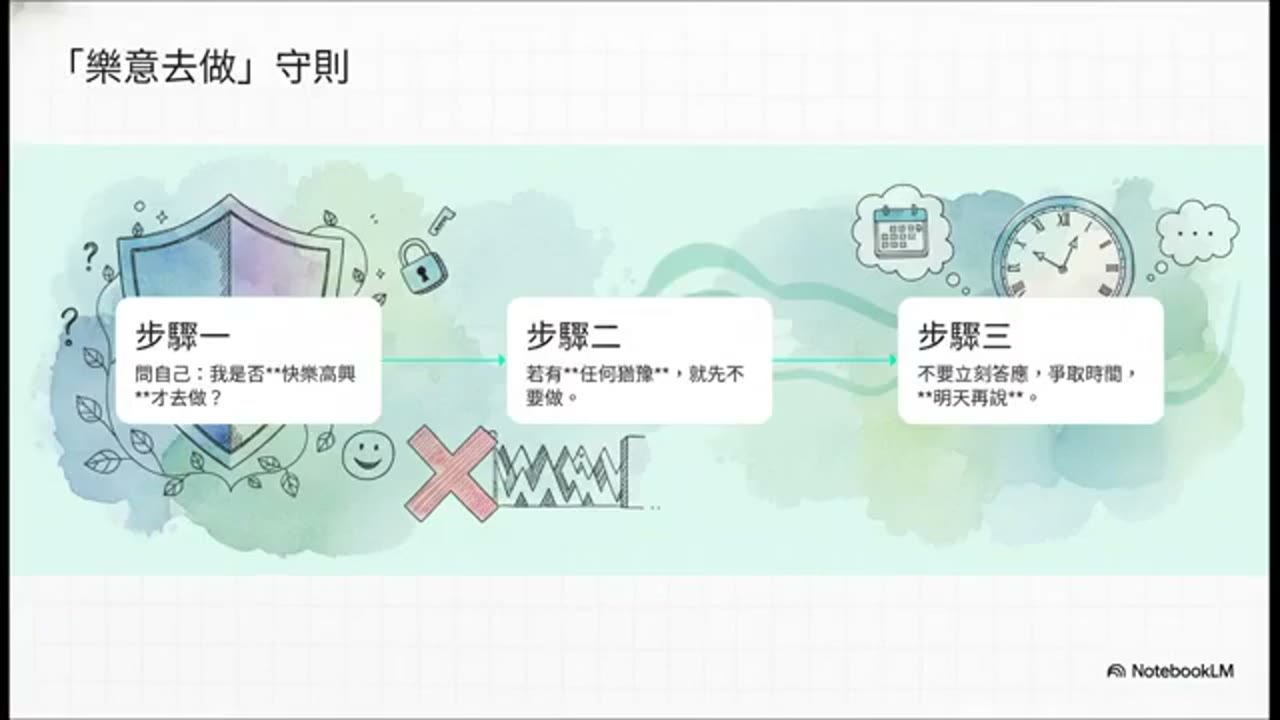
先考慮自己,不喜歡都可以後悔:學會在職場說不的勇氣
短篇
先考慮自己,不喜歡都可以後悔:學會在職場說不的勇氣
影片以在同一家公司超過十年的主管為例:他不情願卻立即答應跨組調動,隨後反悔並直接表達不想轉組,公司接受決定。講者提出先問自己是否樂意、猶豫就暫緩、需要時爭取考慮時間的職場邊界框架。
5:06
00681
把富有種子種進孩子心裡:讓他們從小就知道什麼叫投資
短篇
把富有種子種進孩子心裡:讓他們從小就知道什麼叫投資
影片从学员面对A股、黄金等市场噪音的经验,讨论长期专注、纪律与情绪控制,并说明一位教师如何鼓励学生每月从1,000元开始认识投资;长期结果只是讲者愿景。每月投入與長期致富說法不構成結果保證。
7:25
00681
家庭投資內耗最傷:別在孩子面前爭吵
短篇
家庭投資內耗最傷:別在孩子面前爭吵
影片整理一對夫妻因投資觀念不同而長期爭吵的來信:太太偏向長期被動投資,先生因過去短線虧損而恐懼市場。講者主張先停止在孩子面前爭輸贏、重建信任,再用可核實的長期紀錄溝通。 所有數字、條件與適用性仍須逐項核實。
7:04
00681
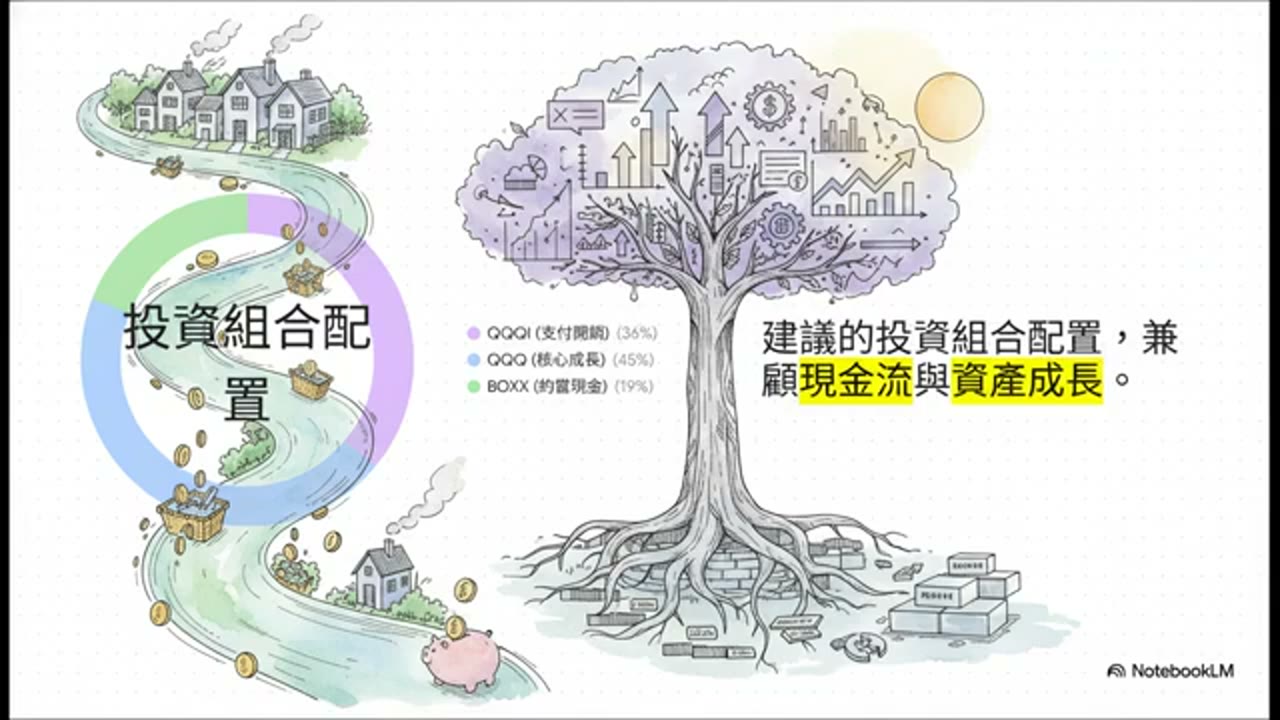
現金不要亂放Roth;能不能退休?先算提領率再決定
短篇
現金不要亂放Roth;能不能退休?先算提領率再決定
影片分析56歲夫妻以371萬美元資產、每年16萬美元支出評估退休,算得4.31%提領率;再討論19年Roth轉換、現金帳戶位置與QQQI/QQQ/BOXX配置。稅率、報酬與4%基準均須個案核實。
8:48
00681
那一天我被裁員,卻第一次真正鬆了一口氣,拿回人生主導:1300萬資產如何打造現金流防線
短篇
那一天我被裁員,卻第一次真正鬆了一口氣,拿回人生主導:1300萬資產如何打造現金流防線
影片由景氣迴圈與裁員談到一名單身工作者:資產約1300萬元、信貸180萬元、每月還款3萬多元,遭裁員後重新評估工作與退休。講者提出現金流配置,但週期、配息與退休可行性都只是其判斷。 所有數字、條件與適用性仍須逐項核實。
31:38
00680
去美國工作?先想清楚:孩子需要陪、退休不要延後
短篇
去美國工作?先想清楚:孩子需要陪、退休不要延後
影片讲述50岁半导体从业者在台湾累积约5,000万元后获得美国工作机会的抉择,并从家庭分居、退休延后及孩子每年7万至8万美元大学学费评估迁移成本。遷移還須核對稅務、簽證、醫療與生活成本。
7:09
00680
真正的富有,是把時間留給最重要的人
短篇
真正的富有,是把時間留給最重要的人
影片讨论投资理财趋于被动后如何使用时间,并以讲者的生活安排归纳三项支柱:把伴侣、孩子与父母放在优先位置,保留独处和学习空间,并选择少量有深度的社交。核心是有意識選擇關係、休息與成長。
5:39
00680
結婚、生子、退休都能要:關鍵在現金流設計
短篇
結婚、生子、退休都能要:關鍵在現金流設計
影片以拥有850万元、每月股利6万至7万元且伴侣月薪逾5万元的案例,讨论结婚生子的财务焦虑,并呈现646万元配置QQQI、其余资金按70/30分配的讲者方案。配息、成長及本金安全都不保證。
6:49
00680
月收9540全拿去繳貸款:退休現金流怎麼救?先48萬高股息,再70_30配置
短篇
月收9540全拿去繳貸款:退休現金流怎麼救?先48萬高股息,再70_30配置
影片拆解44岁单亲母亲的人民币案例:80万元存款、284万元负债、月收入约1万元且贷款9,540元,并呈现48万元高股息与剩余32万元按70/30配置的方案。方案未解決原有債務結構與家庭緊急支出風險。
6:41
00679
不用存到50倍!750萬QQQI就能做出90萬年現金流
短篇
不用存到50倍!750萬QQQI就能做出90萬年現金流
影片拆解43岁女性创业者的退休现金流案例:每月支出10万元、租金2.5万元形成7.5万元缺口,并以750万元投入 QQQI、假设年化配息12%试算每年90万元。所有配息與本金結果都不保證。
7:41