00679
退休提領率 3.84%,2500 萬如何穩定創造 96 萬現金流?
短篇
退休提領率 3.84%,2500 萬如何穩定創造 96 萬現金流?
影片以2,500万元资产、每年96万元需求计算3.84%提领率,并比较两种案例方案:800万元 QQQI 配息,或500万元 QQQI 加2,000万元组合的 PAL 质押借款。兩者都沒有保證。
7:21
00679
走出家暴陰影:每天一個擁抱,孩子與媽媽都會變好
短篇
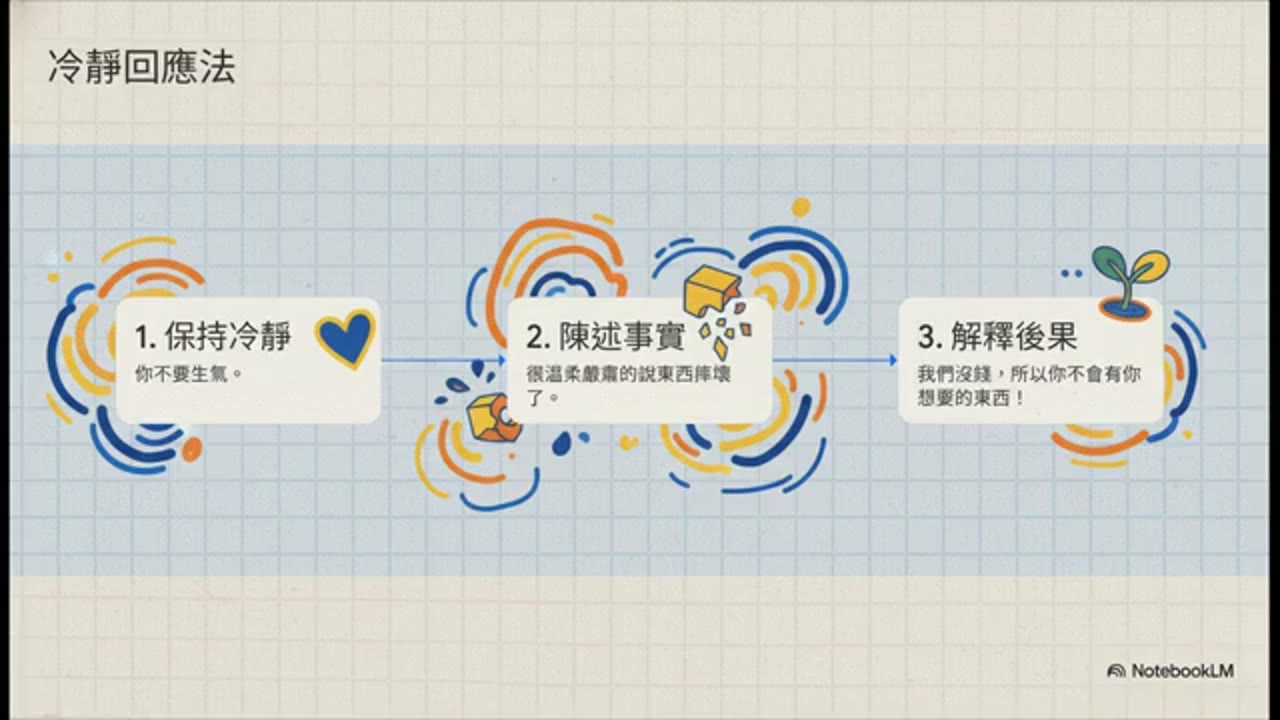
走出家暴陰影:每天一個擁抱,孩子與媽媽都會變好
影片以一位经历家暴阴影、独自照顾4岁孩子的母亲为例,整理从纠正行为转向情感连结的教养建议,包括冷静陈述后果、减少物质奖励,以及用拥抱与陪伴建立安全感。創傷或安全風險仍須尋求專業協助。
7:37
00679
井蛙不語海:致富之門打開了,卻沒人願意走進來
短篇
井蛙不語海:致富之門打開了,卻沒人願意走進來
影片以一间35年前500万元购入、现值480万元且长期漏水空置的房产为例,呈现学员提出2.68%抵押贷款投入00662,却遭家人因风险认知不同反对的冲突。抵押借款投資會放大市場與償債風險。
7:19
00678
資產累積期的正確答案:先433_514,先別碰QQQI
短篇
資產累積期的正確答案:先433_514,先別碰QQQI
影片區分資產累積期與退休提領期,講者主張仍有工作收入時先用433或514配置追求資產成長,暫不配置QQQI;並討論信貸與PAL。成長率、槓桿和借款安全性均屬個案假設。 所有數字、條件與適用性仍須逐項核實。
8:30
00678
從房奴到自由人:賣掉房子、重倉納指,兩年賺400萬
短篇
從房奴到自由人:賣掉房子、重倉納指,兩年賺400萬
影片整理一名投資者在2022年底後出售投資房、轉入納斯達克100基金的自述,稱兩年獲利400萬元人民幣,採70%成長、30%現金或短債。這是單一個案申報,不能證明策略持續或保證他人收益。
7:21
00678
投資與學習都是一輩子:先守住現金,再談致富
短篇
投資與學習都是一輩子:先守住現金,再談致富
影片為中國大陸投資者整理長期投資框架:把投資視為終身學習,有工作者保留一至兩年生活費,另以總資產20%至30%作現金緩衝,其餘偏向納斯達克100。比例與槓桿工具仍須個別評估。 所有數字、條件與適用性仍須逐項核實。
7:51
00677
別把風險留給孩子:非美國稅務居民,別開美國券商帳戶
短篇
別把風險留給孩子:非美國稅務居民,別開美國券商帳戶
影片整理33歲廈門投資者以55萬美元建立跨代資產時,面對非美國稅務居民的美國遺產稅與帳戶繼承程式。6萬美元免稅額、40%稅率及券商程式均為影片陳述,必須依現行法律、身分與條約核實。
8:14
00677
3百萬變1413萬的陷阱:RMD會把你推進更高稅率
短篇
3百萬變1413萬的陷阱:RMD會把你推進更高稅率
影片試算一名63歲時預計有300萬美元Traditional IRA的退休者,每年轉換12萬美元仍可能因15%報酬假設在75歲增至逾1400萬美元,觸發約57萬美元RMD。所有稅率、年齡與報酬均須按現行規則核實。
7:29
00677
2800萬夠退休嗎?用「7.15%提撥率」算給你看
短篇
2800萬夠退休嗎?用「7.15%提撥率」算給你看
影片以48歲家庭的2800萬元資產與近2000萬元負債,試算年需求204萬元,再把12%與2.3%平均成7.15%提領率,倒推退休門檻2853萬元。7.15%並非通用安全提領率,所有報酬與負債須壓力測試。
7:42
00678
從買借死到週期進化成「週期物種」 在市場動盪中,找回真正的平靜
短篇
從買借死到週期進化成「週期物種」 在市場動盪中,找回真正的平靜
影片说明讲者为何把「有钱就买、长期持有」推进为周期调节:面对复杂市场时降低组合 beta、减少杠杆,并把防守视为可能少赚的保险成本,目标是降低深度回撤带来的心理压力。並提醒不同投資人可按理解與承受度選擇路徑。
37:19
00676
60歲夫妻資產3000萬:不用等5年!20%買QQQI做現金流+80%長期成長,退休現金流132萬穩穩來
短篇
60歲夫妻資產3000萬:不用等5年!20%買QQQI做現金流+80%長期成長,退休現金流132萬穩穩來
影片以60歲夫妻擁有3,000萬元、每年生活費120萬元為例,呈現不必再等五年退休的方案:20%即600萬元投入QQQI假設12%配息取得72萬元,再從80%核心資產提取2.5%即60萬元,合計132萬元。
6:51
00676
從崩潰、虧損到重生:不是市場與我無關就能硬撐到底:我聽懂老師提醒
短篇
從崩潰、虧損到重生:不是市場與我無關就能硬撐到底:我聽懂老師提醒
影片以一名投資逾20年的讀者來信,整理市場波動、槓桿調整、現金部位與持續學習,也觸及投資虧損、情緒低潮、母親離世及重新取得人生主控權。內容是個人經歷與講者觀點,不是心理或投資建議。 所有數字、條件與適用性仍須逐項核實。
30:41