00583
質押春動:先用一點點 PAL,體驗「不賣股也能花」的安全感
短篇
質押春動:先用一點點 PAL,體驗「不賣股也能花」的安全感
學員由排斥質押轉為理解PAL的用途與風險。講者把PAL定位為不賣資產時的生活現金流工具,提出小額試用與每年借資產2%的示例,但利率、稅務及追繳風險仍在。
3:25
00582
不能融資的真相:一步步累積,才能安全到退休
短篇
不能融資的真相:一步步累積,才能安全到退休
影片面向中國大陸投資者,主張不要以融資買入 513100;並以 50 萬元本金及市場下跌 30% 為例,說明槓桿、利息與被迫低點賣出的風險。
3:03
00582
57歲Roth比例太低?18年轉換計劃讓你稅務更安全
短篇
57歲Roth比例太低?18年轉換計劃讓你稅務更安全
57歲來信者列出Roth、傳統退休帳戶與券商資產,詢問離職後401(k)轉入IRA及Roth轉換。講者提出18年、每年約12萬至13萬美元的轉換構想,實際稅負須另算。
1:57
00582
從短線到長線:00662/QQQ讓我安心上班、穩穩變富
短篇
從短線到長線:00662/QQQ讓我安心上班、穩穩變富
台灣上班族回顧由短線交易轉向長期持有00662與QQQ,並分享九位朋友開始單筆或定期投資00662。影片整理講者提出的核心持有、現金停泊、配置與借款風控框架,相關比例均屬節目建議。
5:09
00582
PAL利息要不要繳?用433現金利息「抵利息」,維持率足夠就不必掏口袋
短篇
PAL利息要不要繳?用433現金利息「抵利息」,維持率足夠就不必掏口袋
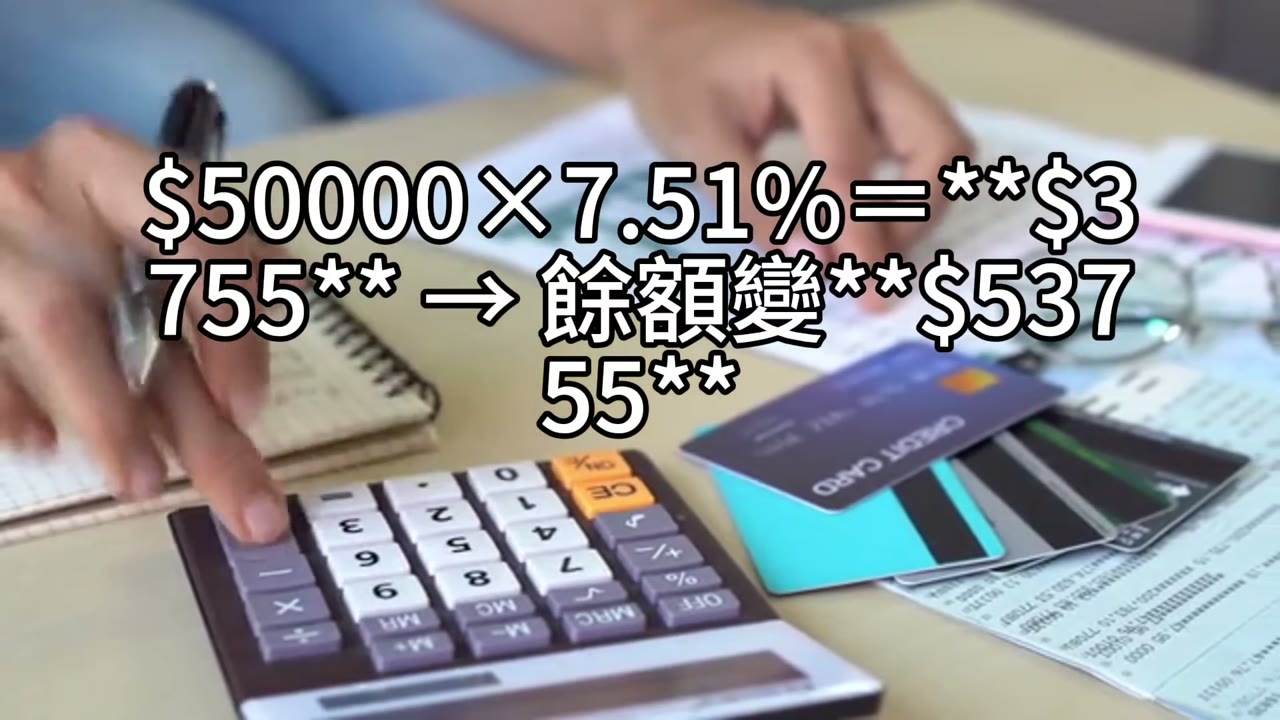
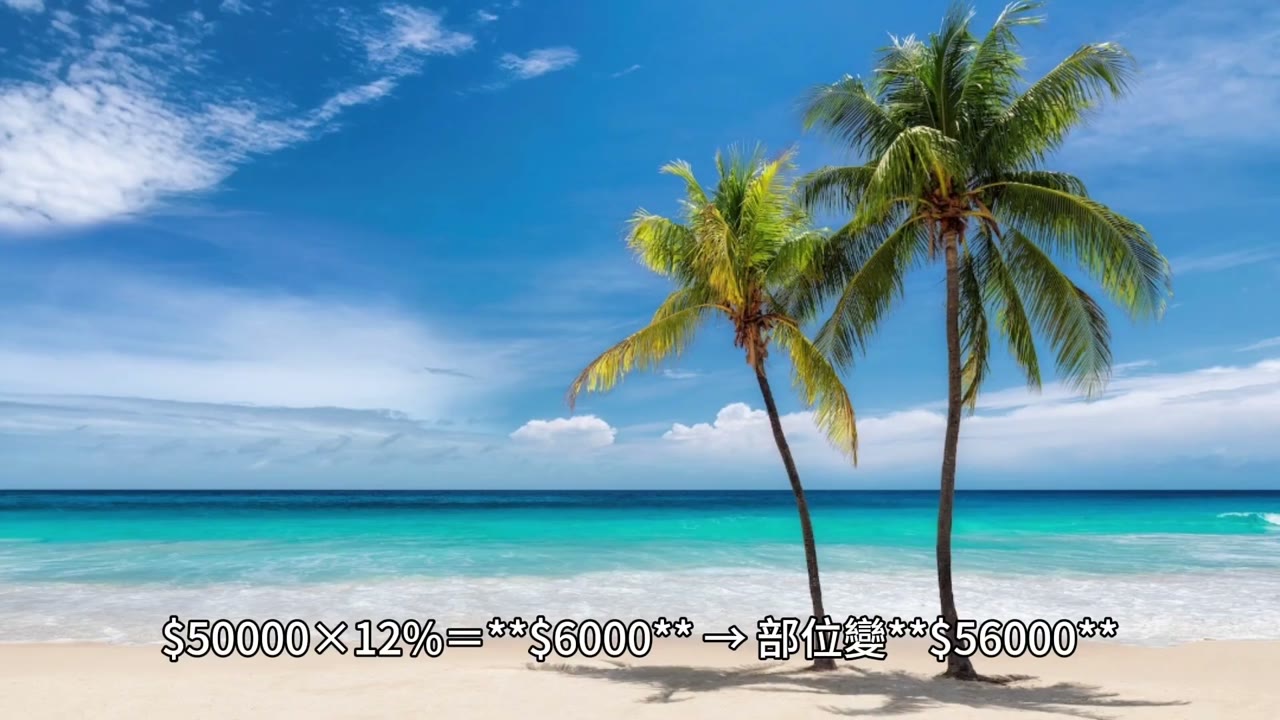
影片說明PAL利息是否定期扣繳、能否資本化均取決於合約,並以90萬美元資產和5萬美元借款的假設案例比較現金收益、利息成本、維持率、追繳與強制平倉風險;所有示例報酬與利率不可視為保證。
6:27
00582
PAL利息要不要繳?用433現金利息「抵利息」,維持率足夠就不必掏口袋
短篇
PAL利息要不要繳?用433現金利息「抵利息」,維持率足夠就不必掏口袋
影片解釋PAL是否須定期付息取決於合約,未付利息可能資本化至借款餘額,並以90萬美元資產、5萬美元借款的假設示例比較現金收益與貸款成本、維持率及強制追繳風險;相關報酬及利率不是保證。
6:30
00581
別讓孩子留學毀了退休:現金流優先,00662長期定投的正確路徑
短篇
別讓孩子留學毀了退休:現金流優先,00662長期定投的正確路徑
50 歲臺灣國小教師預計 58 至 60 歲退休,夫妻月收入 9 萬元、支出 7 萬元,另有共同持有房產、桃園預售屋與女兒留學準備;影片試算十年退休資產目標、每月投入額與現金流缺口。
7:49
00581
酒店生活與富豪思維:讓資產持續成長的祕密
短篇
酒店生活與富豪思維:讓資產持續成長的祕密
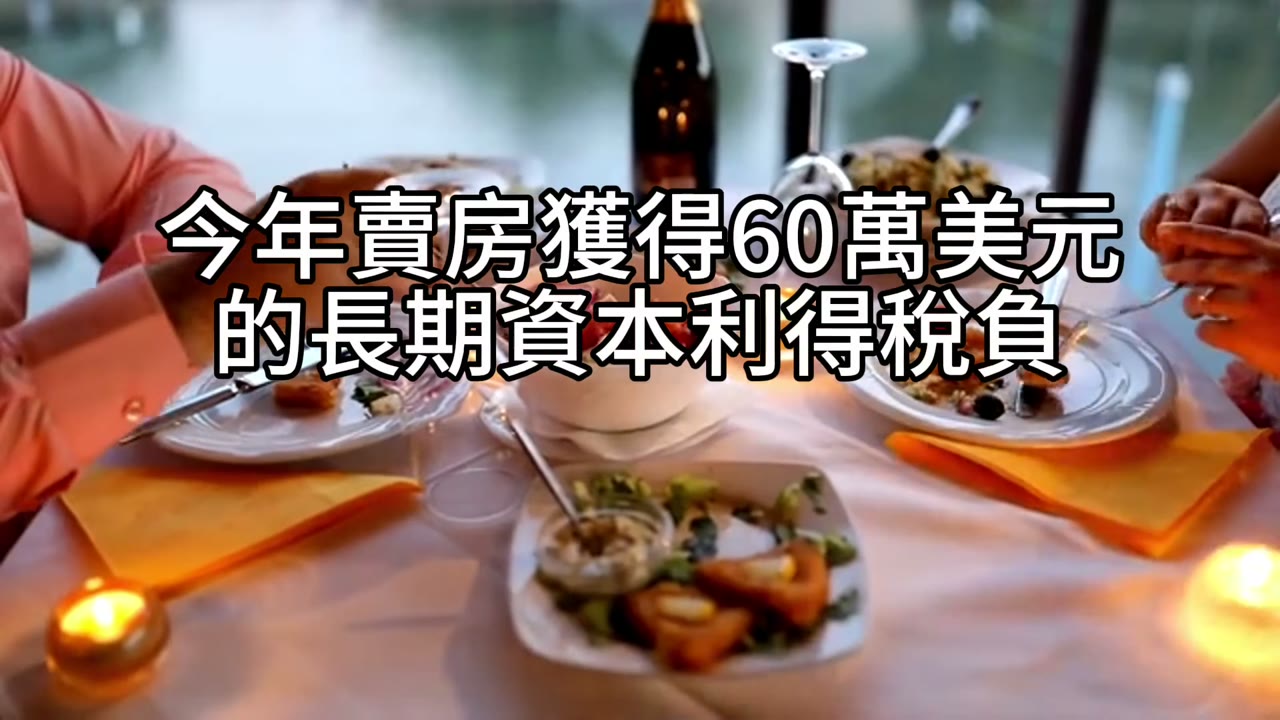
來信學員三年前賣掉自住房,改以酒店長住;今年賣房產生約 60 萬美元長期資本利得稅負,影片討論以 PAL 支付稅款及 50/20/30 配置。
2:50
00581
保險變現做資產引擎:再平衡×借款過日子,讓資產翻倍成長
短篇
保險變現做資產引擎:再平衡×借款過日子,讓資產翻倍成長
影片以 25 萬港幣保單現金價值為例,比較保留保單與贖回後投入 QQQ、QLD,並說明固定再平衡、依波動調整及用 PAL 支應生活費的差異。
3:17
00581
57歲Roth 401K滿額還要繼續嗎?VSTSX換QQQ的最佳時機與比例
短篇
57歲Roth 401K滿額還要繼續嗎?VSTSX換QQQ的最佳時機與比例
57 歲員工每年把 31,000 美元存滿 Roth 401(k),公司只配對 1.25%,帳戶選項為 VTSAX;影片討論是否減少提撥並把資金轉至一般投資帳戶。
1:57
00580
市場與我無關:清掉個股與土地,回到QQQ資產配置
短篇
市場與我無關:清掉個股與土地,回到QQQ資產配置
來信者在配偶過世後處理兩個投資帳戶,提到一個帳戶虧損逾 15 萬美元、近期又投入 40 萬美元,並詢問個股、土地及市場波動下的資產配置方式。
2:53
00580
預售屋賣不掉別硬撐:現金優先、停槓桿,必要時違約;守住00662/QQQ資產配置
短篇
預售屋賣不掉別硬撐:現金優先、停槓桿,必要時違約;守住00662/QQQ資產配置
40 歲單身女性持有約 4,700 萬元 00662、00670L,現金 300 萬元並已質押借款 550 萬元;三間預售屋年底需付約 1,000 萬元尾款。
2:35