00668
5000美元月收入撐不起8%利息:30萬別質押,先顧現金流再談PAL
短篇
5000美元月收入撐不起8%利息:30萬別質押,先顧現金流再談PAL
影片分析 45 歲移民以自住房抵押借出 30 萬美元、月收入 5,000 美元的案例,檢視 QQQ、QQQI、SGOV 配置與 PAL 疊加槓桿,在 8% 借款利率及市場下跌時的現金流和追繳風險。
8:06
00668
快90歲也不怕股災:QQQ+QQQI+BOXX 退休金養生活
短篇
快90歲也不怕股災:QQQ+QQQI+BOXX 退休金養生活
影片以 86 歲、住在舊金山 53 年、賣房後持有 200 萬美元現金的案例,從原先集中 QQQ 的主張與股災焦慮,轉向 40% QQQ、30% QQQI、30% BOXX 的配置,討論成長、生活現金流、短債緩衝及捐贈佛寺目標。
8:24
00668
先投資、後還貸:五年工作穩定就敢借;多子女遺產靠溝通才公平
短篇
先投資、後還貸:五年工作穩定就敢借;多子女遺產靠溝通才公平
影片同時討論借款投資與多子女遺產分配:案例比較立即借 30 萬元、利率 3.2% 與每年存 10 萬元三年後投入,講者以未來五年工作是否穩定作判斷;傳承則強調公開說明需求、取得理解及共同參與。
6:24
00667
85 崩盤壓力測試:4 質押會爆,嚴守2 +433才活得久
短篇
85 崩盤壓力測試:4 質押會爆,嚴守2 +433才活得久
影片以 38 歲、月薪 4 萬元、每月貸款 3.2 萬元與生活費 2 萬元的案例,對 700 萬元投資資產進行市場下跌 85%、低迷十年的壓力測試,比較每年質押借款 4% 與 2% 的破產及追繳風險。
6:54
00667
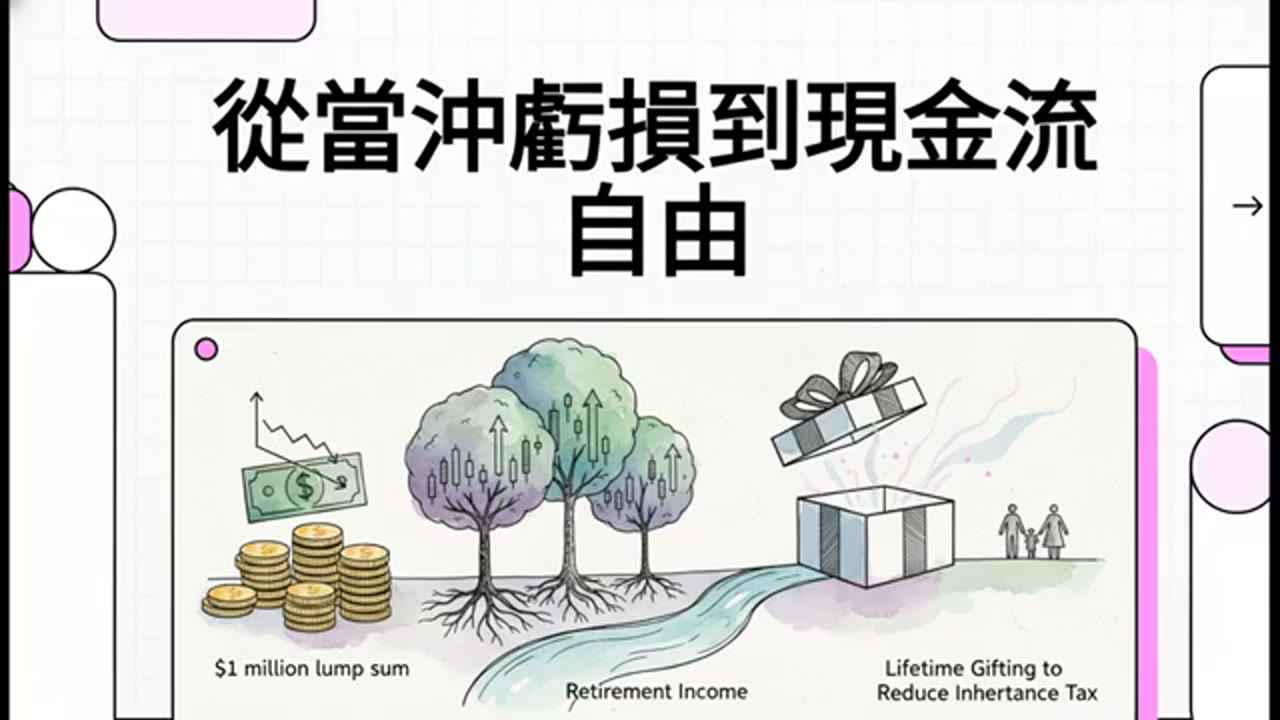
從當沖虧損到現金流自由:加拿大投資人用QQQI+JEPQ打造退休現金流
短篇
從當沖虧損到現金流自由:加拿大投資人用QQQI+JEPQ打造退休現金流
影片以加拿大退休投資人賣房取得 100 萬加幣、過去當沖虧損的案例,討論高股息、QQQ 與現金配置,再呈現講者以 QQQI、JEPQ 建立現金流、保留兩年生活費、配置成長資產及生前贈與的兩套方案。
8:12
00667
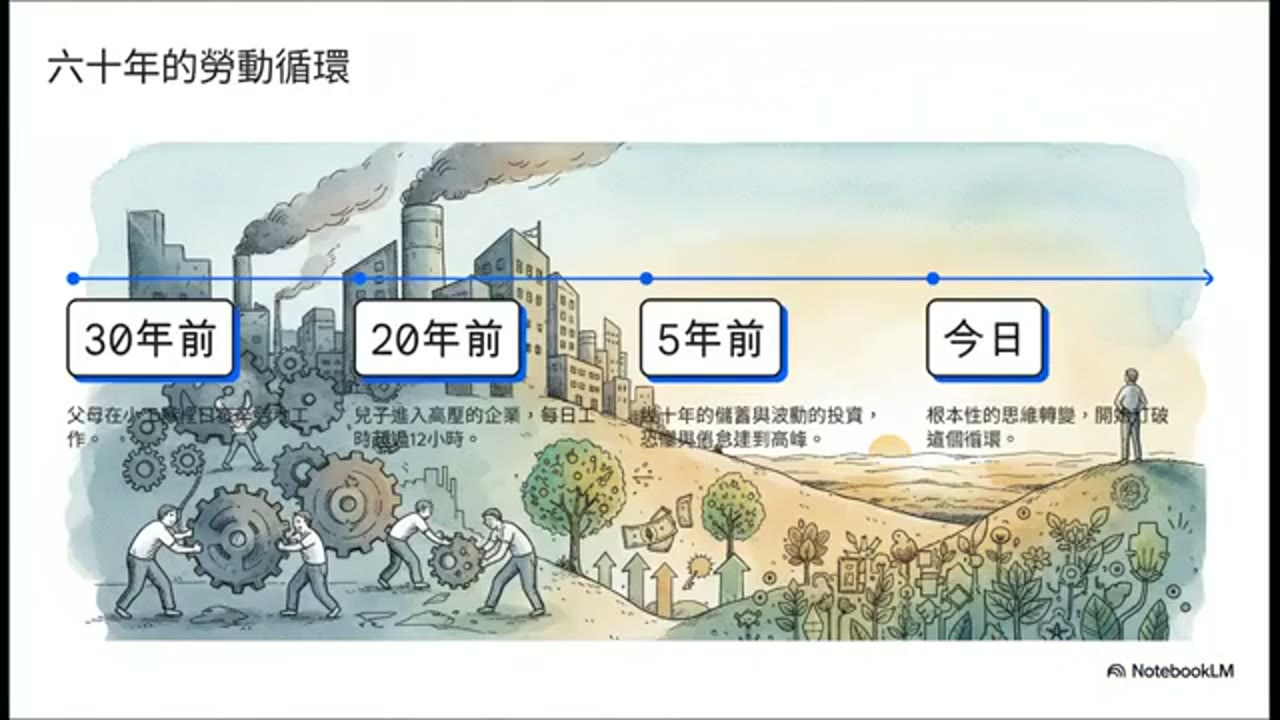
學校沒教的資產權:指數基金讓工薪家庭走出貧窮循環
短篇
學校沒教的資產權:指數基金讓工薪家庭走出貧窮循環
影片以跨越兩代、約六十年的家庭工作經驗,反思父母在小工廠長期勞動、子女在科技業每日工作超過十二小時仍受金錢焦慮追趕的循環,並呈現講者以資產權、指數基金、長期持有及生活重心轉變提出的解釋。
7:39
00666
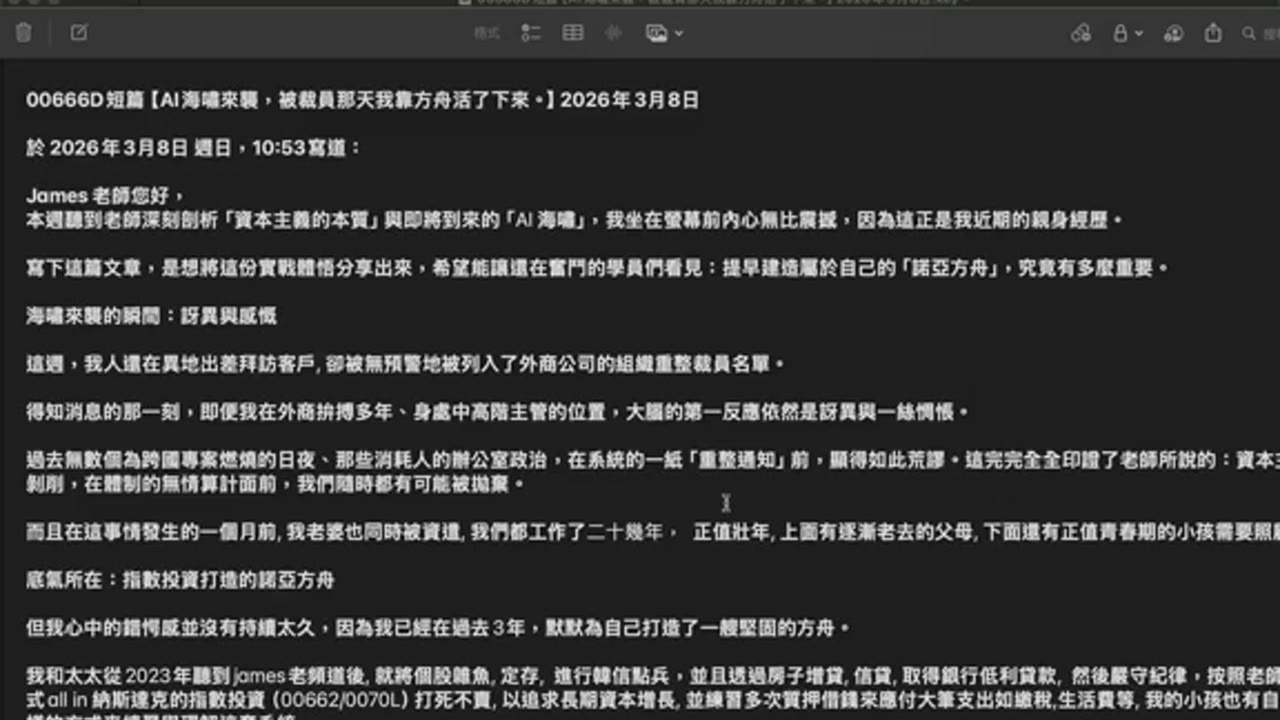
AI海嘯來襲,被裁員那天我靠方舟活了下來
短篇
AI海嘯來襲,被裁員那天我靠方舟活了下來
影片由跨國企業員工出差期間遭裁員的來信出發,討論夫妻接連失業、父母與子女照顧責任、股票及離職補償談判、財務底氣與 AI 產業轉型,並整理講者提出的 60% QQQI 現金流配置、三個月內部署、保留現金及降低槓桿等主張。
24:26
00555
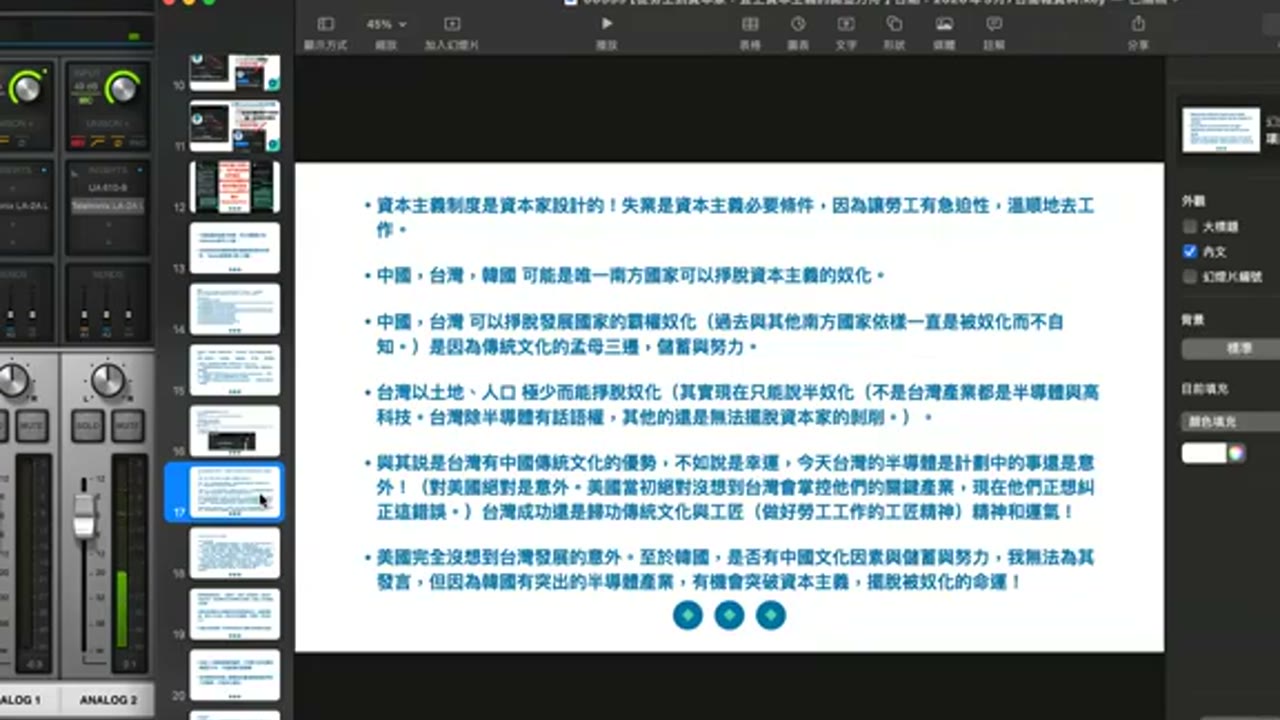
從勞工到資本家:登上資本主義的諾亞方舟
長篇
從勞工到資本家:登上資本主義的諾亞方舟
影片以多段問答討論市場波動下的現金緩衝、AI 管理旅館的實際入住經驗、退休配置與連續血糖監測,也記錄參與者的社群學習及對不同投資做法的觀察,並延伸至工作熱情、人生意義,以及面對分歧時保留溝通邊界的方式。
2:20:13
00666
QQQ+質押2 +HELOC備援:我們的安全佈局,父母用以房養老
短篇
QQQ+質押2 +HELOC備援:我們的安全佈局,父母用以房養老
影片以台灣退休父母與美國高收入家庭為兩個案例,比較以房養老、理財型房貸、PAL 股票質押與 HELOC 的用途,並說明講者如何把退休現金流、貸款利率門檻、車貸還款及緊急備援納入風險配置。
9:41
00666
停止拯救賭徒,先救自己:不買房+那指100長期投資;借款上限等於現金部位
短篇
停止拯救賭徒,先救自己:不買房+那指100長期投資;借款上限等於現金部位
影片依完整轉錄整理「停止拯救賭徒,先救自己:不買房+那指100長期投資;借款上限等於現金部位」的背景、問題、講者分析與限制,區分申報事實、數字假設及個人觀點;實際結果須逐項核實。 相關條件須個別核實。
7:04
00666
借款上限等於現金部位:1500萬降到850萬,2,850萬做433更安全
短篇
借款上限等於現金部位:1500萬降到850萬,2,850萬做433更安全
影片依完整轉錄整理「借款上限等於現金部位:1500萬降到850萬,2,850萬做433更安全」的背景、問題、講者分析與限制,區分申報事實、數字假設及個人觀點;實際結果須逐項核實。 相關條件須個別核實。
7:25
00666
她不等80萬了:提前退休、跑自己的馬拉松!1.88%現金流活得更自在
短篇
她不等80萬了:提前退休、跑自己的馬拉松!1.88%現金流活得更自在
影片依完整轉錄整理「她不等80萬了:提前退休、跑自己的馬拉松!1.88%現金流活得更自在」的背景、問題、講者分析與限制,區分申報事實、數字假設及個人觀點;實際結果須逐項核實。 相關條件須個別核實。
6:04