00671
從房奴到修行人:賣掉150萬自住房、275萬資產只提領1%,在新加坡用QQQ退休過一輩子
短篇
從房奴到修行人:賣掉150萬自住房、275萬資產只提領1%,在新加坡用QQQ退休過一輩子
影片依完整轉錄整理「從房奴到修行人:賣掉150萬自住房、275萬資產只提領1%,在新加坡用QQQ退休過一輩子」的背景、問題、講者分析與限制,區分申報事實、數字假設及個人觀點;實際結果須逐項核實。
5:24
00671
48歲公務員的2000萬配置大逆轉:不留200萬活存,改用433/424+每年質押40萬,提前練習資本家退休生活
短篇
48歲公務員的2000萬配置大逆轉:不留200萬活存,改用433/424+每年質押40萬,提前練習資本家退休生活
影片依完整轉錄整理「48歲公務員的2000萬配置大逆轉:不留200萬活存,改用433/424+每年質押40萬,提前練習資本家退休生活」的背景、問題、講者分析與限制,區分申報事實、數字假設及個人觀點;實際結果須逐項核實。
7:47
00556
為什麼股票借款不要還?資產越大,你每年可用的錢越多
長篇
為什麼股票借款不要還?資產越大,你每年可用的錢越多
影片從長期持有與資產配置談起,依序討論基金拆分的商業考量、從學習到分享的歷程、緊急現金安排、借款成本與心理負擔,以及 AI 工具帶來的自動化體驗,呈現一場跨越投資觀念、知識傳遞、風險準備與技術觀察的多主題問答。
3:08:06
00671
Roth轉換後才發現稅太高?500萬資產退休現金流解法
短篇
Roth轉換後才發現稅太高?500萬資產退休現金流解法
影片依完整轉錄整理「Roth轉換後才發現稅太高?500萬資產退休現金流解法」的背景、問題、講者分析與限制,區分申報事實、數字假設及個人觀點;實際結果須逐項核實。 相關條件須個別核實。
16:20
00670
一念之差天差地遠:QQQ跌10萬也不怕,富有是天賦快樂是人權
短篇
一念之差天差地遠:QQQ跌10萬也不怕,富有是天賦快樂是人權
影片依完整轉錄整理「一念之差天差地遠:QQQ跌10萬也不怕,富有是天賦快樂是人權」的背景、問題、講者分析與限制,區分申報事實、數字假設及個人觀點;實際結果須逐項核實。 相關條件須個別核實。
6:50
00667
高雄單親四寶媽的1.5億元退休計畫:用00662+00865B+00670L,每月30萬不必賣股
短篇
高雄單親四寶媽的1.5億元退休計畫:用00662+00865B+00670L,每月30萬不必賣股
影片以高雄單親四寶媽約 2,400 萬元資產、每月投入 50 萬元的案例,分析每月支出 60 萬元形成的 7.2% 提領壓力,改以每月 30 萬元、約 1.5 億元目標及 433 配置降低風險。
7:18
00670
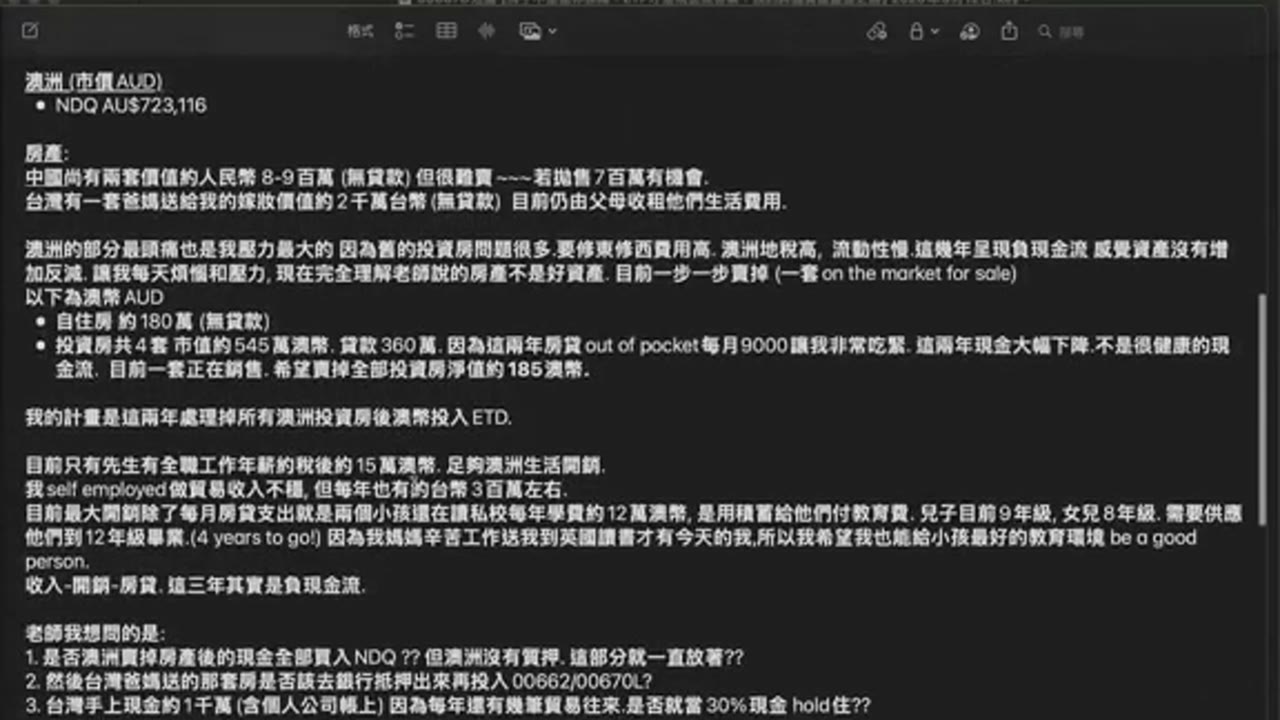
房子不是退休保障,ETF才是現金流答案:我的跨國資產重整之路
短篇
房子不是退休保障,ETF才是現金流答案:我的跨國資產重整之路
影片依完整轉錄整理「房子不是退休保障,ETF才是現金流答案:我的跨國資產重整之路」的背景、問題、講者分析與限制,區分申報事實、數字假設及個人觀點;實際結果須逐項核實。 相關條件須個別核實。 相關條件須個別核實。
20:47
00669
50歲提早退休別急著還房貸:6500萬資產3%年開銷,用424質押慢慢過日子
短篇
50歲提早退休別急著還房貸:6500萬資產3%年開銷,用424質押慢慢過日子
影片依完整轉錄整理「50歲提早退休別急著還房貸:6500萬資產3%年開銷,用424質押慢慢過日子」的背景、問題、講者分析與限制,區分申報事實、數字假設及個人觀點;實際結果須逐項核實。
7:55
00669
40歲公務員別當包租公:賣掉1600萬套房,500萬改投00662,才有機會看到十億
短篇
40歲公務員別當包租公:賣掉1600萬套房,500萬改投00662,才有機會看到十億
影片依完整轉錄整理「40歲公務員別當包租公:賣掉1600萬套房,500萬改投00662,才有機會看到十億」的背景、問題、講者分析與限制,區分申報事實、數字假設及個人觀點;實際結果須逐項核實。
7:09
00669
台北不用搬去苗栗當山頂洞人:200萬年薪小資夫妻,用0056+00662五年滾出1800萬咖啡師樂退金
短篇
台北不用搬去苗栗當山頂洞人:200萬年薪小資夫妻,用0056+00662五年滾出1800萬咖啡師樂退金
影片依完整轉錄整理「台北不用搬去苗栗當山頂洞人:200萬年薪小資夫妻,用0056+00662五年滾出1800萬咖啡師樂退金」的背景、問題、講者分析與限制,區分申報事實、數字假設及個人觀點;實際結果須逐項核實。
6:21
00669
從問到做:10萬質押試水溫,用QQQ+體會「跟未來的自己借錢」
短篇
從問到做:10萬質押試水溫,用QQQ+體會「跟未來的自己借錢」
影片依完整轉錄整理「從問到做:10萬質押試水溫,用QQQ+體會「跟未來的自己借錢」」的背景、問題、講者分析與限制,區分申報事實、數字假設及個人觀點;實際結果須逐項核實。 相關條件須個別核實。
7:09
00668
放下命格與未來焦慮:活在當下+納指100,給孩子最好的保障
短篇
放下命格與未來焦慮:活在當下+納指100,給孩子最好的保障
影片以 41 歲母親承擔房貸、養育兩名兒子並為教育與健康焦慮的來信,討論她未告知先生便投入六十多萬元的家庭信任風險,以及講者提出活在當下、納斯達克 100、保留兩年生活費和伴侶共同學習的主張。
8:05