00588
Roth 401K 與 Roth IRA:指數基金與槓桿基金的正確布局
短篇
Roth 401K 與 Roth IRA:指數基金與槓桿基金的正確布局
來信者準備由台灣赴美工作,詢問Roth 401(k)、Roth IRA與券商帳戶配置。影片區分雇主計畫選項與個人帳戶自由,並提出QQQ、QLD、現金工具及4:3:3方案。
3:25
00588
理財型房貸的真相:從30年本息+7年回復到長期只繳息的智慧抉擇
短篇
理財型房貸的真相:從30年本息+7年回復到長期只繳息的智慧抉擇
影片轉述台灣30年本息攤還加7年回復型房貸,以及20至30年只繳息理財型房貸的比較,重點包括額度回復、現金流與帳戶風控。制度說法與提前還款條件須向銀行核實。
4:40
00588
養老帳戶、槓桿基金與退休規劃:澳洲投資人的關鍵抉擇
短篇
養老帳戶、槓桿基金與退休規劃:澳洲投資人的關鍵抉擇
影片討論澳洲養老帳戶能否配置槓桿基金、資產能否傳承、NDQ稅務及退休現金流,並以每年10萬澳幣支出需300萬澳幣資產作講者估算;規則與金額須核實。
4:17
00588
股票質押不是只有一條路:從配置選擇到安全提領
短篇
股票質押不是只有一條路:從配置選擇到安全提領
來信者以8:2配置累積約新台幣1,500萬元後詢問股票質押。講者比較7:3、6:4、5:2:3與5:1:4配置及每年2%至3%借款示例,相關安全性取決於合約與市場。
3:50
00031
市場創新高,你還在猶豫?投資只靠紀律,致富不靠運氣
專題
市場創新高,你還在猶豫?投資只靠紀律,致富不靠運氣
影片從市場創新高時的等待心理談起,轉述講者對擇時、長期持有、生活費準備、槓桿與資產配置的看法,同時提醒市場可能大幅回落,並說明其成長部位與現金部位框架,涵蓋勞工陷阱的批判及 QQQ、00662、00865B 等片中示例。
7:49
00540
新興國家百姓如何用納指100跳出剝削循環!做美國主人才能翻轉命運
長篇
新興國家百姓如何用納指100跳出剝削循環!做美國主人才能翻轉命運
影片串連冒名投資詐騙、貨幣貶值與出口報價、生活品質取捨、參與者調整指數投資的經驗、彈性旅居與信用卡點數,以及短線交易和長期投資觀點,呈現講者與參與者對投資行為、居住選擇和跨語言學習資源的不同看法,結尾另介紹英文字幕與英文內容管道。
2:00:31
00030
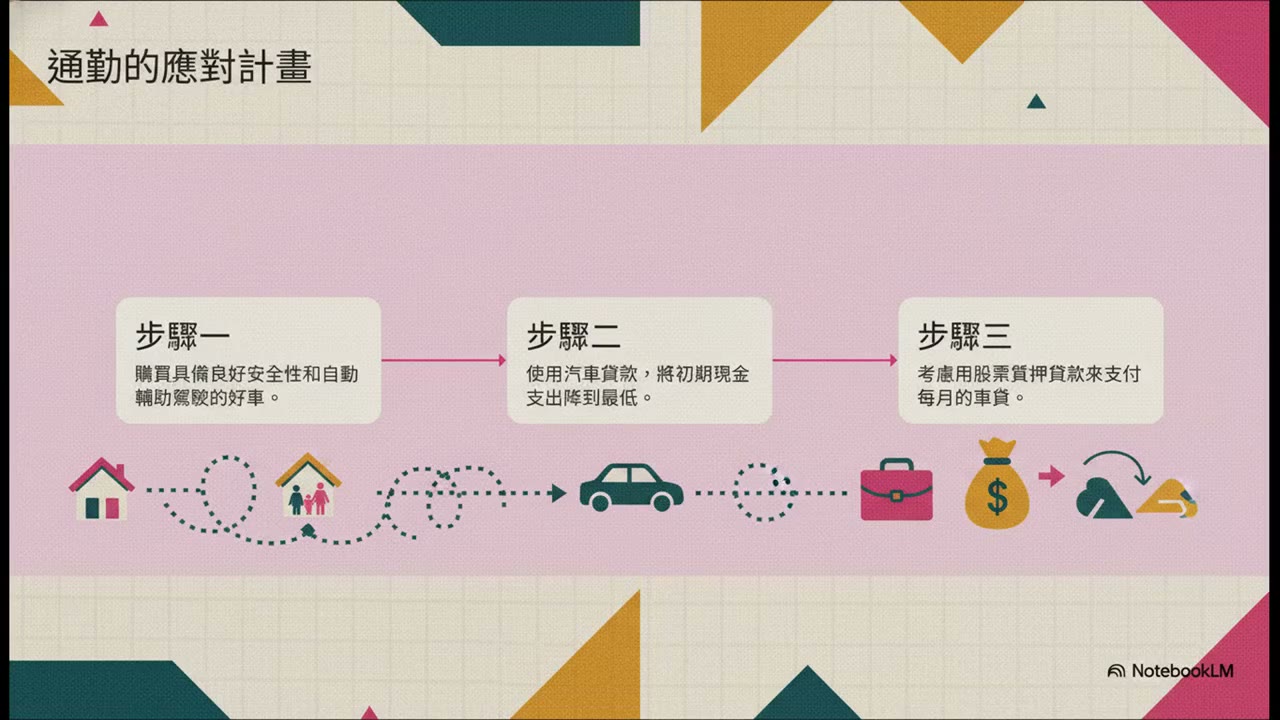
先進場卡位,不搬家、不買房:特斯拉通勤+質押 2%,家庭影響最小
專題
先進場卡位,不搬家、不買房:特斯拉通勤+質押 2%,家庭影響最小
影片以部門改組後通勤時間增加的家庭案例,整理搬家、留在舊場區與調往新場區等選擇及其家庭取捨,並呈現講者以縮小變動範圍為原則、把問題集中在通勤,再以股票質押貸款處理資金需求的主張與決策過程。
6:05
00587
從飆股誘惑到免疫力:為何指數投資才是真正的勝利
短篇
從飆股誘惑到免疫力:為何指數投資才是真正的勝利
影片討論看到同事或網紅靠飆股短期獲利時的比較心理,講者以個股回撤、低點賣出與反彈循環說明情緒風險,並主張長期持有QQQ;「指數必勝」屬其觀點。
3:56
00587
融資的幻覺與預測的陷阱:為何堅守資產配置才是真正的安全
短篇
融資的幻覺與預測的陷阱:為何堅守資產配置才是真正的安全
影片回應學員受牛市融資與擇時績效吸引的疑問,講者反對券商融資及市場預測,改以現金、指數基金和槓桿基金配置管理波動;相關安全判斷均屬其投資觀點。
3:59
00587
基金會、稅務與傳承:選擇簡單還是複雜?
短篇
基金會、稅務與傳承:選擇簡單還是複雜?
影片比較家族基金會、直接出售房產後投資及繼續出租三種傳承路徑,並談到5%捐贈、投資收入稅、Roth轉換與PAL。相關基金會及稅務說法須按美國規則核實。
3:45
00587
40年見真章:QQQ遠勝SPY、VOO、VTI、VT
短篇
40年見真章:QQQ遠勝SPY、VOO、VTI、VT
影片比較QQQ、SPY、VOO、VTI與VT,引用40年、17年及10年年化報酬數字,並主張以QQQ為核心、少量搭配槓桿基金。數據期間、方法與未來結果均未由本頁獨立核實。
3:32
00029
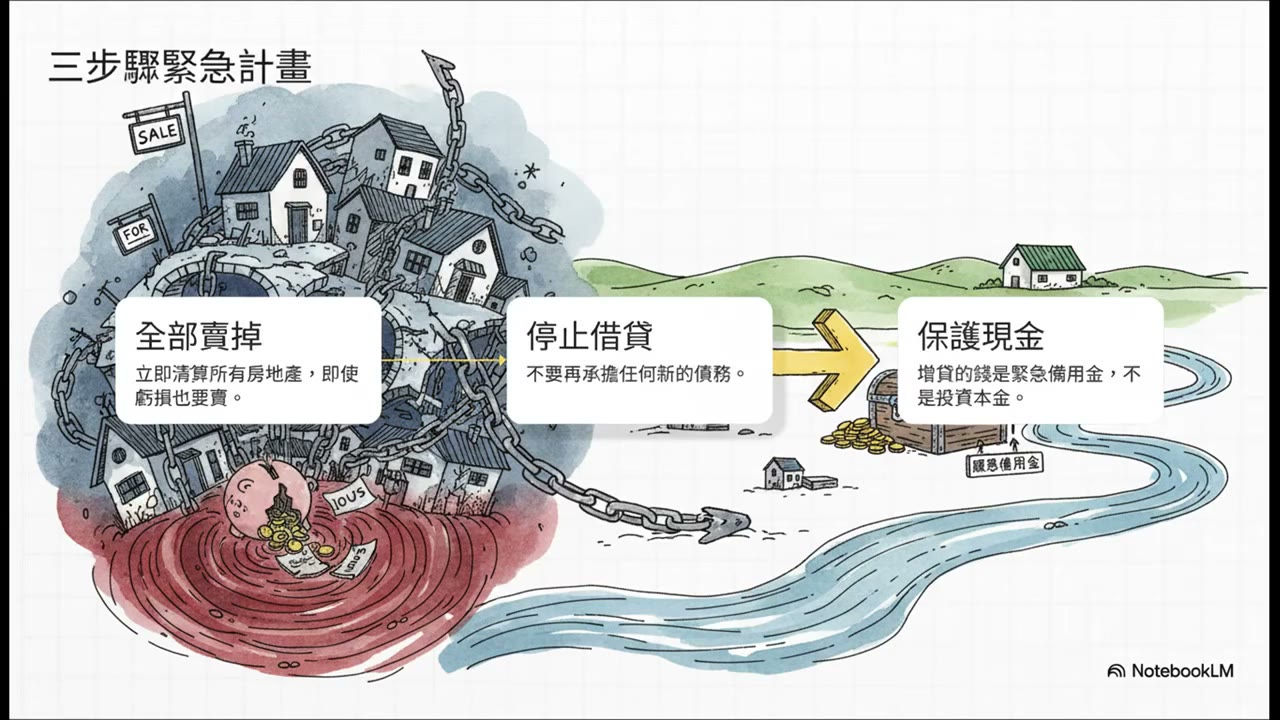
賣房止血救現金流:拒絕預售屋陷阱,改走那指100定投
專題
賣房止血救現金流:拒絕預售屋陷阱,改走那指100定投
影片以澳洲家庭的房地產槓桿困境為案例,說明自住房增貸、三筆購屋交易的到期付款如何擠壓現金流,並整理講者提出的賣房、停止借款、保留現金,以及日後以每月結餘配置流動性較高工具的個案方案。
7:55