00668
5000美元月收入撑不起8%利息:30万别质押,先顾现金流再谈PAL
短篇
5000美元月收入撑不起8%利息:30万别质押,先顾现金流再谈PAL
视频分析 45 岁移民以自住房抵押借出 30 万美元、月收入 5,000 美元的案例,检视 QQQ、QQQI、SGOV 配置与 PAL 叠加杠杆,在 8% 借款利率及市场下跌时的现金流和追加保证金风险。
8:06
00668
快90岁也不怕股灾:QQQ+QQQI+BOXX 退休金养生活
短篇
快90岁也不怕股灾:QQQ+QQQI+BOXX 退休金养生活
视频以 86 岁、住在旧金山 53 年、卖房后持有 200 万美元现金的案例,从原先集中 QQQ 的主张与股灾焦虑,转向 40% QQQ、30% QQQI、30% BOXX 的配置,讨论成长、生活现金流、短债缓冲及捐赠佛寺目标。
8:24
00668
先投资、后还贷:五年工作稳定就敢借;多子女遗产靠沟通才公平
短篇
先投资、后还贷:五年工作稳定就敢借;多子女遗产靠沟通才公平
视频同时讨论借款投资与多子女遗产分配:案例比较立即借 30 万元、利率 3.2% 与每年存 10 万元三年后投入,讲者以未来五年工作是否稳定作判断;传承则强调公开说明需求、取得理解及共同参与。
6:24
00667
85 崩盘压力测试:4 质押会爆,严守2 +433才活得久
短篇
85 崩盘压力测试:4 质押会爆,严守2 +433才活得久
视频以 38 岁、月薪 4 万元、每月贷款 3.2 万元与生活费 2 万元的案例,对 700 万元投资资产进行市场下跌 85%、低迷十年的压力测试,比较每年质押借款 4% 与 2% 的破产及追加保证金风险。
6:54
00667
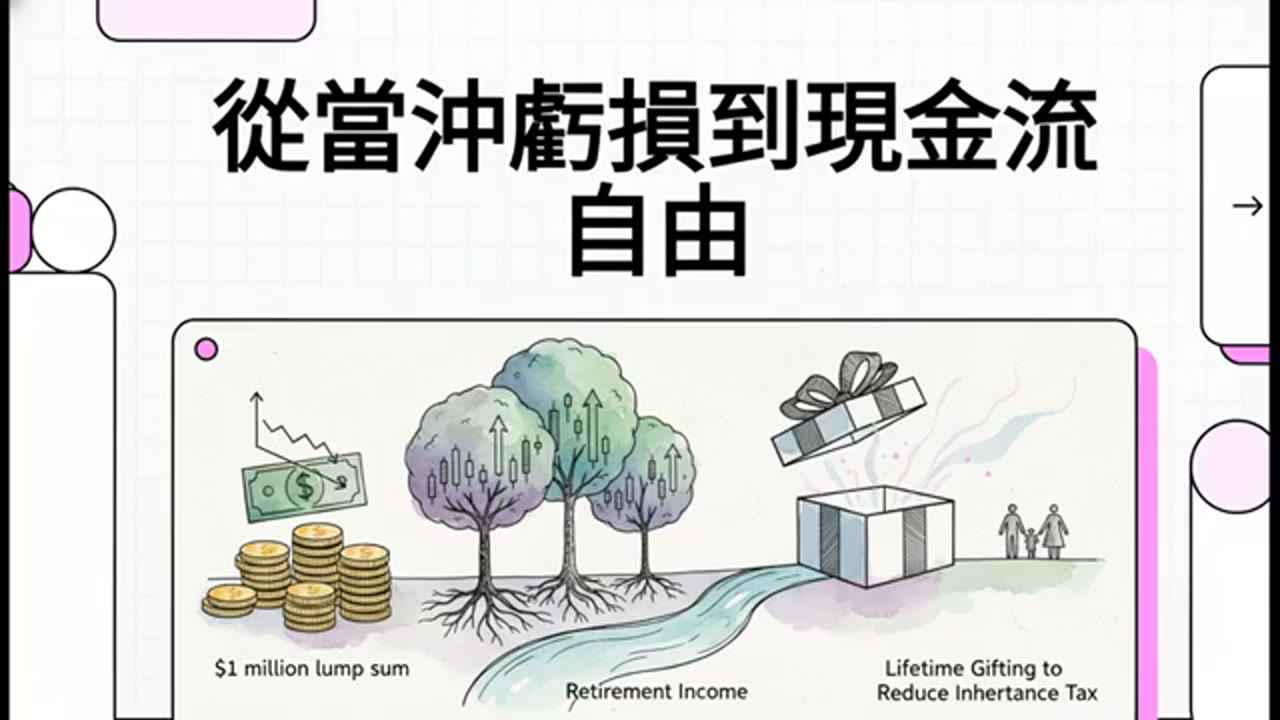
从当冲亏损到现金流自由:加拿大投资人用QQQI+JEPQ打造退休现金流
短篇
从当冲亏损到现金流自由:加拿大投资人用QQQI+JEPQ打造退休现金流
视频以加拿大退休投资人卖房取得 100 万加币、过去日内交易亏损的案例,讨论高股息、QQQ 与现金配置,再呈现讲者以 QQQI、JEPQ 建立现金流、保留两年生活费、配置成长资产及生前赠与的两套方案。
8:12
00667
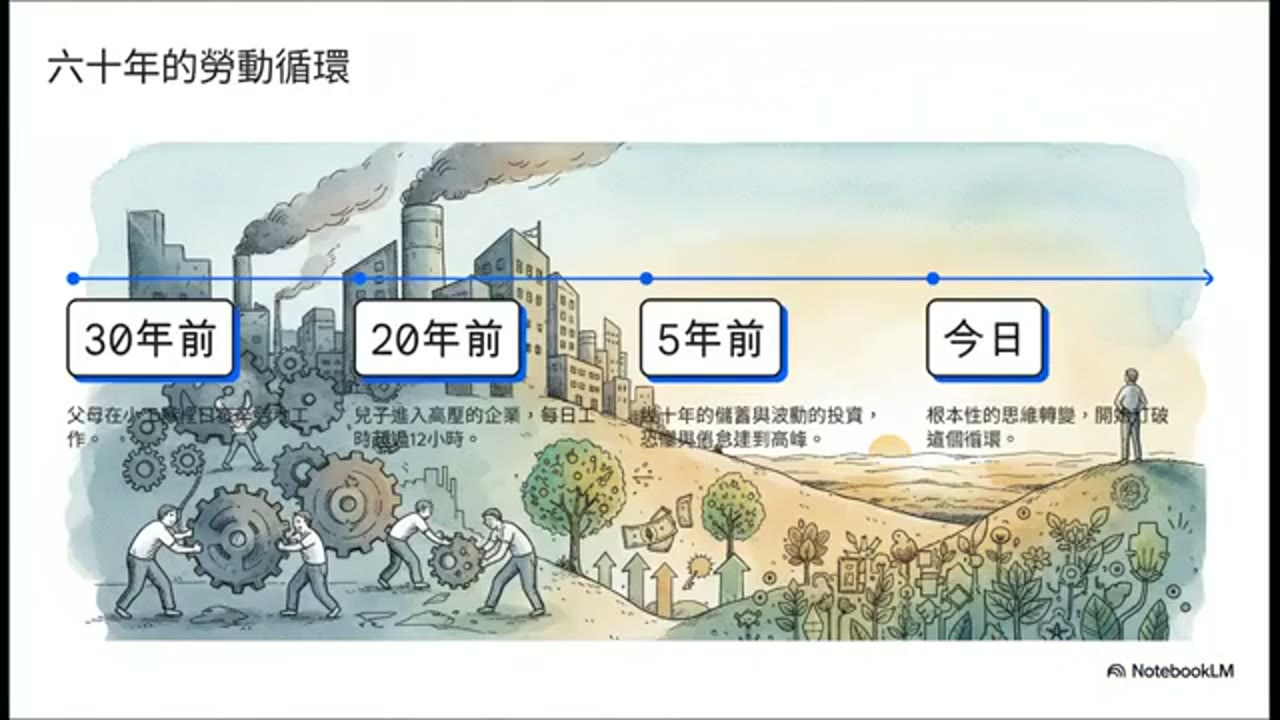
学校没教的资产权:指数基金让工薪家庭走出贫穷循环
短篇
学校没教的资产权:指数基金让工薪家庭走出贫穷循环
视频以跨越两代、约六十年的家庭工作经验,反思父母在小工厂长期劳动、子女在科技业每日工作超过十二小时仍受金钱焦虑追赶的循环,并呈现讲者以资产权、指数基金、长期持有及生活重心转变提出的解释。
7:39
00666
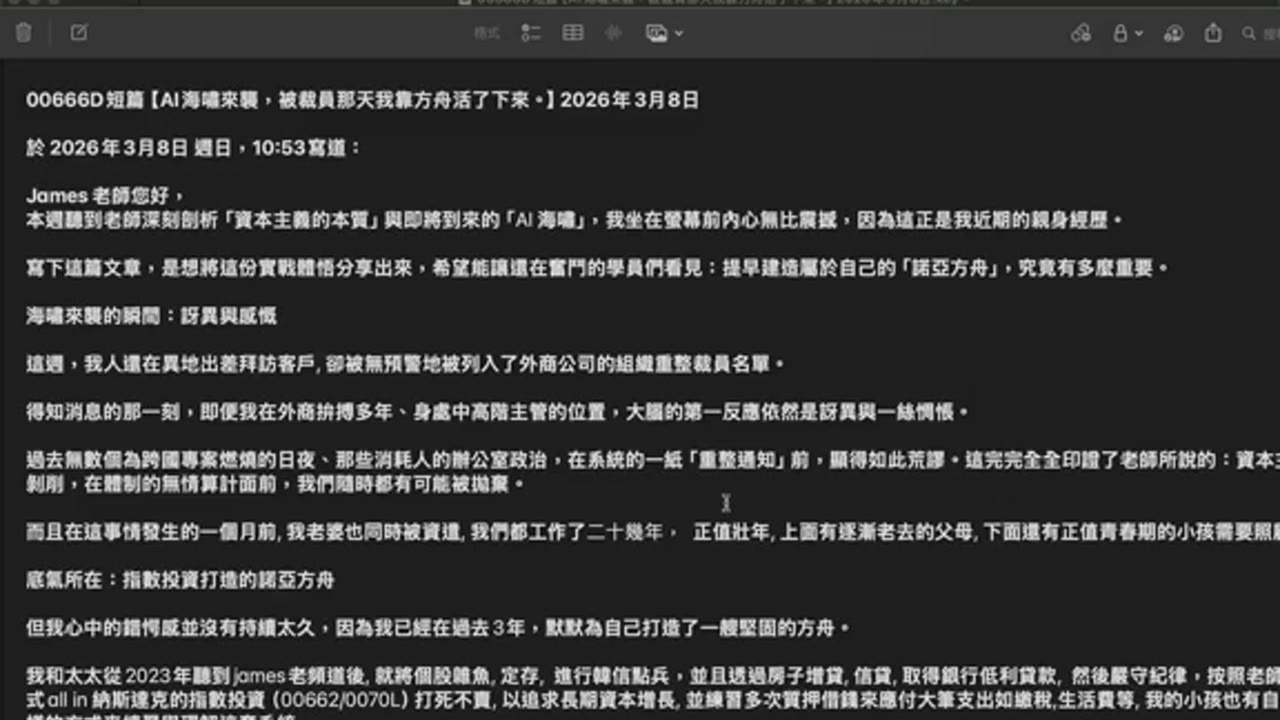
AI海啸来袭,被裁员那天我靠方舟活了下来
短篇
AI海啸来袭,被裁员那天我靠方舟活了下来
视频由跨国企业员工出差期间遭裁员的来信出发,讨论夫妻接连失业、父母与子女照顾责任、股票及离职补偿谈判、财务底气与 AI 产业转型,并整理讲者提出的 60% QQQI 现金流配置、三个月内部署、保留现金及降低杠杆等主张。
24:26
00555
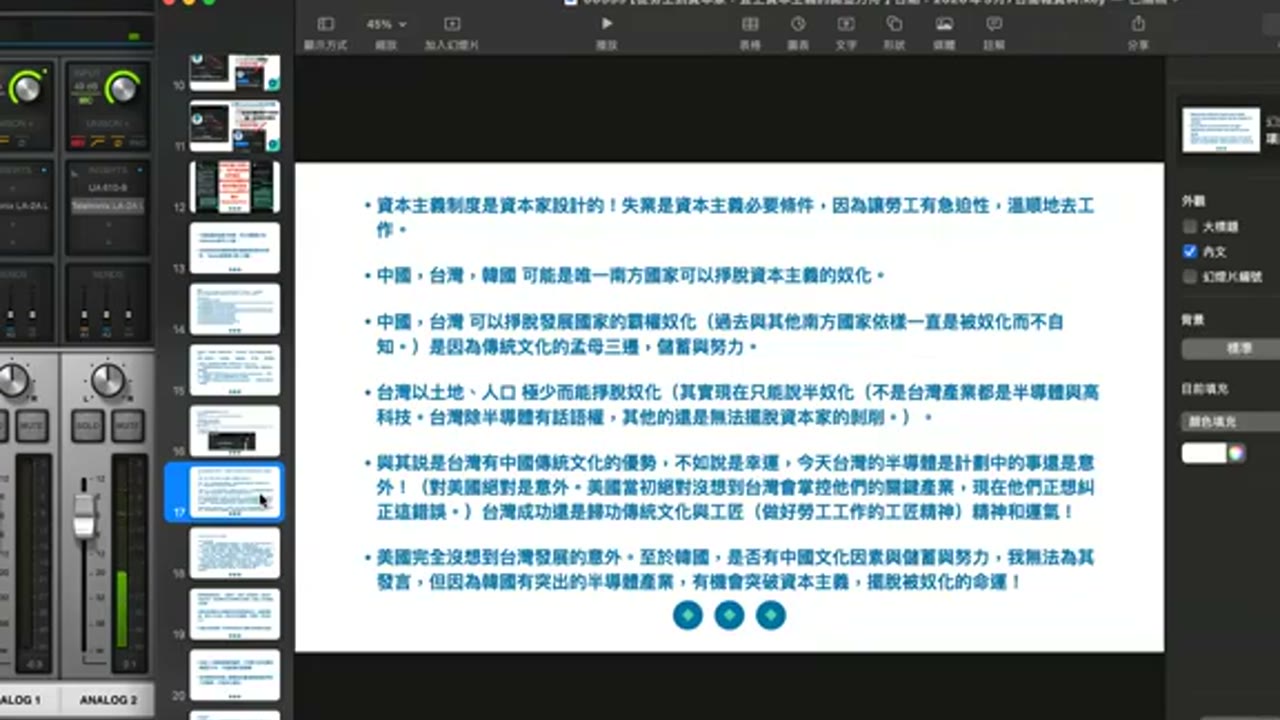
从劳工到资本家:登上资本主义的诺亚方舟
长篇
从劳工到资本家:登上资本主义的诺亚方舟
视频通过多段问答讨论市场波动下的现金缓冲、AI 管理酒店的入住经验、退休配置与连续血糖监测,也记录参与者的社群学习及对不同投资做法的观察,并延伸至工作热情、人生意义,以及面对分歧时保留沟通边界的方式。
2:20:13
00666
QQQ+质押2 +HELOC备援:我们的安全布局,父母用以房养老
短篇
QQQ+质押2 +HELOC备援:我们的安全布局,父母用以房养老
视频以台湾退休父母与美国高收入家庭为两个案例,比较以房养老、理财型房贷、PAL 股票质押与 HELOC 的用途,并说明讲者如何把退休现金流、贷款利率门槛、车贷还款及紧急备援纳入风险配置。
9:41
00666
停止拯救赌徒,先救自己:不买房+那指100长期投资;借款上限等于现金部位
短篇
停止拯救赌徒,先救自己:不买房+那指100长期投资;借款上限等于现金部位
视频依完整转录整理「停止拯救赌徒,先救自己:不买房+那指100长期投资;借款上限等于现金部位」的背景、问题、讲者分析与限制,区分申报事实、数字假设及个人观点;实际结果须逐项核实。 相关条件须个别核实。
7:04
00666
借款上限等于现金部位:1500万降到850万,2,850万做433更安全
短篇
借款上限等于现金部位:1500万降到850万,2,850万做433更安全
视频依完整转录整理「借款上限等于现金部位:1500万降到850万,2,850万做433更安全」的背景、问题、讲者分析与限制,区分申报事实、数字假设及个人观点;实际结果须逐项核实。 相关条件须个别核实。
7:25
00666
她不等80万了:提前退休、跑自己的马拉松!1.88%现金流活得更自在
短篇
她不等80万了:提前退休、跑自己的马拉松!1.88%现金流活得更自在
视频依完整转录整理「她不等80万了:提前退休、跑自己的马拉松!1.88%现金流活得更自在」的背景、问题、讲者分析与限制,区分申报事实、数字假设及个人观点;实际结果须逐项核实。 相关条件须个别核实。
6:04