00671
从房奴到修行人:卖掉150万自住房、275万资产只提领1%,在新加坡用QQQ退休过一辈子
短篇
从房奴到修行人:卖掉150万自住房、275万资产只提领1%,在新加坡用QQQ退休过一辈子
视频依完整转录整理「从房奴到修行人:卖掉150万自住房、275万资产只提领1%,在新加坡用QQQ退休过一辈子」的背景、问题、讲者分析与限制,区分申报事实、数字假设及个人观点;实际结果须逐项核实。
5:24
00671
48岁公务员的2000万配置大逆转:不留200万活存,改用433/424+每年质押40万,提前练习资本家退休生活
短篇
48岁公务员的2000万配置大逆转:不留200万活存,改用433/424+每年质押40万,提前练习资本家退休生活
视频依完整转录整理「48岁公务员的2000万配置大逆转:不留200万活存,改用433/424+每年质押40万,提前练习资本家退休生活」的背景、问题、讲者分析与限制,区分申报事实、数字假设及个人观点;实际结果须逐项核实。
7:47
00556
为什么股票借款不要还?资产越大,你每年可用的钱越多
长篇
为什么股票借款不要还?资产越大,你每年可用的钱越多
视频从长期持有与资产配置谈起,依次讨论基金拆分的商业考量、从学习到分享的过程、紧急现金安排、借款成本与心理负担,以及 AI 工具带来的自动化体验,呈现一场跨越投资观念、知识传递、风险准备与技术观察的多主题问答。
3:08:06
00671
Roth转换后才发现税太高?500万资产退休现金流解法
短篇
Roth转换后才发现税太高?500万资产退休现金流解法
视频依完整转录整理「Roth转换后才发现税太高?500万资产退休现金流解法」的背景、问题、讲者分析与限制,区分申报事实、数字假设及个人观点;实际结果须逐项核实。 相关条件须个别核实。
16:20
00670
一念之差天差地远:QQQ跌10万也不怕,富有是天赋快乐是人权
短篇
一念之差天差地远:QQQ跌10万也不怕,富有是天赋快乐是人权
视频依完整转录整理「一念之差天差地远:QQQ跌10万也不怕,富有是天赋快乐是人权」的背景、问题、讲者分析与限制,区分申报事实、数字假设及个人观点;实际结果须逐项核实。 相关条件须个别核实。
6:50
00667
高雄单亲四宝妈的1.5亿元退休计划:用00662+00865B+00670L,每月30万不必卖股
短篇
高雄单亲四宝妈的1.5亿元退休计划:用00662+00865B+00670L,每月30万不必卖股
视频以高雄单亲四宝妈约 2,400 万元资产、每月投入 50 万元的案例,分析每月支出 60 万元形成的 7.2% 提取压力,改以每月 30 万元、约 1.5 亿元目标及 433 配置降低风险。
7:18
00670
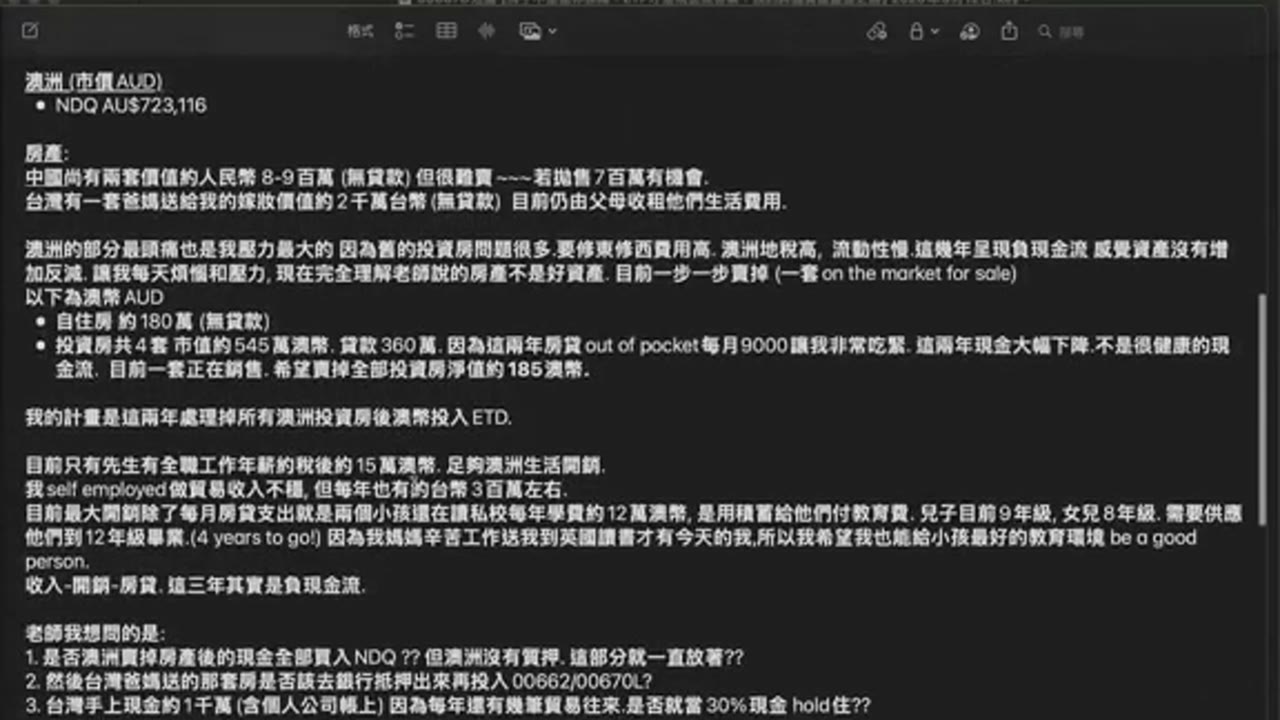
房子不是退休保障,ETF才是现金流答案:我的跨国资产重整之路
短篇
房子不是退休保障,ETF才是现金流答案:我的跨国资产重整之路
视频依完整转录整理「房子不是退休保障,ETF才是现金流答案:我的跨国资产重整之路」的背景、问题、讲者分析与限制,区分申报事实、数字假设及个人观点;实际结果须逐项核实。 相关条件须个别核实。 相关条件须个别核实。
20:47
00669
50岁提早退休别急着还房贷:6500万资产3%年开销,用424质押慢慢过日子
短篇
50岁提早退休别急着还房贷:6500万资产3%年开销,用424质押慢慢过日子
视频依完整转录整理「50岁提早退休别急着还房贷:6500万资产3%年开销,用424质押慢慢过日子」的背景、问题、讲者分析与限制,区分申报事实、数字假设及个人观点;实际结果须逐项核实。
7:55
00669
40岁公务员别当包租公:卖掉1600万套房,500万改投00662,才有机会看到十亿
短篇
40岁公务员别当包租公:卖掉1600万套房,500万改投00662,才有机会看到十亿
视频依完整转录整理「40岁公务员别当包租公:卖掉1600万套房,500万改投00662,才有机会看到十亿」的背景、问题、讲者分析与限制,区分申报事实、数字假设及个人观点;实际结果须逐项核实。
7:09
00669
台北不用搬去苗栗当山顶洞人:200万年薪小资夫妻,用0056+00662五年滚出1800万咖啡师乐退金
短篇
台北不用搬去苗栗当山顶洞人:200万年薪小资夫妻,用0056+00662五年滚出1800万咖啡师乐退金
视频依完整转录整理「台北不用搬去苗栗当山顶洞人:200万年薪小资夫妻,用0056+00662五年滚出1800万咖啡师乐退金」的背景、问题、讲者分析与限制,区分申报事实、数字假设及个人观点;实际结果须逐项核实。
6:21
00669
从问到做:10万质押试水温,用QQQ+体会“跟未来的自己借钱”
短篇
从问到做:10万质押试水温,用QQQ+体会“跟未来的自己借钱”
视频依完整转录整理「从问到做:10万质押试水温,用QQQ+体会「跟未来的自己借钱」」的背景、问题、讲者分析与限制,区分申报事实、数字假设及个人观点;实际结果须逐项核实。 相关条件须个别核实。
7:09
00668
放下命格与未来焦虑:活在当下+纳指100,给孩子最好的保障
短篇
放下命格与未来焦虑:活在当下+纳指100,给孩子最好的保障
视频以 41 岁母亲承担房贷、养育两名儿子并为教育与健康焦虑的来信,讨论她未告知先生便投入六十多万元的家庭信任风险,以及讲者提出活在当下、纳斯达克 100、保留两年生活费和伴侣共同学习的主张。
8:05