00676
60岁夫妻资产3000万:不用等5年!20%买QQQI做现金流+80%长期成长,退休现金流132万稳稳来】”
短篇
60岁夫妻资产3000万:不用等5年!20%买QQQI做现金流+80%长期成长,退休现金流132万稳稳来】”
视频以60岁夫妻拥有3,000万元、每年生活费120万元为例,呈现不必再等五年退休的方案:20%即600万元投入QQQI假设12%派息取得72万元,再从80%核心资产提取2.5%即60万元,合计132万元。
6:51
00557
Clubhouse【0190】YT(00557)播轻松聊投资;投资秘诀;致富关键;开起投资的第一步
长篇
Clubhouse【0190】YT(00557)播轻松聊投资;投资秘诀;致富关键;开起投资的第一步
视频整理一场跨主题投资问答,涵盖既有课程的学习方式、产业热度与资本投入、均线观察、生活现金流及职业选择,并记录参与者对波动仓位的疑问,呈现讲者如何回应不同情境下的市场观察与个人考虑,内容以问答中的说法为限。
3:18:12
00557
市场会跌80%你还撑得住吗?关键在资产配置
长篇
市场会跌80%你还撑得住吗?关键在资产配置
视频从市场不稳定时的情绪承受与现金安排谈起,接着介绍资本投资、房地产与经济周期相关读物,并以两百天均线、颈线、不同周期均线及空头反弹形态,说明讲者如何识别连续警示、观察反弹压力,以及区分短暂回升与可能的趋势转变。
27:27
00676
股票市场是杀戮战场,不可不慎!看懂周期、记得带伞,活着!;市场下跌你会怕,就不该投资
短篇
股票市场是杀戮战场,不可不慎!看懂周期、记得带伞,活着!;市场下跌你会怕,就不该投资
视频以市场周期、提高现金与降低β为主题,并回复一名44岁、约500万元资产、无工作收入且年支出30万元的投资者。讲者承认判断可能错误,40%至50%现金及离场主张都只是其风险框架。 所有数字、条件与适用性仍须逐项核实。
35:40
00675
别用股票质押一次借500万!改从中信借:500万重做433+质押每年只借2%还信贷
短篇
别用股票质押一次借500万!改从中信借:500万重做433+质押每年只借2%还信贷
视频以近4,000万元组合偏离433、成长与杠杆部位超过八成、短债仅17%的案例,比较一次用PAL质押借500万元与个人信贷,并呈现信贷投入完整433、PAL每年只借2%偿还信贷的方案。
5:36
00675
60岁教授的“恐惧到觉醒”:310万传统退休帐户,15年每年转40万做Roth转换,让资产在免税帐户长大
短篇
60岁教授的“恐惧到觉醒”:310万传统退休帐户,15年每年转40万做Roth转换,让资产在免税帐户长大
视频以60岁美国教授的退休账户为例,回顾2001年亏损逾八成、2009年再跌40%后累积的240万美元403(b)与70万美元457(b),并呈现15年内每年约40万美元Roth转换及资产置换策略。
9:16
00675
新移民资产200万美金:先用QQQI锁住10万年现金流,再把人生押回QQQ
短篇
新移民资产200万美金:先用QQQI锁住10万年现金流,再把人生押回QQQ
视频以42岁医师携三名子女移民美国、持有200万美元却收入不足支出的案例,从每月8,000美元生活费与亏损MSTR出发,呈现85万美元QQQI建立约10万美元年现金流、其余70% QQQ与30% BOXX的方案。
7:16
00675
28岁新手最简单致富法:不用资产配置,只要持续买纳指ETF
短篇
28岁新手最简单致富法:不用资产配置,只要持续买纳指ETF
视频以28岁银行IT人员与妻子有房有车却受债务焦虑困住的案例,回顾卖出投资错过纳斯达克100上涨后,呈现保留六个月紧急备用金、维持住房公积金付房贷及持续投入纳指ETF的简化方案与集中风险。
6:57
00675
最近市场动荡别乱冲!先活下来才有报酬:40岁单亲妈妈的风险控管选择
短篇
最近市场动荡别乱冲!先活下来才有报酬:40岁单亲妈妈的风险控管选择
视频从战争、私人信贷、通膨与AI转型等市场不确定性,进入40岁单亲母亲月收入约3.7万元、家养费1万元、房贷余额约200万元及年支出42万元的案例,整理赎回美元寿险与长期美债、卖房及70/30配置主张。
26:47
00674
别再为孩子存房子!先救自己的退休,剩下的交给市场
短篇
别再为孩子存房子!先救自己的退休,剩下的交给市场
视频回应深圳家庭对退休、两名子女住房教育、父母医疗及亏损基金的焦虑,从每年替孩子投入1万元纳斯达克100、不要再买第二套房,延伸到处理不理解的基金、70/30配置、最大跌幅测试及保留一年生活费与风险缓冲。
36:31
00674
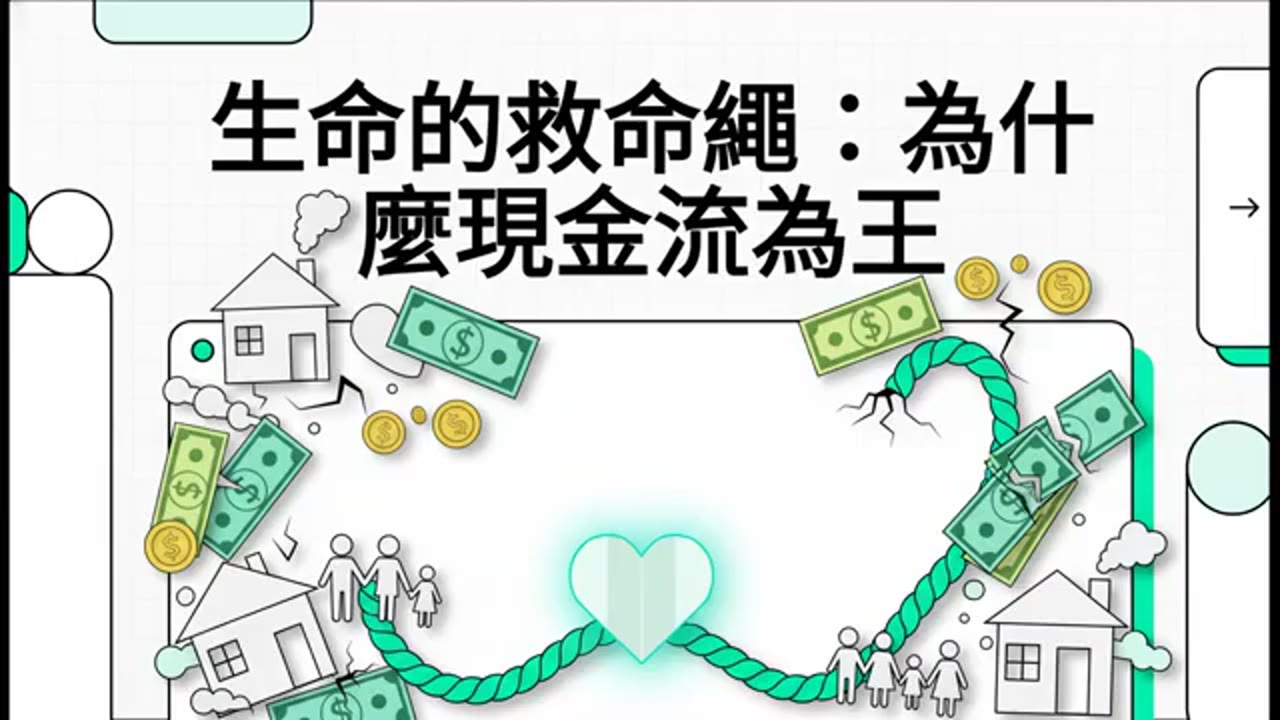
肺癌四期来得太快:现金流就是家人的救命绳
短篇
肺癌四期来得太快:现金流就是家人的救命绳
视频由76岁母亲确诊肺癌第四期、转移至骨与脑的家庭经历,整理每日4,500元病房、每月10万元住宿及一次18万至26万元电脑刀疗程等支出,说明医疗危机时现金流、紧急储备与家人陪伴的重要性。
5:24
00674
卖掉投资房+停掉保险:44岁南加妈妈用60万重启QQQ人生
短篇
卖掉投资房+停掉保险:44岁南加妈妈用60万重启QQQ人生
视频整理44岁南加州母亲跨美中房产、股票、保单与退休账户的资产,聚焦60万元人民币保单现金价值剩40万元,并呈现卖投资房、赎回保单年金、集中账户及QQQ、QLD与30%现金的简化方案。
8:40