00674
48岁家庭主妇增贷1000万:用QQQI 12%股息+433配置,3800万资产养出168万现金流
短篇
48岁家庭主妇增贷1000万:用QQQI 12%股息+433配置,3800万资产养出168万现金流
视频以48岁无固定薪资家庭主妇增贷1,000万元为例,计算3,800万元资产支应每年168万元需求,再呈现1,400万元QQQI现金流引擎与2,400万元433成长配置及杠杆风险。
8:59
00674
杠杆不能大于原型:用433+QQQI年领68万,安心旅行又顾资产
短篇
杠杆不能大于原型:用433+QQQI年领68万,安心旅行又顾资产
视频整理卖掉两间房、持有逾1900万元投资资产的旅行者个案。讲者先修正730万元杠杆基金高于620万元原型基金,再以68万元年现金流、QQQI及433配置分工;12%收益仅是试算假设。
6:24
00673
2500万房贷投资术;质押五倍法则公开;质押利息不用愁
短篇
2500万房贷投资术;质押五倍法则公开;质押利息不用愁
视频整理家庭主妇以理财型房贷释放2555万元、投入433组合,再用股票质押支应生活费的案例。讲者说明五倍法则、利息扣款与再平衡,但房贷、质押与杠杆会放大损失,所称安全范围并非保证。
7:03
00673
60岁退休夫妻:卖掉餐厅与房产,用QQQI股息+2.5%质押,246万资产安心只提3%
短篇
60岁退休夫妻:卖掉餐厅与房产,用QQQI股息+2.5%质押,246万资产安心只提3%
视频整理60岁加州退休夫妻的246万美元资产:230万美元主组合与16万美元QQQI,年度支出约7万美元。讲者以2.5%质押借款加股息补足现金流,并要求把现金由17.4%逐步提高至30%。
7:25
00673
不到1 25亿也能退休?用QQQI+433打造现金流的关键策略
短篇
不到1 25亿也能退休?用QQQI+433打造现金流的关键策略
视频回复年支出约250万至280万元、流动资产约8800万元家庭的提早退休问题。讲者以太太180万元年薪、QQQI现金流与433质押试算,并比较1000万元房贷和500万元信贷;倍数与配息均须核实。
13:20
00672
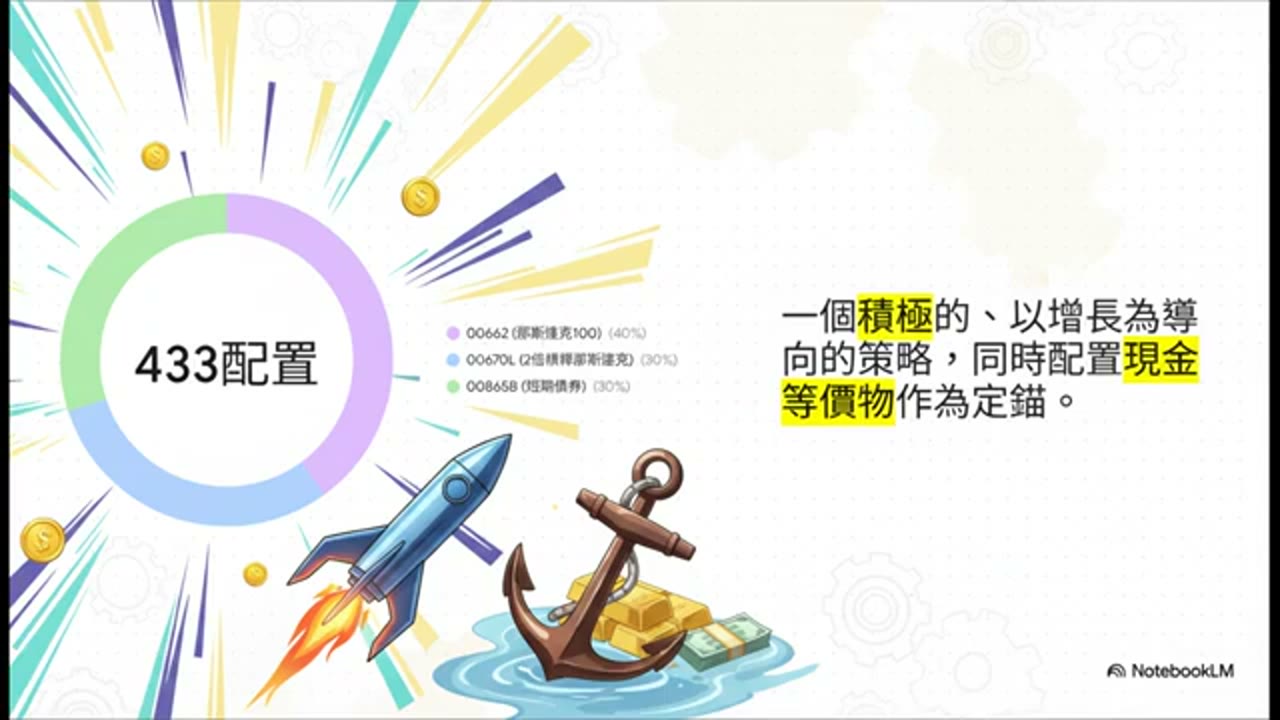
42岁传产夫妻的现金流大翻转:卖掉自住房、不借企业贷款,用433+质押走向资本家人生
短篇
42岁传产夫妻的现金流大翻转:卖掉自住房、不借企业贷款,用433+质押走向资本家人生
视频整理42岁创业夫妻的资产重整:面对企业贷款与卖掉自住房两条路,讲者比较277万元年度支出压力,并提出集成零散持股、采433配置及备用股票质押。卖房与借款均为高风险个案观点。 数字、条件与适用性仍须依原始文档逐项核实。
6:15
00672
别为医疗保险多做5年白工:60岁湾区工程师卖掉120万RSU,改用QQQ+Roth转换安心退休
短篇
别为医疗保险多做5年白工:60岁湾区工程师卖掉120万RSU,改用QQQ+Roth转换安心退休
视频整理近60岁湾区工程师的退休个案:250万美元税前401(k)、120万美元RSU与130万美元现金,并比较医疗保险成本、Roth转换、公司股集中风险及退休现金流。税务与贷款假设均须核实。
8:12
00672
陪爸爸走最后一程:接受死亡的功课,同时用3000万保险守护妈妈与两个孙女的未来
短篇
陪爸爸走最后一程:接受死亡的功课,同时用3000万保险守护妈妈与两个孙女的未来
视频整理儿子陪伴癌症末期父亲的家庭规划:先把舒适与陪伴放在当下,再区分约3000万元保险与300万元现金的任务。讲者为妈妈与孙女设置不同方向,但医疗、保险及投资仍须专业评估。 数字、条件与适用性仍须依原始文档逐项核实。
6:35
00672
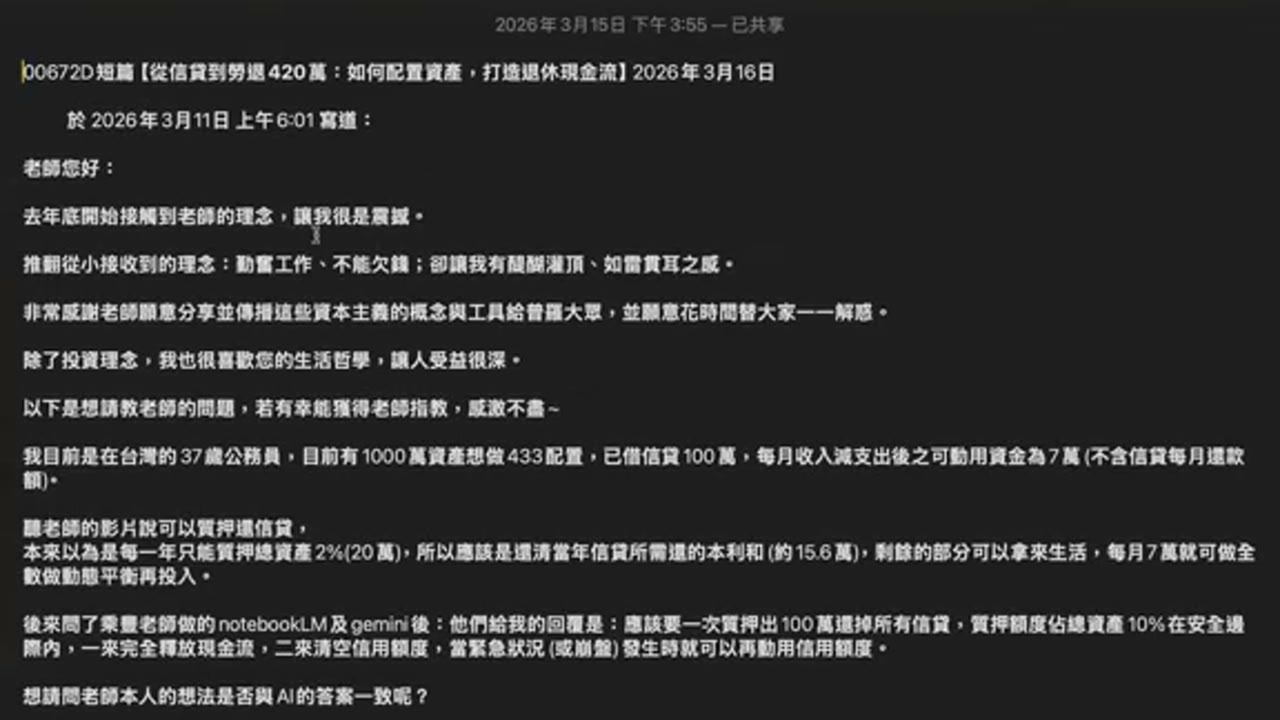
从信贷到劳退420万:如何配置资产,打造退休现金流
短篇
从信贷到劳退420万:如何配置资产,打造退休现金流
视频回复两个问题:37岁公务员如何以质押分期偿还100万元信贷,以及60岁申领420万元劳退后,如何依每月现金流需求在QQQI与70/30配置间分工。所有殖利率与借款安全性均属讲者假设。
14:11
00672
劳工互斗、资本家得利:战争与华尔街利益的真相
短篇
劳工互斗、资本家得利:战争与华尔街利益的真相
视频由职场阶级与劳工互相施压谈起,延伸到资产、薪资依赖、利润分配、石油利益与战争融资。关于伊朗石油及华尔街推动战争的内容均为讲者论述,并非本页独立查证的历史结论。 数字、条件与适用性仍须依原始文档逐项核实。
24:22
00671
住在方便处,心在自由处:1.3亿都更与房产牢笼的选择题
短篇
住在方便处,心在自由处:1.3亿都更与房产牢笼的选择题
视频整理台北都更家庭面对约1.3亿元权利价值时的选择,包括出售或换屋、居住空间与现金弹性,以及财产分配。讲者以退休压力与人生自由衡量房产,继承安排则仍由父母决定。 数字、条件与适用性仍须依原始文档逐项核实。
6:37
00671
父母退休现金流怎么配?每年需要提拨超过2.5%再搭配高股息补现金
短篇
父母退休现金流怎么配?每年需要提拨超过2.5%再搭配高股息补现金
视频依完整转录整理「父母退休现金流怎么配?每年需要提拨超过2.5%再搭配高股息补现金」的背景、问题、讲者分析与限制,区分申报事实、数字假设及个人观点;实际结果须逐项核实。 相关条件须个别核实。
9:13