00676
全職媽媽也能翻身:保險、現金牆與QQQ七三投資
短篇
全職媽媽也能翻身:保險、現金牆與QQQ七三投資
影片整理39歲全職媽媽面對約80萬元現金、200萬元無擔保商業欠款、家庭保障與孩子教育的提問。講者提出70%納斯達克100、30%現金的配置並主張延後還款;債務、保險與法律義務仍須另行核實。
6:24
00676
快退休了還背房貸?這是自找麻煩:賣房、轉流動資產
短篇
快退休了還背房貸?這是自找麻煩:賣房、轉流動資產
影片分析一名三年後退休公務員,以無貸款出租屋增貸1150萬元後的現金流:150萬元買車、1000萬元採433配置,每月房貸約4.5萬元。講者主張賣房轉為流動資產,但利率、稅費與退休需求都須重算。
7:38
00675
28歲新手最簡單致富法:不用資產配置,只要持續買納指ETF
短篇
28歲新手最簡單致富法:不用資產配置,只要持續買納指ETF
影片以28歲銀行IT人員與妻子有房有車卻受債務焦慮困住的案例,回顧賣出投資錯過納斯達克100上漲後,呈現保留六個月緊急備用金、維持住房公積金付房貸及持續投入納指ETF的簡化方案與集中風險。
6:57
00675
新移民資產200萬美金:先用QQQI鎖住10萬年現金流,再把人生押回QQQ
短篇
新移民資產200萬美金:先用QQQI鎖住10萬年現金流,再把人生押回QQQ
影片以42歲醫師攜三名子女移民美國、持有200萬美元卻收入不足支出的案例,從每月8,000美元生活費與虧損MSTR出發,呈現85萬美元QQQI建立約10萬美元年現金流、其餘70% QQQ與30% BOXX的方案。
7:16
00675
60歲教授的「恐懼到覺醒」:310萬傳統退休帳戶,15年每年轉40萬做Roth轉換,讓資產在免稅帳戶長大
短篇
60歲教授的「恐懼到覺醒」:310萬傳統退休帳戶,15年每年轉40萬做Roth轉換,讓資產在免稅帳戶長大
影片以60歲美國教授的退休帳戶為例,回顧2001年虧損逾八成、2009年再跌40%後累積的240萬美元403(b)與70萬美元457(b),並呈現15年內每年約40萬美元Roth轉換及資產置換策略。
9:16
00675
別用股票質押一次借500萬!改從中信借:500萬重做433+質押每年只借2%還信貸
短篇
別用股票質押一次借500萬!改從中信借:500萬重做433+質押每年只借2%還信貸
影片以近4,000萬元組合偏離433、成長與槓桿部位超過八成、短債僅17%的案例,比較一次用PAL質押借500萬元與個人信貸,並呈現信貸投入完整433、PAL每年只借2%償還信貸的方案。
5:36
00676
股票市場是殺戮戰場,不可不慎!看懂週期、記得帶傘,活著!;市場下跌你會怕,就不該投資
短篇
股票市場是殺戮戰場,不可不慎!看懂週期、記得帶傘,活著!;市場下跌你會怕,就不該投資
影片以市場週期、提高現金與降低β為主題,並回覆一名44歲、約500萬元資產、無工作收入且年支出30萬元的投資者。講者承認判斷可能錯誤,40%至50%現金及離場主張都只是其風險框架。 所有數字、條件與適用性仍須逐項核實。
35:40
00674
槓桿不能大於原型:用433+QQQI年領68萬,安心旅行又顧資產
短篇
槓桿不能大於原型:用433+QQQI年領68萬,安心旅行又顧資產
影片整理賣掉兩間房、持有逾1900萬元投資資產的旅行者個案。講者先修正730萬元槓桿基金高於620萬元原型基金,再以68萬元年現金流、QQQI及433配置分工;12%收益僅是試算假設。
6:24
00674
48歲家庭主婦增貸1000萬:用QQQI 12%股息+433配置,3800萬資產養出168萬現金流
短篇
48歲家庭主婦增貸1000萬:用QQQI 12%股息+433配置,3800萬資產養出168萬現金流
影片以48歲無固定薪資家庭主婦增貸1,000萬元為例,計算3,800萬元資產支應每年168萬元需求,再呈現1,400萬元QQQI現金流引擎與2,400萬元433成長配置及槓桿風險。
8:59
00674
賣掉投資房+停掉保險:44歲南加媽媽用60萬重啟QQQ人生
短篇
賣掉投資房+停掉保險:44歲南加媽媽用60萬重啟QQQ人生
影片整理44歲南加州母親跨美中房產、股票、保單與退休帳戶的資產,聚焦60萬元人民幣保單現金價值剩40萬元,並呈現賣投資房、贖回保單年金、集中帳戶及QQQ、QLD與30%現金的簡化方案。
8:40
00674
肺癌四期來得太快:現金流就是家人的救命繩
短篇
肺癌四期來得太快:現金流就是家人的救命繩
影片由76歲母親確診肺癌第四期、轉移至骨與腦的家庭經歷,整理每日4,500元病房、每月10萬元住宿及一次18萬至26萬元電腦刀療程等支出,說明醫療危機時現金流、緊急儲備與家人陪伴的重要性。
5:24
00674
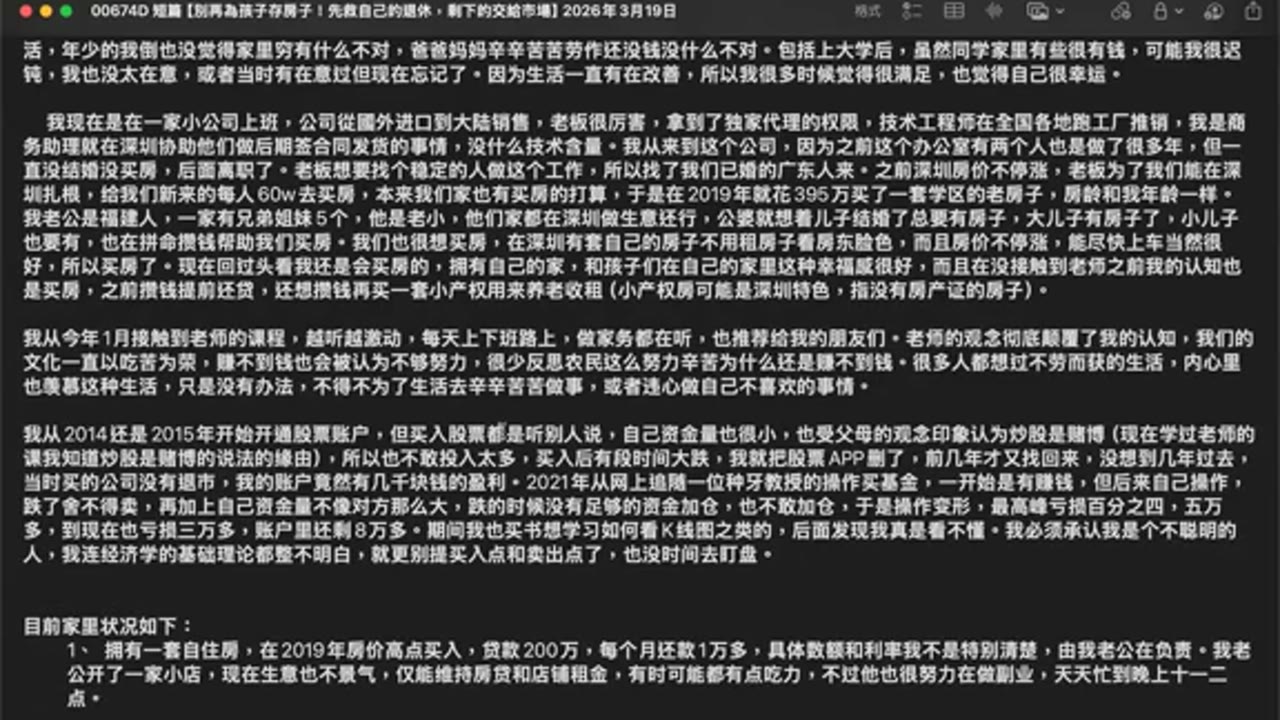
別再為孩子存房子!先救自己的退休,剩下的交給市場
短篇
別再為孩子存房子!先救自己的退休,剩下的交給市場
影片回應深圳家庭對退休、兩名子女住房教育、父母醫療及虧損基金的焦慮,從每年替孩子投入1萬元納斯達克100、不要再買第二套房,延伸到處理不理解的基金、70/30配置、最大跌幅測試及保留一年生活費與風險緩衝。
36:31