00674
48歲家庭主婦增貸1000萬:用QQQI 12%股息+433配置,3800萬資產養出168萬現金流
短篇
48歲家庭主婦增貸1000萬:用QQQI 12%股息+433配置,3800萬資產養出168萬現金流
影片以48歲無固定薪資家庭主婦增貸1,000萬元為例,計算3,800萬元資產支應每年168萬元需求,再呈現1,400萬元QQQI現金流引擎與2,400萬元433成長配置及槓桿風險。
8:59
00674
槓桿不能大於原型:用433+QQQI年領68萬,安心旅行又顧資產
短篇
槓桿不能大於原型:用433+QQQI年領68萬,安心旅行又顧資產
影片整理賣掉兩間房、持有逾1900萬元投資資產的旅行者個案。講者先修正730萬元槓桿基金高於620萬元原型基金,再以68萬元年現金流、QQQI及433配置分工;12%收益僅是試算假設。
6:24
00673
2500萬房貸投資術;質押五倍法則公開;質押利息不用愁
短篇
2500萬房貸投資術;質押五倍法則公開;質押利息不用愁
影片整理家庭主婦以理財型房貸釋放2555萬元、投入433組合,再用股票質押支應生活費的案例。講者說明五倍法則、利息扣款與再平衡,但房貸、質押與槓桿會放大損失,所稱安全範圍並非保證。
7:03
00673
60歲退休夫妻:賣掉餐廳與房產,用QQQI股息+2.5%質押,246萬資產安心只提3%
短篇
60歲退休夫妻:賣掉餐廳與房產,用QQQI股息+2.5%質押,246萬資產安心只提3%
影片整理60歲加州退休夫妻的246萬美元資產:230萬美元主組合與16萬美元QQQI,年度支出约7萬美元。講者以2.5%質押借款加股息補足現金流,並要求把現金由17.4%逐步提高至30%。
7:25
00673
不到1 25億也能退休?用QQQI+433打造現金流的關鍵策略
短篇
不到1 25億也能退休?用QQQI+433打造現金流的關鍵策略
影片回覆年支出約250萬至280萬元、流動資產約8800萬元家庭的提早退休問題。講者以太太180萬元年薪、QQQI現金流與433質押試算,並比較1000萬元房貸和500萬元信貸;倍數與配息均須核實。
13:20
00672
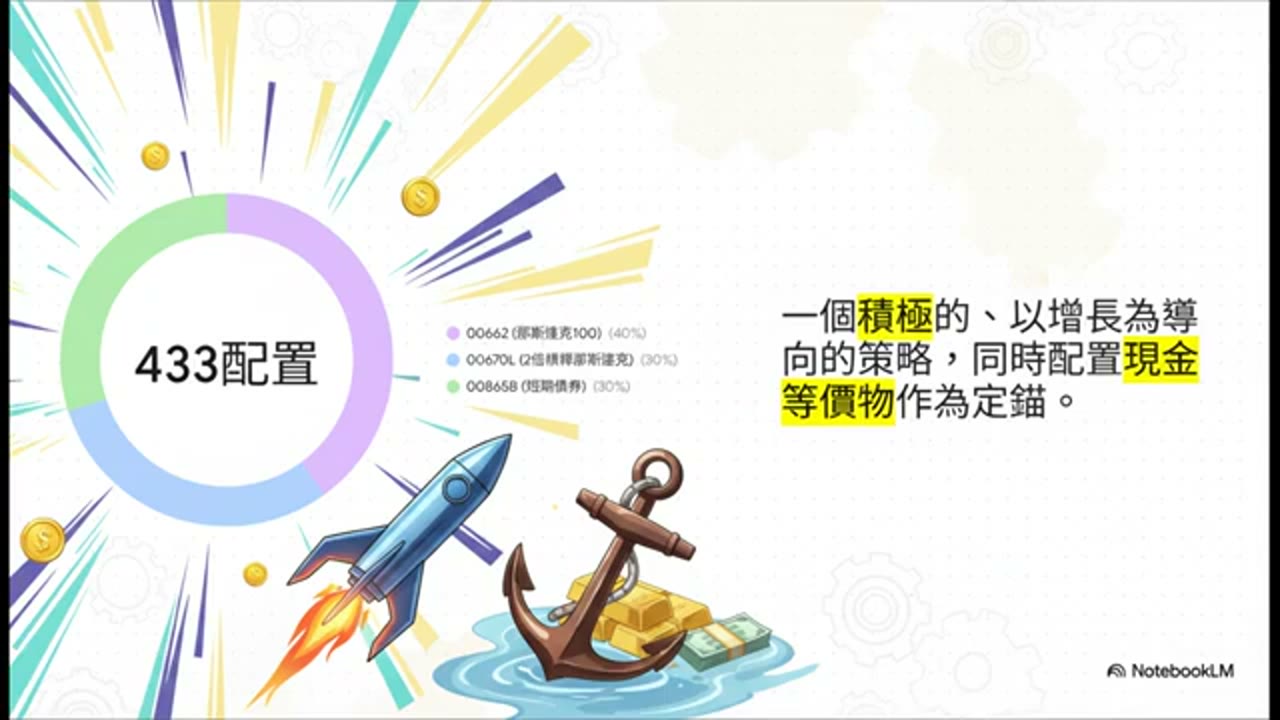
42歲傳產夫妻的現金流大翻轉:賣掉自住房、不借企業貸款,用433+質押走向資本家人生
短篇
42歲傳產夫妻的現金流大翻轉:賣掉自住房、不借企業貸款,用433+質押走向資本家人生
影片整理42歲創業夫妻的資產重整:面對企業貸款與賣掉自住房兩條路,講者比較277萬元年度支出壓力,並提出整合零散持股、採433配置及備用股票質押。賣房與借款均為高風險個案觀點。 數字、條件與適用性仍須依原始文件逐項核實。
6:15
00672
別為醫療保險多做5年白工:60歲灣區工程師賣掉120萬RSU,改用QQQ+Roth轉換安心退休
短篇
別為醫療保險多做5年白工:60歲灣區工程師賣掉120萬RSU,改用QQQ+Roth轉換安心退休
影片整理近60歲灣區工程師的退休個案:250萬美元稅前401(k)、120萬美元RSU與130萬美元現金,並比較醫療保險成本、Roth轉換、公司股集中風險及退休現金流。稅務與貸款假設均須核實。
8:12
00672
陪爸爸走最後一程:接受死亡的功課,同時用3000萬保險守護媽媽與兩個孫女的未來
短篇
陪爸爸走最後一程:接受死亡的功課,同時用3000萬保險守護媽媽與兩個孫女的未來
影片整理兒子陪伴癌症末期父親的家庭規劃:先把舒適與陪伴放在當下,再區分約3000萬元保險與300萬元現金的任務。講者為媽媽與孫女設定不同方向,但醫療、保險及投資仍須專業評估。 數字、條件與適用性仍須依原始文件逐項核實。
6:35
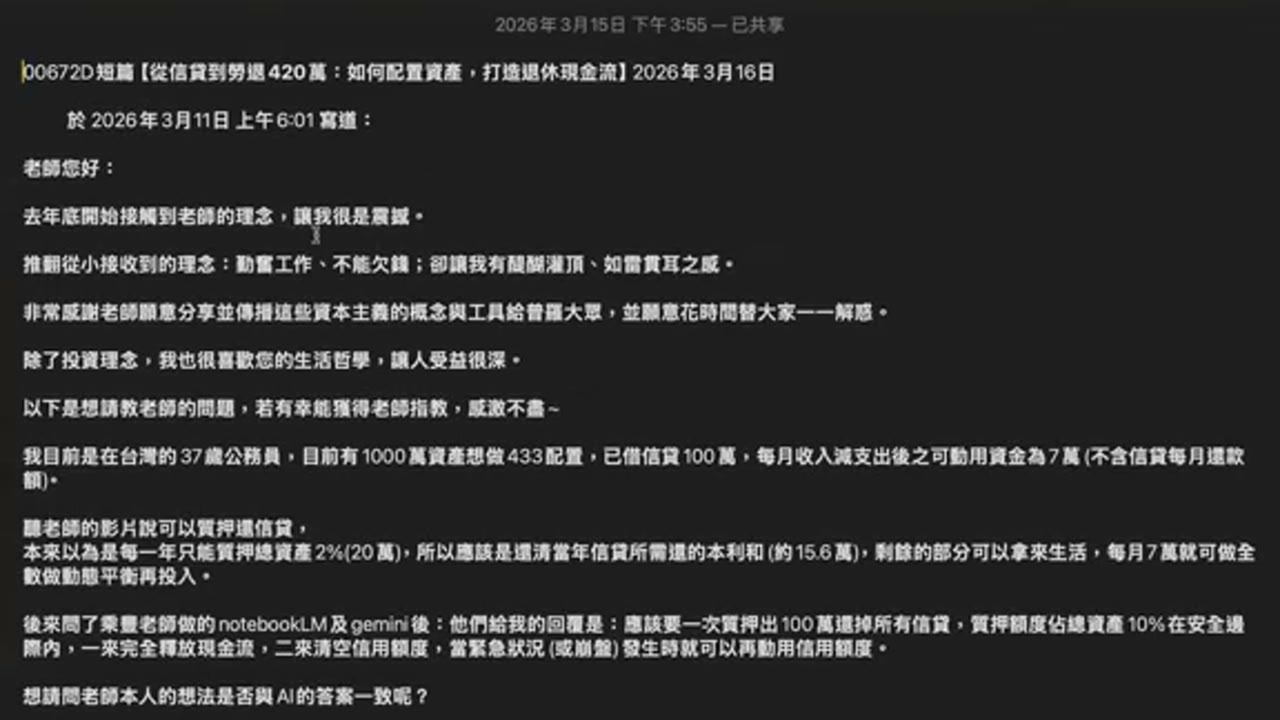
00672
從信貸到勞退420萬:如何配置資產,打造退休現金流
短篇
從信貸到勞退420萬:如何配置資產,打造退休現金流
影片回覆兩個問題:37歲公務員如何以質押分期償還100萬元信貸,以及60歲申領420萬元勞退後,如何依每月現金流需求在QQQI與70/30配置間分工。所有殖利率與借款安全性均屬講者假設。
14:11
00672
勞工互鬥、資本家得利:戰爭與華爾街利益的真相
短篇
勞工互鬥、資本家得利:戰爭與華爾街利益的真相
影片由職場階級與勞工互相施壓談起,延伸到資產、薪資依賴、利潤分配、石油利益與戰爭融資。關於伊朗石油及華爾街推動戰爭的內容均為講者論述,並非本頁獨立查證的歷史結論。 數字、條件與適用性仍須依原始文件逐項核實。
24:22
00671
住在方便處,心在自由處:1.3億都更與房產牢籠的選擇題
短篇
住在方便處,心在自由處:1.3億都更與房產牢籠的選擇題
影片整理臺北都更家庭面對約1.3億元權利價值時的選擇,包括出售或換屋、居住空間與現金彈性,以及財產分配。講者以退休壓力與人生自由衡量房產,繼承安排則仍由父母決定。 數字、條件與適用性仍須依原始文件逐項核實。
6:37
00671
父母退休現金流怎麼配?每年需要提撥超過2.5%再搭配高股息補現金
短篇
父母退休現金流怎麼配?每年需要提撥超過2.5%再搭配高股息補現金
影片依完整轉錄整理「父母退休現金流怎麼配?每年需要提撥超過2.5%再搭配高股息補現金」的背景、問題、講者分析與限制,區分申報事實、數字假設及個人觀點;實際結果須逐項核實。 相關條件須個別核實。
9:13