00612
59歲的資產配置:穩健現金流與指數基金的智慧
短篇
59歲的資產配置:穩健現金流與指數基金的智慧
即將59歲的來信者面臨工作轉換與退休準備,影片列出香港3110、3070、3466、03190等高股息ETF及3086、9086、2834、9834等納斯達克100產品。
3:53
00612
不要急著把股票放在小孩名下,致富思維才是關鍵
短篇
不要急著把股票放在小孩名下,致富思維才是關鍵
59歲來信者剛開始投資美國指數基金,詢問75歲才用錢是否太晚、股票是否先放子女名下及上漲後不賣是否只是紙上富貴;影片強調所有權、長期增值與質押時機。
3:53
00045
羅斯與傳統退休帳戶比較:稅務效益
專題
羅斯與傳統退休帳戶比較:稅務效益
影片比較 Roth(羅斯)與傳統退休帳戶的繳稅時點,並以一組長期投資假設說明:帳面總額不等於稅後可用資產。內容也整理講者對延後繳稅迷思、投資成果與未來稅負關係的看法,並提醒讀者留意模型限制。
6:38
00044
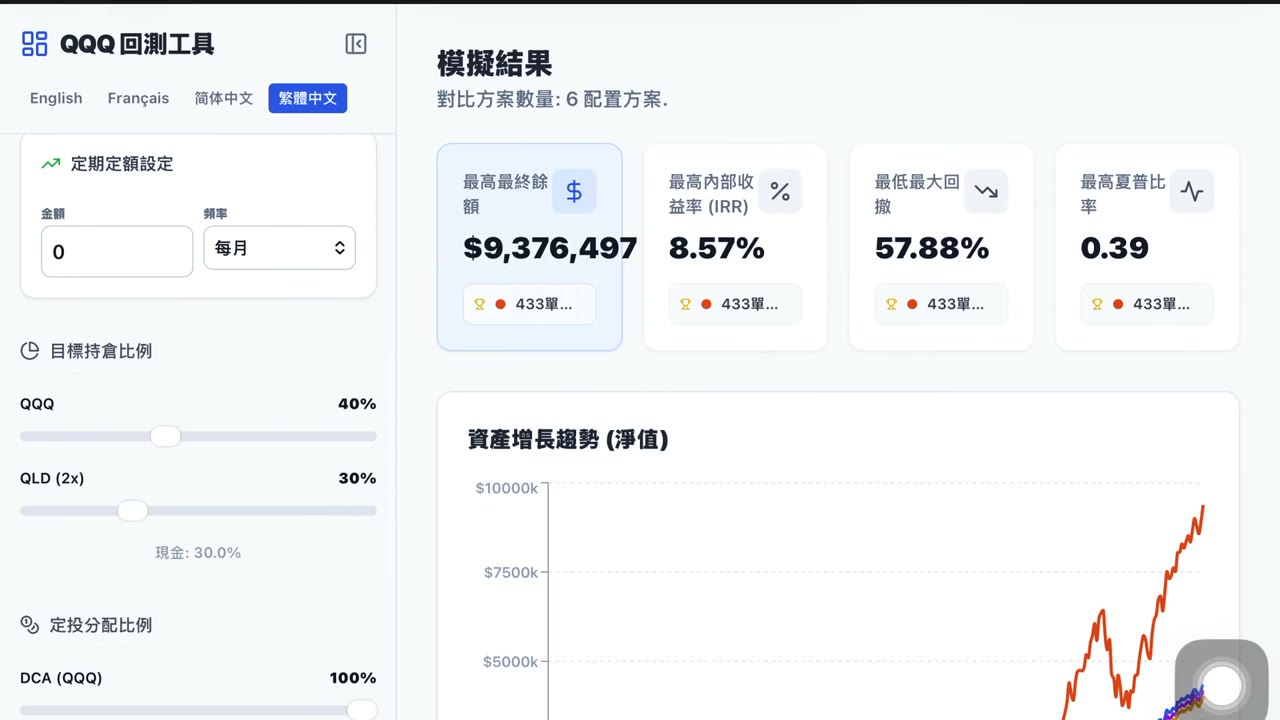
資產配置 質押借款 2000~2025年 回測模擬
專題
資產配置 質押借款 2000~2025年 回測模擬
影片示範一款由試算表資料製作的資產配置回測網頁,調整單筆投入、是否追加、再平衡與質押借款等條件,比較台灣與美國 433 情境下的清盤風險及期末淨資產差異,也說明如何透過不同借款額度檢查模型結果與差異。
26:58
00611
現金流先救命:以房養老的年限規則,該賣就賣
短篇
現金流先救命:以房養老的年限規則,該賣就賣
年近65至70歲的家庭持有老透天、空置商業大樓與花蓮新屋,申報每月收入約14萬元、貸款與雜支17至20萬元及約300萬元現金;影片先檢視以房養老申請資格與年限規則,再主張處分耗現金房產。
5:02
00611
房貸越長越安全?先確定你有「十五年現金流」
短篇
房貸越長越安全?先確定你有「十五年現金流」
來信者比較五年循環額度與最長30年分期房貸,現有20年期利率2.29%、月付約6.2萬元,並詢問是否付約8.3萬元違約金換長年期及維持4:3:3配置。
4:49
00611
158K 年開支怎麼養?先衝 380 萬,再談退休
短篇
158K 年開支怎麼養?先衝 380 萬,再談退休
56歲灣區科技業工作者申報總資產約220萬美元、年生活費10萬與房貸5.8萬,影片扣除社會安全金後估算每年缺口12.68萬,並以約380萬美元作最低退休資產門檻與30%現金準備目標。
5:03
00611
五年退休檢視:Roth 每年轉 6 萬,槓桿只放 Roth,現金三成保命
短篇
五年退休檢視:Roth 每年轉 6 萬,槓桿只放 Roth,現金三成保命
55歲讀者規劃60歲退休,申報傳統IRA約90萬美元、Roth約9萬、一般券商帳戶約50萬及約20%現金;影片討論每年轉6萬美元、槓桿帳戶位置、年度聰明再平衡與退休前30%現金門檻。
5:50
00043
長期投資與退休資產配置
專題
長期投資與退休資產配置
影片從通膨侵蝕購買力談起,比較儲蓄者與投資者看待現金、借貸和資產的方式,並整理講者如何運用長期歷史圖表討論股票、美國市場與 QQQ,最後延伸至持有耐心、複利及退休資產目標的規劃示例。
9:28
00610
思念與釋懷:從親情到投資的智慧
短篇
思念與釋懷:從親情到投資的智慧
影片從父母離世後的思念與自責談到兩名女兒的投資帳戶,並檢視900萬元資金、700萬元房屋增貸及00662、00670L、00865B等配置主張。
3:52
00610
投資配置與人生選擇:聽從內心,走向快樂的未來
短篇
投資配置與人生選擇:聽從內心,走向快樂的未來
影片討論523與514配置並非高下之爭,重點是能否長期安心投入;講者再把同一思路延伸到工作與人生選擇,主張以快樂、發展與內心感受評估職涯去留。
3:02
00610
長期低回報,就是最大的風險
短篇
長期低回報,就是最大的風險
影片主張長期低報酬本身也是風險,並以未提供來源的 QQQ 約 25%、SPY 約 12% 年化報酬比較,延伸到現金部位、退休帳戶與每年再平衡。
4:06