00610
個股轉換與稅務抉擇:為什麼AAPL不如QQQ長期穩健
短篇
個股轉換與稅務抉擇:為什麼AAPL不如QQQ長期穩健
影片以持有約 500 萬美元 Apple 個股為例,討論轉換 ETF 的資本利得稅,以及講者在 SPY 與 QQQ 間的偏好;所有稅率和歷史報酬數字皆需核實。
3:32
00042
納指又在高點?你該恐懼? 投資救命稻草
專題
納指又在高點?你該恐懼? 投資救命稻草
影片透過一對師生談論退休焦慮與投資學習的書信,運用大海、荒野與星光三個比喻,說明辨識金融資訊、建立個人理解,以及引路人為何應提供原始材料與方向,而非直接給出買賣答案,並帶出自主學習的價值。
8:03
00609
從房產到流動資金:416萬可投資資產的啟示
短篇
從房產到流動資金:416萬可投資資產的啟示
影片以 39 歲單身上班族為例,區分兩間房產約新台幣 2,163 萬元市值與約 416 萬元可投資流動資產,並比較 433、424 及賣房方案。
3:44
00609
退保改做 70_30:先贖回、再上車,別急著談槓桿
短篇
退保改做 70_30:先贖回、再上車,別急著談槓桿
影片回應一位台灣美容師持有五張、總額逾新台幣 700 萬元儲蓄險的來信,呈現講者先退保、再按 70% 00662 與 30% 00865B 配置的主張。
4:02
00609
退保改投QQQ:一年 3,667 美元,30 年可能滾到多少?
短篇
退保改投QQQ:一年 3,667 美元,30 年可能滾到多少?
影片以一位 55 歲來信者為例,討論停止兩張壽險與年金、把每年 3,667 美元改投 QQQ,並用 15% 與 18% 假設試算三十年結果。
3:53
00609
讀書塑形、遠離無效社交:投資自己,就是最划算的長線
短篇
讀書塑形、遠離無效社交:投資自己,就是最划算的長線
影片以一位讀者排除干擾、透過傳記與名作閱讀提升認知的來信,討論減少無效社交、保留少數知己,以及把時間與注意力視為長期學習及生活資源管理方法。
2:56
00041
賣房租房,讓熱情與收入脫鉤:現金、負債與 QQQ 的生存法則
專題
賣房租房,讓熱情與收入脫鉤:現金、負債與 QQQ 的生存法則
影片以十年熊市壓力測試為起點,討論承認無法預測市場、過濾短期雜訊、租屋與買房的資金彈性,以及現金、負債和投資本金之間的風險管理,並以房產轉換為現金流與成長資產的假設案例說明講者的配置思路。
8:58
00608
613 vs 433:1 與 3 各代表什麼?年輕人用 433、槓桿只放 Roth
短篇
613 vs 433:1 與 3 各代表什麼?年輕人用 433、槓桿只放 Roth
影片逐項說明 613 與 433:前者為 60% QQQ、10% QLD、30% 現金短票,後者為 40% QQQ、30% QLD、30% 現金短票,並討論 FTEC、Roth 與成年子女配置。
6:35
00608
理財型房貸、資產配置與信託監督:單身退休者的智慧選擇
短篇
理財型房貸、資產配置與信託監督:單身退休者的智慧選擇
影片面向 50 歲以上、單身無子女的退休者,討論清理零散持股、613 配置、理財型房貸額度,以及透過銀行信託與監察人延續資產用途及法律安排。
4:22
00608
可靜可動:工薪族的納指100與「獨處力」
短篇
可靜可動:工薪族的納指100與「獨處力」
影片記錄一位 52 歲中國工薪族自 2021 年起定期買進納斯達克指數基金、累積第一筆養老資金的完整歷程,並討論職場社交、家庭陪伴與獨處能力。
3:47
00544
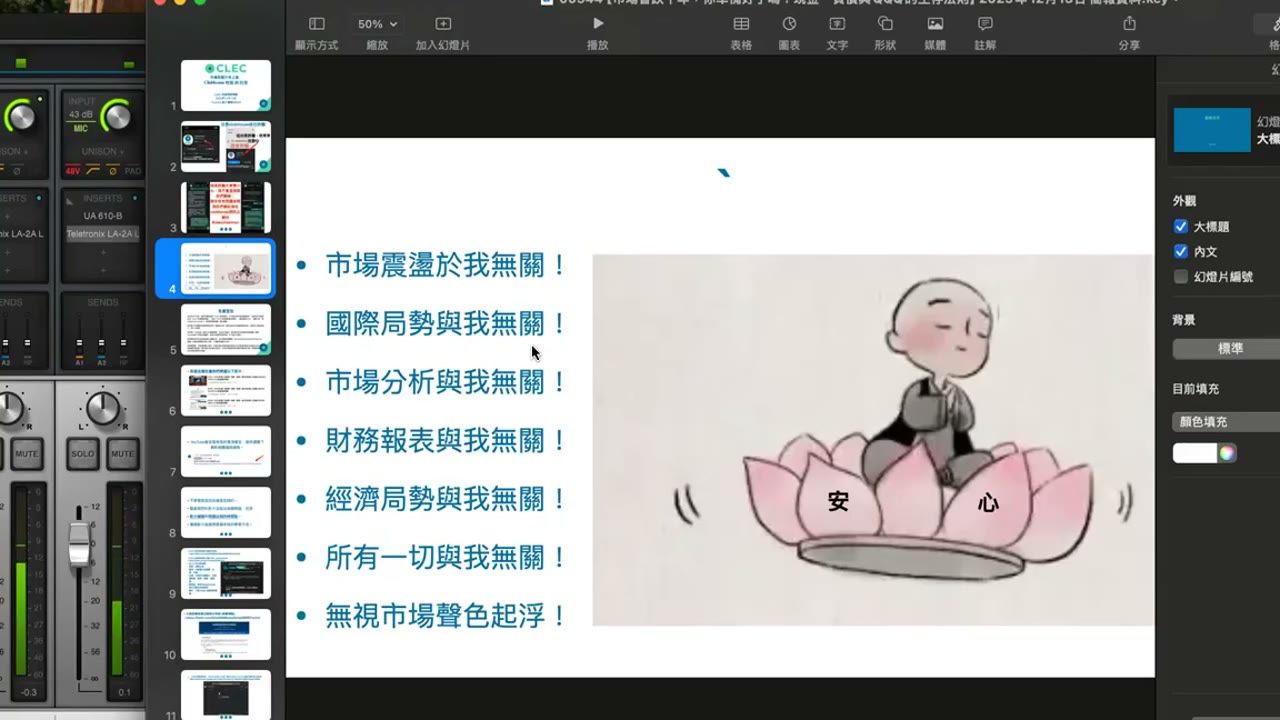
市場會跌十年,你準備好了嗎?現金、負債與QQQ的生存法則
長篇
市場會跌十年,你準備好了嗎?現金、負債與QQQ的生存法則
這部長篇問答涵蓋冒名私訊、長期指數投資、社群管理、兒童興趣、台灣自由行、遺產與保本偏好、跨境帳戶及現金配置,並整理講者對 Roth IRA、Traditional IRA 與一般券商帳戶持有槓桿基金的主張。
2:17:07
00607
FTEC 還是 QQQ?用 7_3 打底,槓桿只放退休帳戶
短篇
FTEC 還是 QQQ?用 7_3 打底,槓桿只放退休帳戶
影片回應 FTEC 能否取代 QQQ、個股如何轉向指數,以及 70/30、433、613 配置;並呈現講者把 QLD 放退休帳戶、不將槓桿基金質押的主張。
4:28