00436
退休前的资产调整:退保、信贷与房贷投资的个案讨论
短篇
退休前的资产调整:退保、信贷与房贷投资的个案讨论
一位预计十年后退休的来信者交代收入、退休金、股票、保单、共有房屋与信贷,询问退保、再借款及资产配置;讲者提出先退保、再运用信贷与房贷投资股市的高风险个案主张。
4:17
00436
退休考量与投资学习:讲者谈劳动者、资本所有者与独立思考
短篇
退休考量与投资学习:讲者谈劳动者、资本所有者与独立思考
一位接近退休阶段的上班族说明工作不快乐、想探索生活,也回顾投资与花钱观念;讲者从个人投资及企业管理经历延伸至独立思考、信息证伪、劳动者与资本家及资本主义制度的高风险主观论述与其反思。
5:45
00436
出租房产出售或继承,以及储蓄险退保的个案讨论
短篇
出租房产出售或继承,以及储蓄险退保的个案讨论
来信者在出租房出售与交由子女继承之间犹豫,也询问已缴五年的储蓄险是否解约;讲者从持有成本、资产流动性、后续保费与投资用途提出高风险个案观点。
3:13
00436
预售房合同、售房与短期资金:美元定期存款是否转入 00864B
短篇
预售房合同、售房与短期资金:美元定期存款是否转入 00864B
来信者说明房屋久未售出、预售房合同无法转让,以及一年半后需要支付房款的美元定期存款安排,询问是否转入 00864B;讲者提出解约、调整售价、汇率和现金放置的个案观点。
2:41
00007
投资回报率与费用的关系,为何不要将钱交给理财顾问
2018年实体课程目录
投资回报率与费用的关系,为何不要将钱交给理财顾问
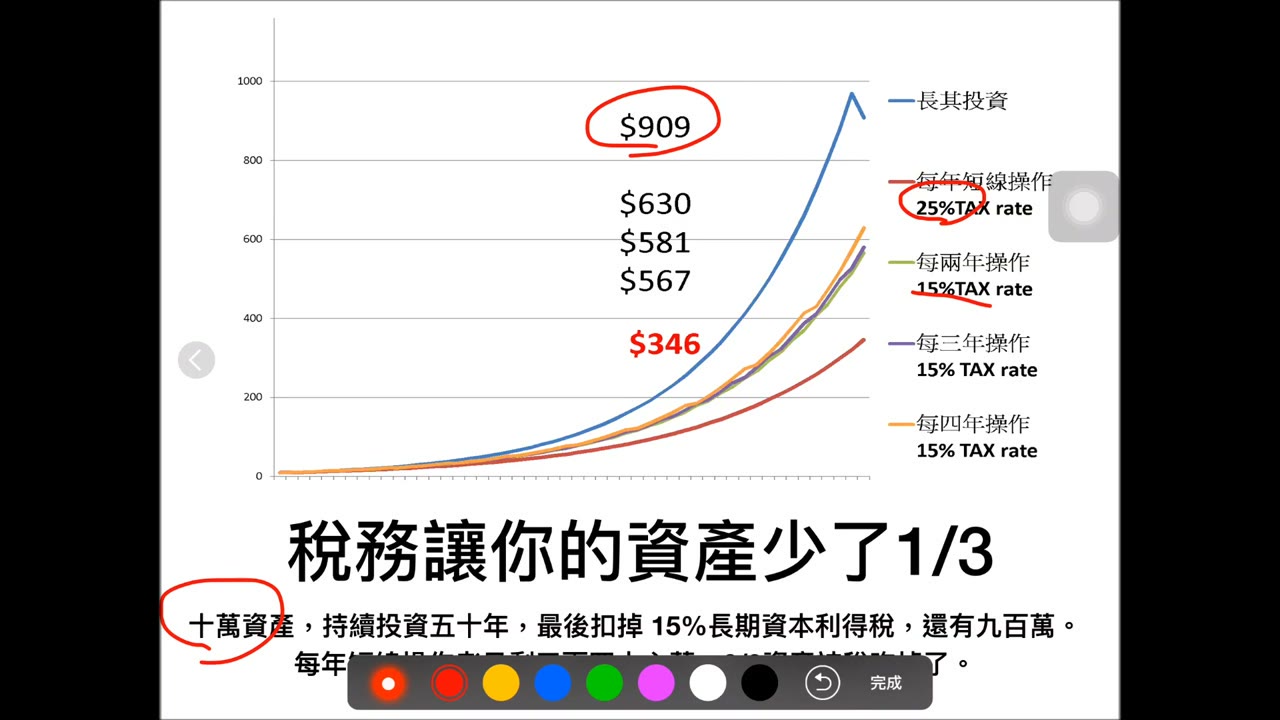
视频通过 25 年与 50 年的长期投资测算,说明手续费、管理费与交易税负如何持续侵蚀资产,并比较不同费用及交易频率下的结果,提醒评估收益率时也要关注长期成本与视频所述的税务影响;相关数字均为课堂假设。
6:49
00513
〖时代在变,选择最棒的指针(如那斯达克100),AI 时代狂想曲。〗取代
长篇
〖时代在变,选择最棒的指针(如那斯达克100),AI 时代狂想曲。〗取代
本页依据七段非连续语音,整理频道声明、AI 与生活意义、现金及持续加仓风险、AI 使用流程、配置再平衡与加密资产风险等讨论,供内容索引与阅读参考。内容不代表完整视频;相关观点与说法未经本页核实,也不构成投资、法律或税务建议。
2:42:10
00006
如何计算投资回报率(IRR)
2018年实体课程目录
如何计算投资回报率(IRR)
视频演示如何在 Excel 中使用 IRR 函数比较不同现金流安排,通过分期领取与到期一次领回的课堂案例,说明累计领回金额不等于年化收益率,并提醒评估保险、年金或理财产品时应查看实际现金流。
6:20
00435
从个股与 SPY 转向 QQQ:资产调整、QLD 与关税疑问
短篇
从个股与 SPY 转向 QQQ:资产调整、QLD 与关税疑问
来信者描述从个股和 SPY 转向 QQQ,并计划出售美国投资房、处理香港保险及国内房产后继续投入;同时询问 QLD 长期持有与关税冲击。讲者回应先理解杠杆基金,再表明不依据市场、政治或经济分析调整的个人立场。
5:28
00435
市场下跌中的风险承受力检验:房屋增贷与 Beta 调整
短篇
市场下跌中的风险承受力检验:房屋增贷与 Beta 调整
来信者在房屋增贷放款前遇到市场下跌,发现原先设定的 Beta 超出自身舒适范围,于是重新评估资产配置、风险承受力和长期持有条件;讲者肯定其找到更舒适的配置。
2:11
00435
传统 IRA 的现金配置与整体 Beta:是否需要加入 QLD
短篇
传统 IRA 的现金配置与整体 Beta:是否需要加入 QLD
来信者说明可长期持有的资金及 QQQ、TQQQ、现金等仓位,询问如何把整体 Beta 从约 0.8 调高至 1.0;讲者回应传统退休账户的现金、货币市场基金和杠杆基金配置观点。
3:20
00435
资产调整后的现金安排:00864B、股票质押与投资焦虑
短篇
资产调整后的现金安排:00864B、股票质押与投资焦虑
来信者回顾完成资产调整后仍面对市场波动、现金安全感和过去亏损带来的焦虑,并询问存款、临时支出与股票质押如何安排;讲者提出其现金配置和小额借款观点。
3:27
00005
快乐是人权
2018年实体课程目录
快乐是人权
视频从快乐是一种状态谈起,以交通、住房和消费升级说明适应、比较与欲望如何影响感受,再联系可负担的生活、退休规划及帮助他人,梳理讲者对金钱与长久快乐关系的看法,以及这些观点在财务选择上的延伸。
10:49