
00048
退休提領與 QQQ:超越科技股的致富邏輯,賣房 All In QQQ,挑戰「有土斯有財」
專題
退休提領與 QQQ:超越科技股的致富邏輯,賣房 All In QQQ,挑戰「有土斯有財」
影片從 QQQ 是否等同重押科技股談起,整理講者對長期投資、2.5% 退休提領率與房產配置的看法,並以聽眾賣房轉投 ETF 的個案,說明資產流動性、債務現金流與退休生活彈性之間的取捨。
7:23

00047
資產配置回測軟體使用教學
專題
資產配置回測軟體使用教學
影片示範新版資產配置回測軟體,從建立臺灣 433 組合、複製參數與比較再平衡方案,到切換防守型與積極型設定、整理臺灣及美國案例、匯出結果,並查看月度現金流與家庭資產負債表,了解如何回查設定、假設及資料。
28:56
00620
資產配置從433 到 514降Beta:每年提領3%,安心旅居全世界
短篇
資產配置從433 到 514降Beta:每年提領3%,安心旅居全世界
53歲台中公務員申報股票資產約8,200萬元、理財型房貸4,500萬元與年息108萬元,家庭年支出260萬元;影片比較55歲一次領退休金與60歲月退,並把4:3:3降至5:1:4。
10:03
00619
照比例配置,才是真正的紀律投資
短篇
照比例配置,才是真正的紀律投資
來信者每月投入3萬元至00662,總配置約50% 00662、25% 00670L、25% 00865B,並詢問新增20萬元信貸是否集中一檔;影片主張所有資金按既定比例投入。
2:34
00619
賣房退休?資產配置才是關鍵
短篇
賣房退休?資產配置才是關鍵
58歲澳洲來信者擬出售兩間投資房,預估取得130萬澳幣,加上現金股票後約150萬;影片以每年5萬支出及30倍門檻判斷退休,並提出70% NDQ與30%現金配置。
3:26
00619
借款生活、投資薪水:資產階級的智慧選擇
短篇
借款生活、投資薪水:資產階級的智慧選擇
來信者詢問PAL借款5萬美元、利率7.51%時一年利息是否約3,755美元,以及Fed降息、短債現金部位與薪資如何影響借款成本;影片延伸討論借款生活與薪資投資。
3:42
00619
買房 vs 租屋:三十年後的兩種人生
短篇
買房 vs 租屋:三十年後的兩種人生
27歲已婚來信者與夫家同住,母親與姐姐租屋,先前家庭合資房出售後約留500萬元;影片比較以本人名義替母親買房、繼續租屋及把資金投入QQQ、00662的取捨。
3:21
00618
先把炸彈拆了:過度質押不是配置問題,是破產風險
短篇
先把炸彈拆了:過度質押不是配置問題,是破產風險
30歲投資人月薪5萬元、每月可投入3萬元,申報120萬元股票質押、45萬元信貸與約170萬元可動用資金;影片先釐清市值、淨值、維持率與追繳風險,再談4:3:3配置及年度再平衡方法。
6:39
00618
配息補缺口,還是長大為先?——6600萬退休資產的一封來信
短篇
配息補缺口,還是長大為先?——6600萬退休資產的一封來信
退休家庭申報約6,600萬元資產、高股息ETF約1,550萬、00662約3,730萬及現金等約1,310萬;影片檢視每年100至120萬元缺口、配息、傳承稅務與安養信託。
4:37
00618
現金是你的安全墊
短篇
現金是你的安全墊
即使退休金與以房養老每月撥款穩定,影片仍反對降低現金部位;講者以突發醫療、換車與家庭支出說明現金安全墊,提出一年生活費或資產30%的儲備框架。
2:28
00618
理財型房貸的續約風險:退休現金流的隱形挑戰
短篇
理財型房貸的續約風險:退休現金流的隱形挑戰
兩筆各1,200萬元貸款分別採30年本息攤還2.29%與七年期理財型房貸2.59%;影片比較每月付款、資產質押付息及退休後續約與一次還本風險。
3:12
00046
更新軟體資產配置 質押借款 2000~2025年 回測模擬
專題
更新軟體資產配置 質押借款 2000~2025年 回測模擬
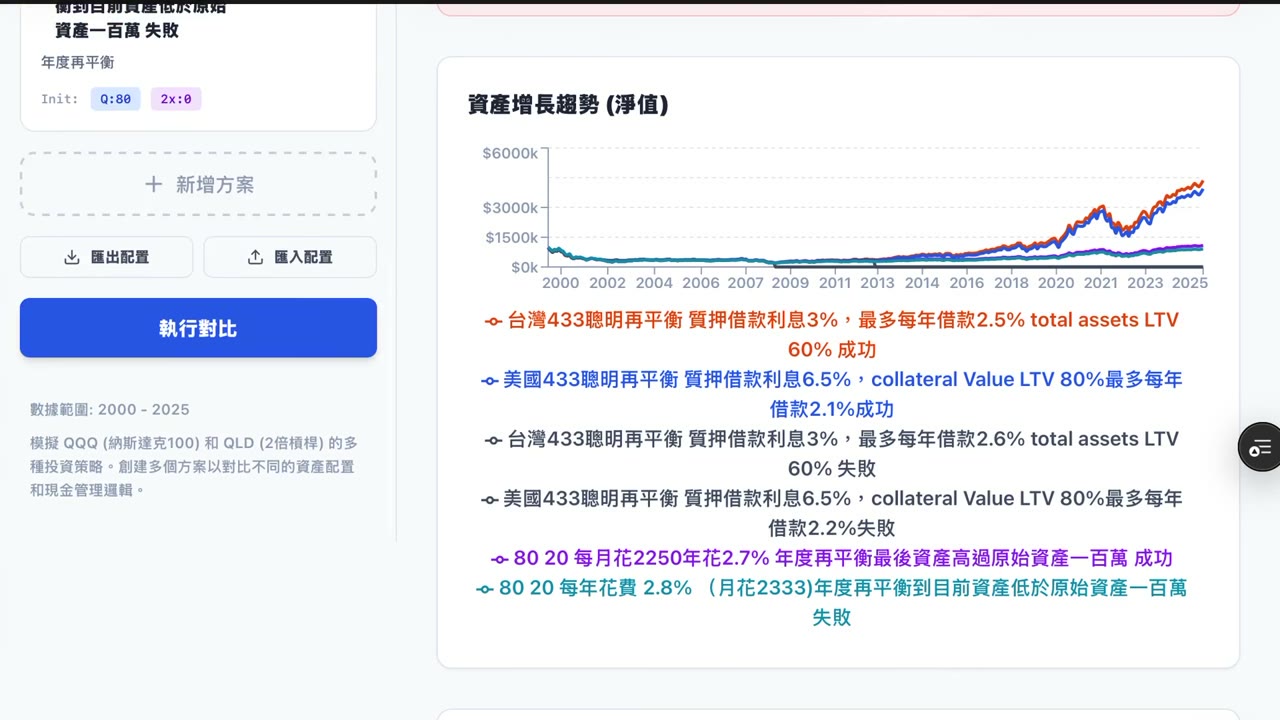
影片示範更新資產配置回測工具,先匯入設定檔並比較台灣、美國 433 與不質押 80/20 等六種情境,再說明智慧再平衡、貸款利率、LTV、可質押比例及每月支出如何影響片中模型的通過結果與期末資產。
10:04