00558
不是幫他買,而是教他買:孩子的QLD投資與財務接棒
短篇
不是幫他買,而是教他買:孩子的QLD投資與財務接棒
母親詢問35萬美元Roth IRA能否全投QLD;講者只配置20%即7萬美元於QLD,其餘放QQQ或QQQM,並把重點由代操轉向教孩子操作與再平衡。
3:19
00558
回台灣,是夢想還是陷阱?家庭、資產與教育的三重思考
短篇
回台灣,是夢想還是陷阱?家庭、資產與教育的三重思考
一個在美國生活的家庭有約300萬美元資產、年薪25萬美元,每年可投入10萬美元,考慮全家回台;影片以孩子教育、家庭同住及資產累積討論雙地生活。
2:58
00558
不要為了0.02%的費用放棄300倍的機會:來自大陸學員的心聲與老師的回答
短篇
不要為了0.02%的費用放棄300倍的機會:來自大陸學員的心聲與老師的回答
中國大陸學員詢問指數基金0.02%費用差、香港帳戶20%資本利得稅傳聞及能否聯絡其他學員;影片反對因小額費率或未核實稅務而停步,也拒絕提供個資。
3:22
00534
退休資產配置與提領率:活著比回報率更重要
長篇
退休資產配置與提領率:活著比回報率更重要
影片從投資風險、冒名詐騙與社群經驗,談到現金配置、退休準備及 AI 程式設計的職涯衝擊。結尾在台灣語境比較複委託與直接開立美國券商帳戶,並提及台灣海外所得、最低稅負制、申報及 00662;均為片中個案發言。
3:54:26
00011
理財聖經與億元講座:從勞工思維到資本家覺醒,掌握複利與長期投資的六大核心智慧
專題
理財聖經與億元講座:從勞工思維到資本家覺醒,掌握複利與長期投資的六大核心智慧
影片整理一場投資講座與一本理財書所談的財務觀念,從投資與複利的理想化例子、長期持有和指數化投資,延伸至分散風險、槓桿警示、情緒管理,以及財富與人生目標的關係,並討論持續行動的重要性。
17:15
00010
【對話深入探如何讓你的錢永遠夠用;投資策略與風險管理簡報。】 CLEC 投資資產配置
專題
【對話深入探如何讓你的錢永遠夠用;投資策略與風險管理簡報。】 CLEC 投資資產配置
影片從退休後缺少固定薪資的情境出發,整理講者對年提領率、現金比例與投資組合波動的看法,並討論市場下跌時的再平衡限制、持續借款與利息累積風險,以及依財務狀況與風險承受度調整配置、建立退休資金韌性的重要性。
23:39
00557
先把錢分好,後面就好辦:3000萬的退休資產提領策略
短篇
先把錢分好,後面就好辦:3000萬的退休資產提領策略
65歲單身女性約有9,000萬元跨國資產及2,000萬元貸款,另有失智、癌症保險與股票質押;影片分拆台灣及海外現金、成長、槓桿部位,並討論遺產稅。;內容另按台灣與海外資產列出現金、成長、槓桿比例及跨境傳承風險。
7:40
00557
先把錢分好,後面就好辦:3000萬的退休資產提領策略
短篇
先把錢分好,後面就好辦:3000萬的退休資產提領策略
65歲來信者有3,000萬元,希望每年提領100萬元共15年;影片把1,500萬元放入00865B供每月約8萬元支出,其餘配置00662與00670L。
3:04
00557
把未來的飯錢先準備好:一位長輩的千萬退休資產配置
短篇
把未來的飯錢先準備好:一位長輩的千萬退休資產配置
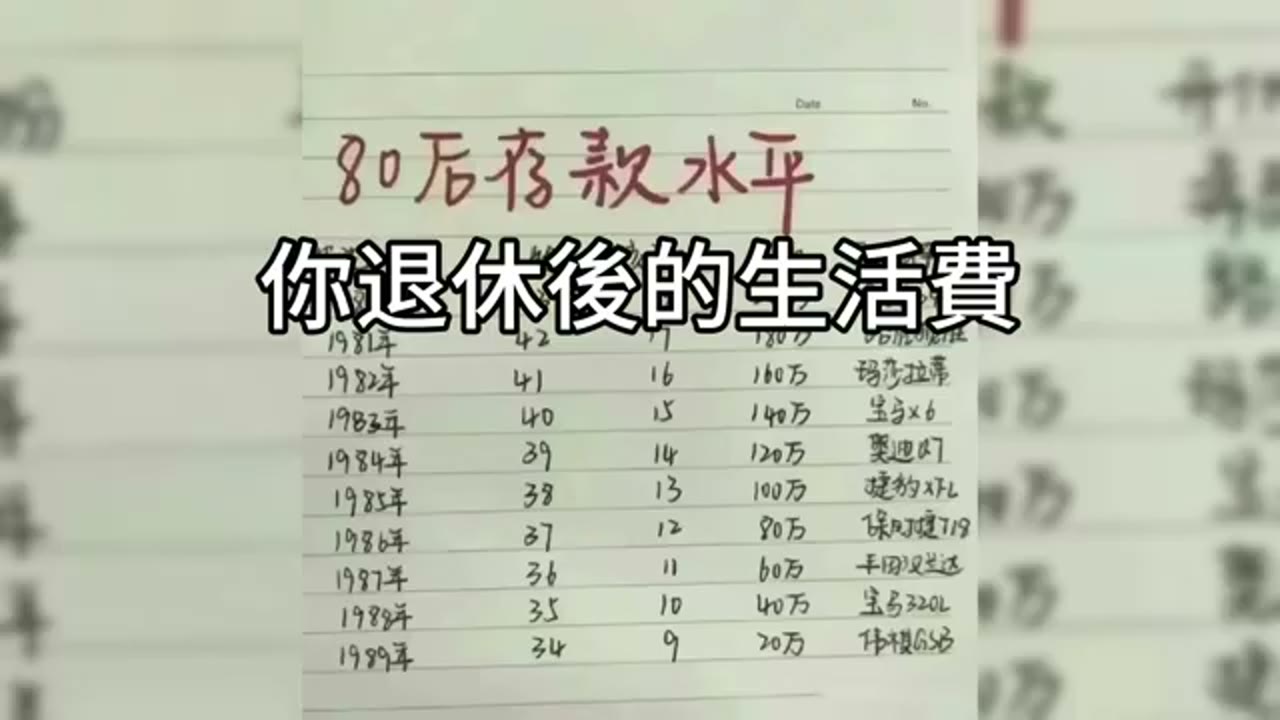
65歲退休長輩有1,000萬元及勞保年金,每年需補30萬元;影片先預留15年共450萬元於00865B,再把550萬元分配至00662與00670L。
3:13
00557
模糊的精算,清晰的方向:退休資金的配置不需過度計算
短篇
模糊的精算,清晰的方向:退休資金的配置不需過度計算
50歲新北來信者計畫60歲退休,每日投入00662約1,500元;影片用年支出30倍作為一次領或月領的講者門檻,並提出6:1:3退休配置。,並討論夫妻共識。
4:06
00009
【如何讓你的錢永遠夠用;投資策略與風險管理簡報。】 CLEC 投資資產配置
專題
【如何讓你的錢永遠夠用;投資策略與風險管理簡報。】 CLEC 投資資產配置
影片從退休提領需求出發,整理講者提出的現金優先思路,說明現金比例、投資組合波動與提領率的關係,並透過十五年現金緩衝、再平衡與槓桿情境,討論市場下跌時的資金續航、債務壓力及長期生存導向的風險管理框架。
10:51
00556
穩定的腳,撐起自由的家:從00864B的波動學會真正的資產配置心法
短篇
穩定的腳,撐起自由的家:從00864B的波動學會真正的資產配置心法
學員因00864B短期虧損四十多萬元而焦慮,影片解釋短債或貨幣市場部位仍受匯率影響,並強調應看整體4:3:3配置、年度再平衡與長期投入。,以及匯率風險。
3:42